
Êtes-vous concerné par la taxe holding patrimoniale ?
6 questions pour diagnostiquer si votre holding patrimoniale est dans le champ de la taxe annuelle de 20 % instituée par la loi de finances pour 2026 (CGI art. 235 ter C). Si oui, identification immédiate des trois architectures de restructuration à examiner avant le 31 décembre 2026.
Comprendre les enjeux
L'article 235 ter C CGI institue une taxe annuelle de 20 % sur la valeur vénale des actifs « non affectés à une activité opérationnelle » détenus par les holdings patrimoniales. Sur 5 ans, cumul = 100 % de la valeur de l'actif (avant plafonnement éventuel à 75 % des revenus pour personnes physiques).
Le seuil de 5 M€ d'actifs détenus par la société est le déclencheur principal. En dessous, la taxe ne s'applique pas — une scission préalable peut donc neutraliser le dispositif.
L'exonération corrélative d'IFI (CGI art. 975 VII nouveau) ne compense pas l'effet économique : 20 %/an de taxe holding est largement supérieur au plafond IFI de 1,5 %/an. La restructuration reste la seule réponse rationnelle.
Êtes-vous concerné par la taxe 235 ter C ?
Répondez aux 6 questions ci-dessous. Le diagnostic identifie immédiatement si votre holding est dans le champ d'application et propose les actions de restructuration adaptées.
Diagnostic indicatif fondé sur l'article 235 ter C CGI (LF 2026 art. 7). Conditions cumulatives d'application : (1) société FR ou étrangère soumise à un IS équivalent, dont une personne de contrôle est domiciliée en France, (2) valeur globale des actifs ≥ 5 M€, (3) détention ≥ 50 % par une personne physique (avec famille proche, y compris via trust), (4) revenus passifs > 50 %, (5) détention d'actifs visés (yachts, bijoux et métaux précieux, vins et alcools, chevaux, logements dont la famille se réserve la jouissance), (6) actifs non affectés à activité économique réelle. Pour un audit complet (modélisation des trois architectures, simulation chiffrée, plan de restructuration sécurisé), contactez le cabinet.
Faire vérifier ce diagnostic par un avocat
Le diagnostic donne une première orientation. L'assujettissement réel dépend de la composition exacte des actifs et du contrôle de la société, et c'est là que se jouent les écarts. Laissez vos coordonnées : un avocat du cabinet vous écrit sous 24 heures ouvrées.
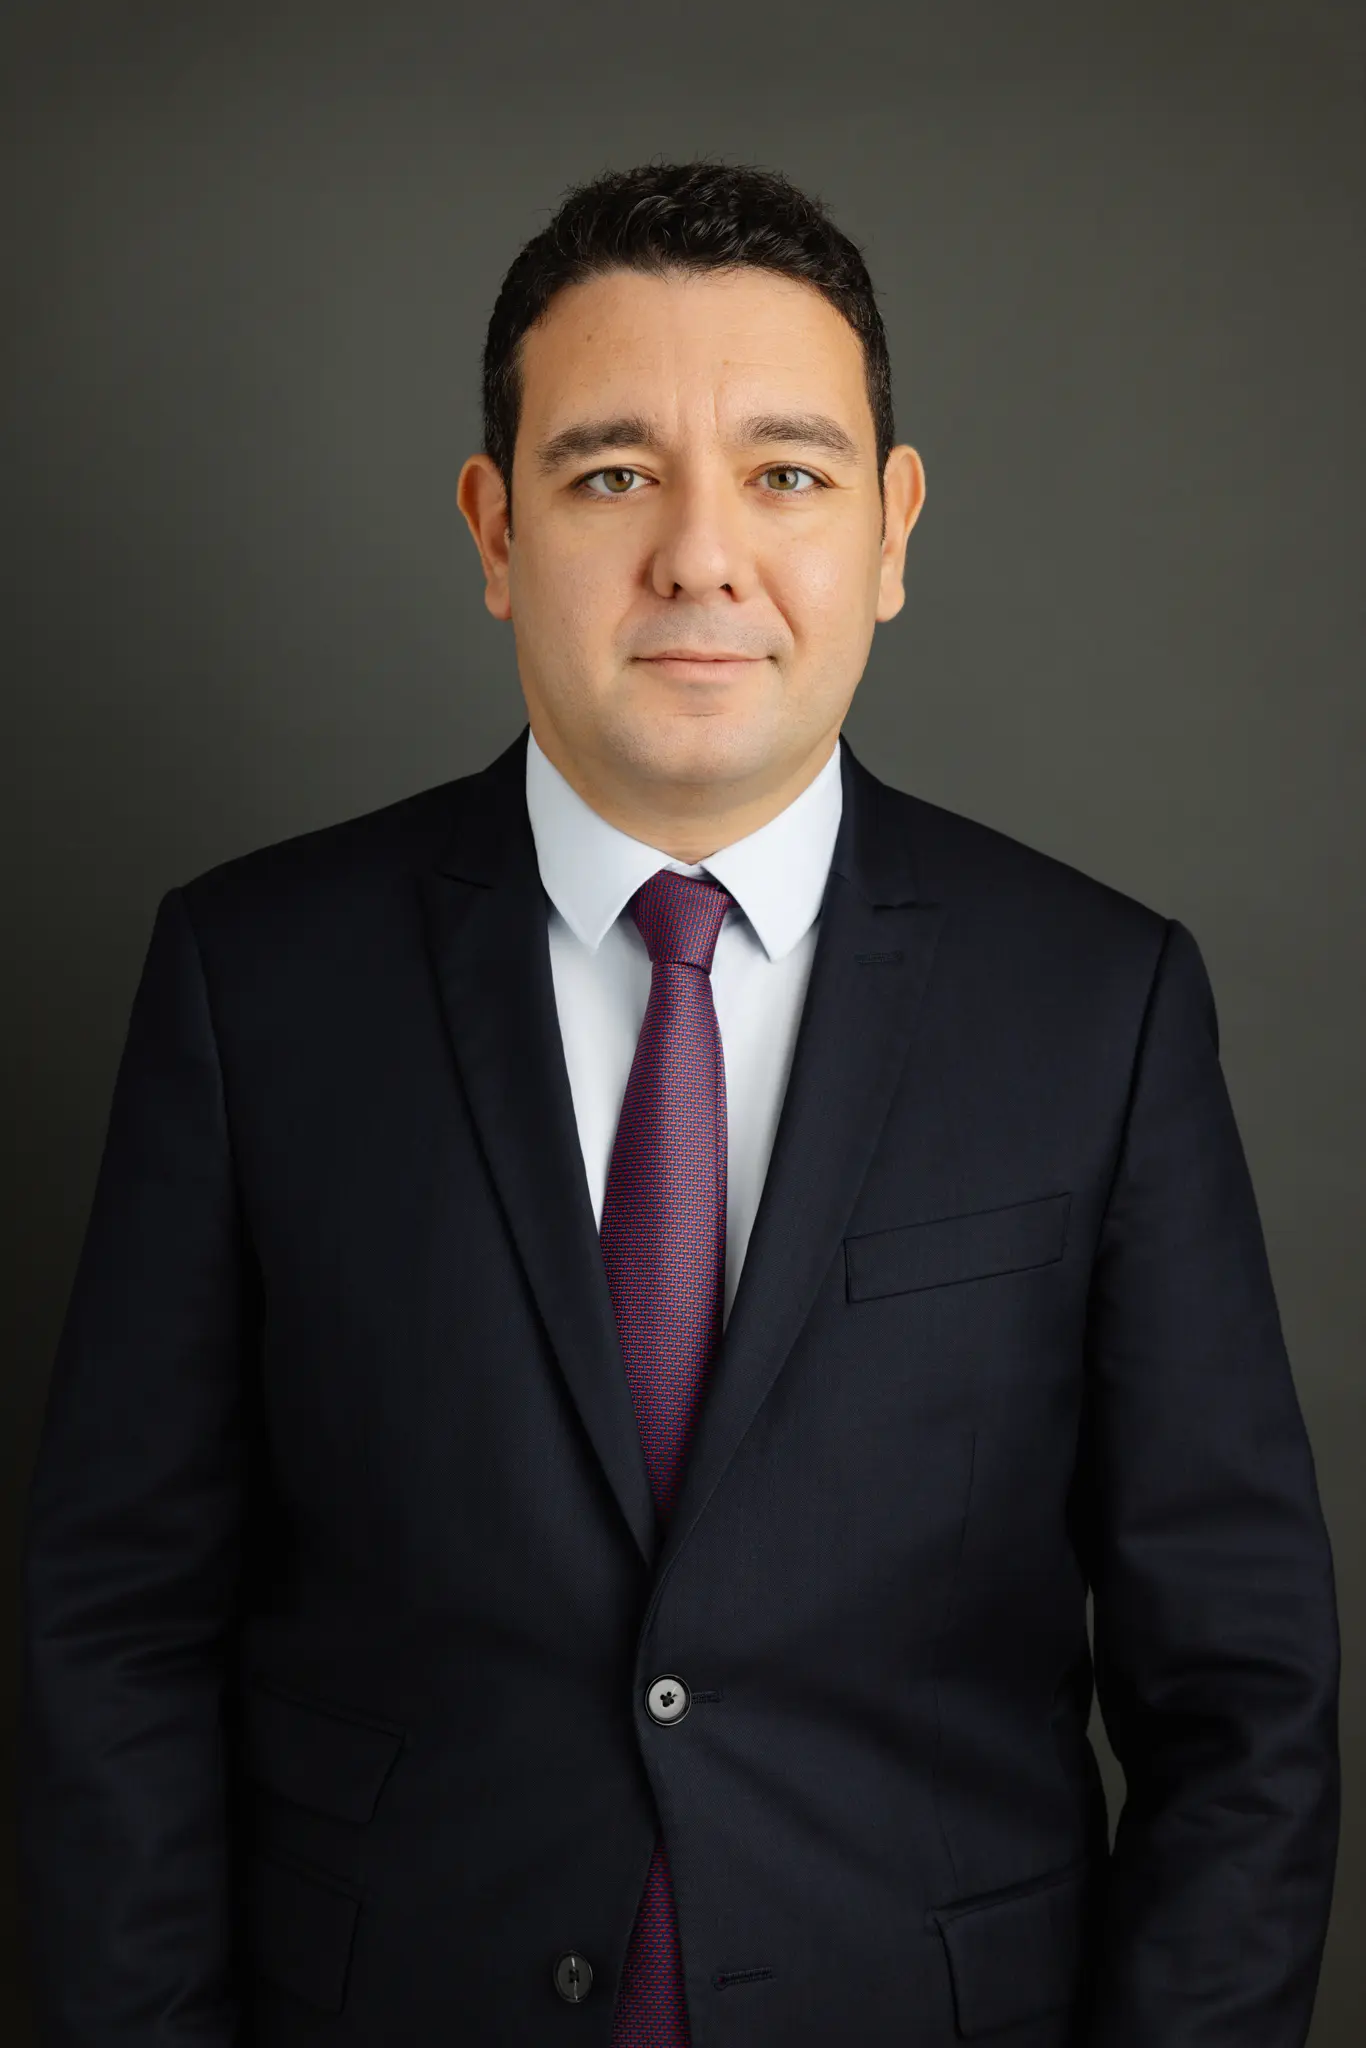
Expert référent — Me Jonathan Bensaid
Me Jonathan Bensaid, avocat fondateur du cabinet, accompagne UHNWI, VHNWI et family offices dans l'audit de leurs holdings face à la double articulation 235 ter C / 975 VII : modélisation chiffrée des trois architectures (statu quo, sortie patrimoine, affectation activité économique), restructuration préventive avant le 31/12/2026, défense en cas de redressement, préparation d'une stratégie QPC en cas de censure constitutionnelle.
- CGI art. 235 ter C
- CGI art. 975 VII
- LF 2026 art. 7
- Holdings patrimoniales
- UHNWI & VHNWI












Pour aller plus loin
Ressources liées sur la fiscalité du patrimoine UHNWI, l'IFI et les holdings patrimoniales.
Articulation 235 ter C ↔ IFI 975 VII
Analyse complète + 2 cas pratiques chiffrés (VHNWI 8 M€, UHNWI 45 M€).
Voir la page Article connexeTaxe holding patrimoniale 2026
Présentation détaillée du dispositif art. 235 ter C.
Voir la page Pôle d'expertisePlanification successorale & UHNWI
Holdings patrimoniales, démembrement, fiducie, transmission.
Voir la page Expert référentJonathan Bensaid — Avocat fondateur
Associé en charge des dossiers UHNWI et family offices.
Voir la pageAuditer votre holding avant le 31/12/2026
Premier échange confidentiel. Modélisation chiffrée des trois architectures (statu quo, sortie patrimoine personnel, affectation activité économique), choix de la stratégie optimale, mise en œuvre opérationnelle.
© BENSAID Avocats — Cet outil est pédagogique et indicatif. Il ne constitue pas un conseil juridique personnalisé. Sources : Loi n° 2026-103 du 19 février 2026 art. 7 ; CGI art. 235 ter C ; CGI art. 975 VII (exonération IFI corrélative) ; LPF art. L. 64 (abus de droit). Entrée en vigueur : exercices clos à compter du 31/12/2026. Mise à jour : mai 2026.