01
1. Les sociétés visées
Trois conditions cumulatives, appréciées à la date de clôture de l'exercice.
- Forme : société ayant son siège en France soumise à l'IS, de plein droit ou sur option ; société étrangère soumise à un impôt équivalent, ou société de capitaux, dont un associé de contrôle a son domicile fiscal en France
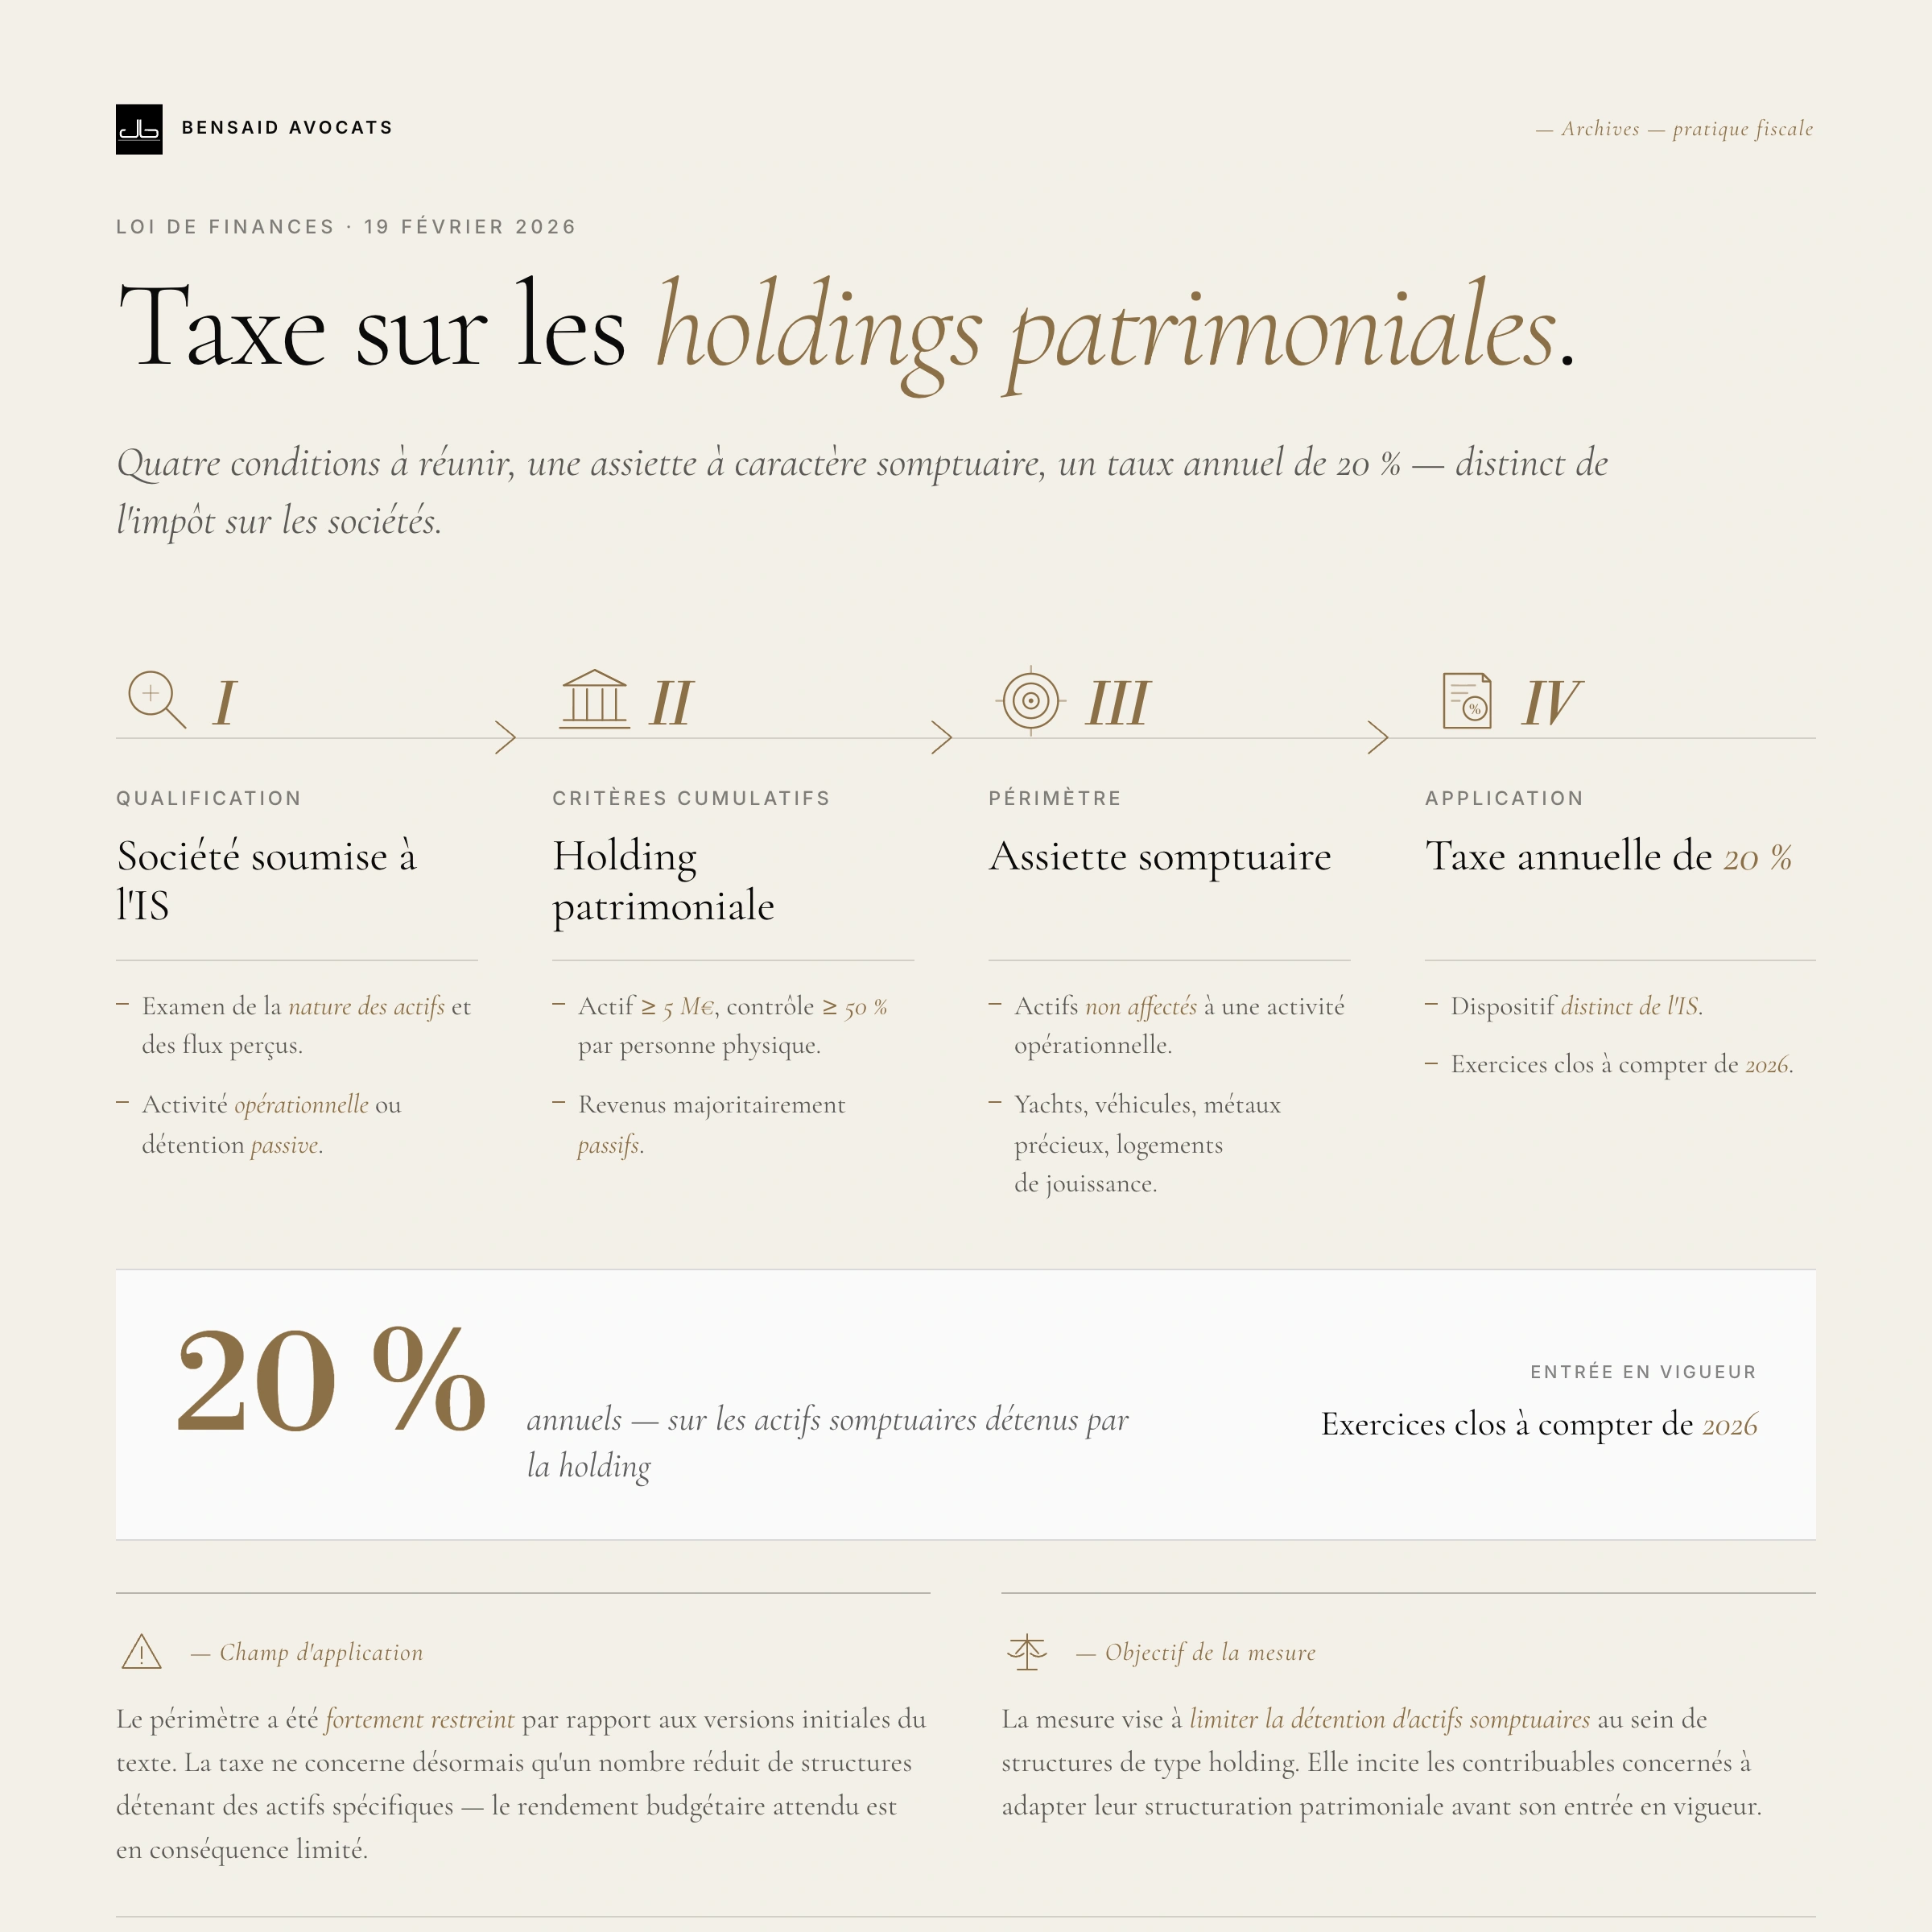
- Taille : valeur vénale de l'ensemble des actifs ≥ 5 M€, tous actifs confondus (trésorerie et titres compris)
- Contrôle : ≥ 50 % des droits de vote ou financiers détenus par une personne physique, directement ou par une chaîne de sociétés (une participation d'au moins 50 % vaut 100 %), ou pouvoir de décision exercé en fait
- Cercle familial : conjoint, partenaire de PACS, concubin notoire, ascendants, descendants, frères et sœurs sont réputés former une seule personne ; un pacte d'unité de vote sur la politique de distribution produit le même effet
- Présomptions : détention par un trust ou par une entité établie dans un État non coopératif, sauf preuve contraire (le seul caractère irrévocable ou discrétionnaire du trust ne suffit pas)
- Revenus passifs > 50 % des produits d'exploitation et financiers : dividendes, intérêts, redevances, droits d'auteur, loyers et produits de cession des biens qui les génèrent