Financements syndiqués · C. civ. art. 2488-1 et 2488-6 · Cass. com., 22 janvier 2025, n° 22-20.526

Fiducie-sûreté en club deal et pool bancaire : une garantie, plusieurs prêteurs

Lorsque plusieurs prêteurs financent ensemble une opération immobilière (club deal, crédit syndiqué, dette senior et mezzanine), une seule fiducie-sûreté peut garantir l'ensemble : le contrat désigne les bénéficiaires, organise leurs rangs et confie la réalisation à un fiduciaire ou à un agent des sûretés (C. civ. art. 2488-6). Le bien est transféré dans un patrimoine fiduciaire distinct, ce qui permet une réalisation efficace, en principe à l'abri de la procédure collective du constituant (sous réserve de la mise à disposition du bien, C. com. art. L. 622-23-1), et une articulation fine avec les pools bancaires. La Cass. com., 22 janvier 2025 (n° 22-20.526), rendue à propos d'un transfert de titres de capital en fiducie, illustre l'étendue des prérogatives que le fiduciaire exerce sur les droits transférés. Pour le régime général, voir la page fiducie-sûreté immobilière ; pour une opération à prêteur unique, la page refinancement immobilier par fiducie-sûreté.

Selon C. civ. art. 2011 et suivants (fiducie) ; art. 2372-1 et s. / 2488-1 et s. (fiducie-sûreté) ; art. 2488-6 et s. (agent des sûretés) ; C. com. (procédures collectives) ; Cass. com., 22 janvier 2025, n° 22-20.526, publié au bulletin · Juin 2026
— En bref
Quoi
La fiducie-sûreté transfère le bien dans un patrimoine fiduciaire dédié, au service du créancier garanti
Pour qui
Prêteurs, arrangeurs, pools bancaires, fonds de dette et emprunteurs sur opérations immobilières structurées
Atout clé
Réalisation efficace, en principe à l'abri de la procédure collective du constituant
Plusieurs prêteurs
Bénéficiaires multiples, rangs fixés au contrat, agent des sûretés (C. civ. art. 2488-6) pour agir au nom du pool
Jurisprudence
Cass. com., 22 janvier 2025, n° 22-20.526 : le fiduciaire exerce les droits attachés aux titres transférés
Textes
C. civ. art. 2011 et s. ; fiducie-sûreté (art. 2372-1 et s. / 2488-1 et s.)
— 01

Pourquoi les pools bancaires retiennent la fiducie-sûreté

La fiducie (C. civ. art. 2011 et suivants) permet à un constituant de transférer des biens, droits ou sûretés à un fiduciaire, qui les détient dans un patrimoine d'affectation séparé, à charge d'agir au profit d'un ou plusieurs bénéficiaires. En matière de garantie, la fiducie-sûreté affecte ce mécanisme à la sécurisation d'une créance : le bien sort du patrimoine du constituant pour garantir le remboursement.

L'atout décisif est la mise à l'écart du patrimoine fiduciaire : les actifs transférés ne se trouvent plus dans le patrimoine du constituant et échappent, en principe, à la procédure collective de ce dernier. Une réserve importante : lorsque le constituant conserve l'usage ou la jouissance du bien en vertu d'une convention de mise à disposition, l'article L. 622-23-1 du code de commerce interdit toute cession ou tout transfert du bien au profit du fiduciaire ou d'un tiers du seul fait de l'ouverture d'une sauvegarde ou d'un redressement, de l'arrêté du plan ou du défaut de paiement d'une créance antérieure. C'est néanmoins ce qui distingue la fiducie-sûreté des sûretés réelles classiques (hypothèque, nantissement), souvent neutralisées ou ralenties par la procédure.

La réalisation est elle aussi plus efficace : à défaut de paiement, le bénéficiaire peut se voir attribuer le bien ou le faire vendre selon les modalités prévues, sans la lourdeur d'une saisie classique. La valeur du bien est alors déterminée par un expert, sauf exceptions légales, et l'excédent éventuel sur la dette garantie revient au constituant (C. civ. art. 2488-3). Pour les pools bancaires et les financements à effet de levier, cette prévisibilité explique le retour en grâce de l'outil.

La Cass. com., 22 janvier 2025 (n° 22-20.526), publiée au bulletin, en offre une illustration : des titres de capital avaient été transférés en fiducie pour garantir un emprunt obligataire, et le fiduciaire, devenu titulaire de l'intégralité des titres, avait révoqué le dirigeant. La Cour approuve la cour d'appel d'avoir déclaré irrecevable la demande de désignation d'un administrateur provisoire formée par ce dirigeant, celle-ci tendant à la protection de ses intérêts personnels et non de l'intérêt social. L'affaire montre concrètement que le fiduciaire exerce les prérogatives attachées aux droits transférés : une fois le bien mis en fiducie, le constituant n'en a plus la libre disposition.

— 02

Structuration et réalisation : les points de vigilance

La puissance de la fiducie-sûreté tient à sa rédaction. Le contrat de fiducie, le choix du fiduciaire et l'articulation avec les autres créanciers déterminent l'efficacité réelle de la garantie.

Contrat de fiducie et fiduciaire

Définition précise des biens transférés, de la mission du fiduciaire, des cas de réalisation et des modalités de restitution. Le choix d'un fiduciaire habilité (établissement de crédit, avocat, entreprise d'investissement) conditionne la sécurité de l'opération.

Articulation avec les pools bancaires

Coordination des rangs, désignation des bénéficiaires et clauses de partage. Depuis l'ordonnance du 4 mai 2017, l'agent des sûretés (C. civ. art. 2488-6 et suivants) peut prendre, inscrire, gérer et réaliser toute sûreté en son nom propre au profit des prêteurs, dans un patrimoine affecté distinct du sien. La fiducie-sûreté s'intègre ainsi aux financements syndiqués et aux club deals en clarifiant qui contrôle l'actif en cas de défaut.

Réalisation hors procédure collective

Sécuriser la réalisation en cas de défaut : attribution au bénéficiaire ou vente. Attention à la convention de mise à disposition du bien au constituant : lorsqu'elle existe, l'article L. 622-23-1 du code de commerce paralyse la réalisation pendant la sauvegarde ou le redressement. Le choix de laisser ou non l'usage du bien au constituant est donc structurant.

Fiscalité et neutralité

Le régime de la fiducie recherche une neutralité fiscale, sous conditions, lorsque le constituant est désigné comme bénéficiaire (CGI art. 238 quater B et s.) ; les transferts, droits d'enregistrement et conséquences à la sortie doivent être anticipés dès la structuration.

— 03

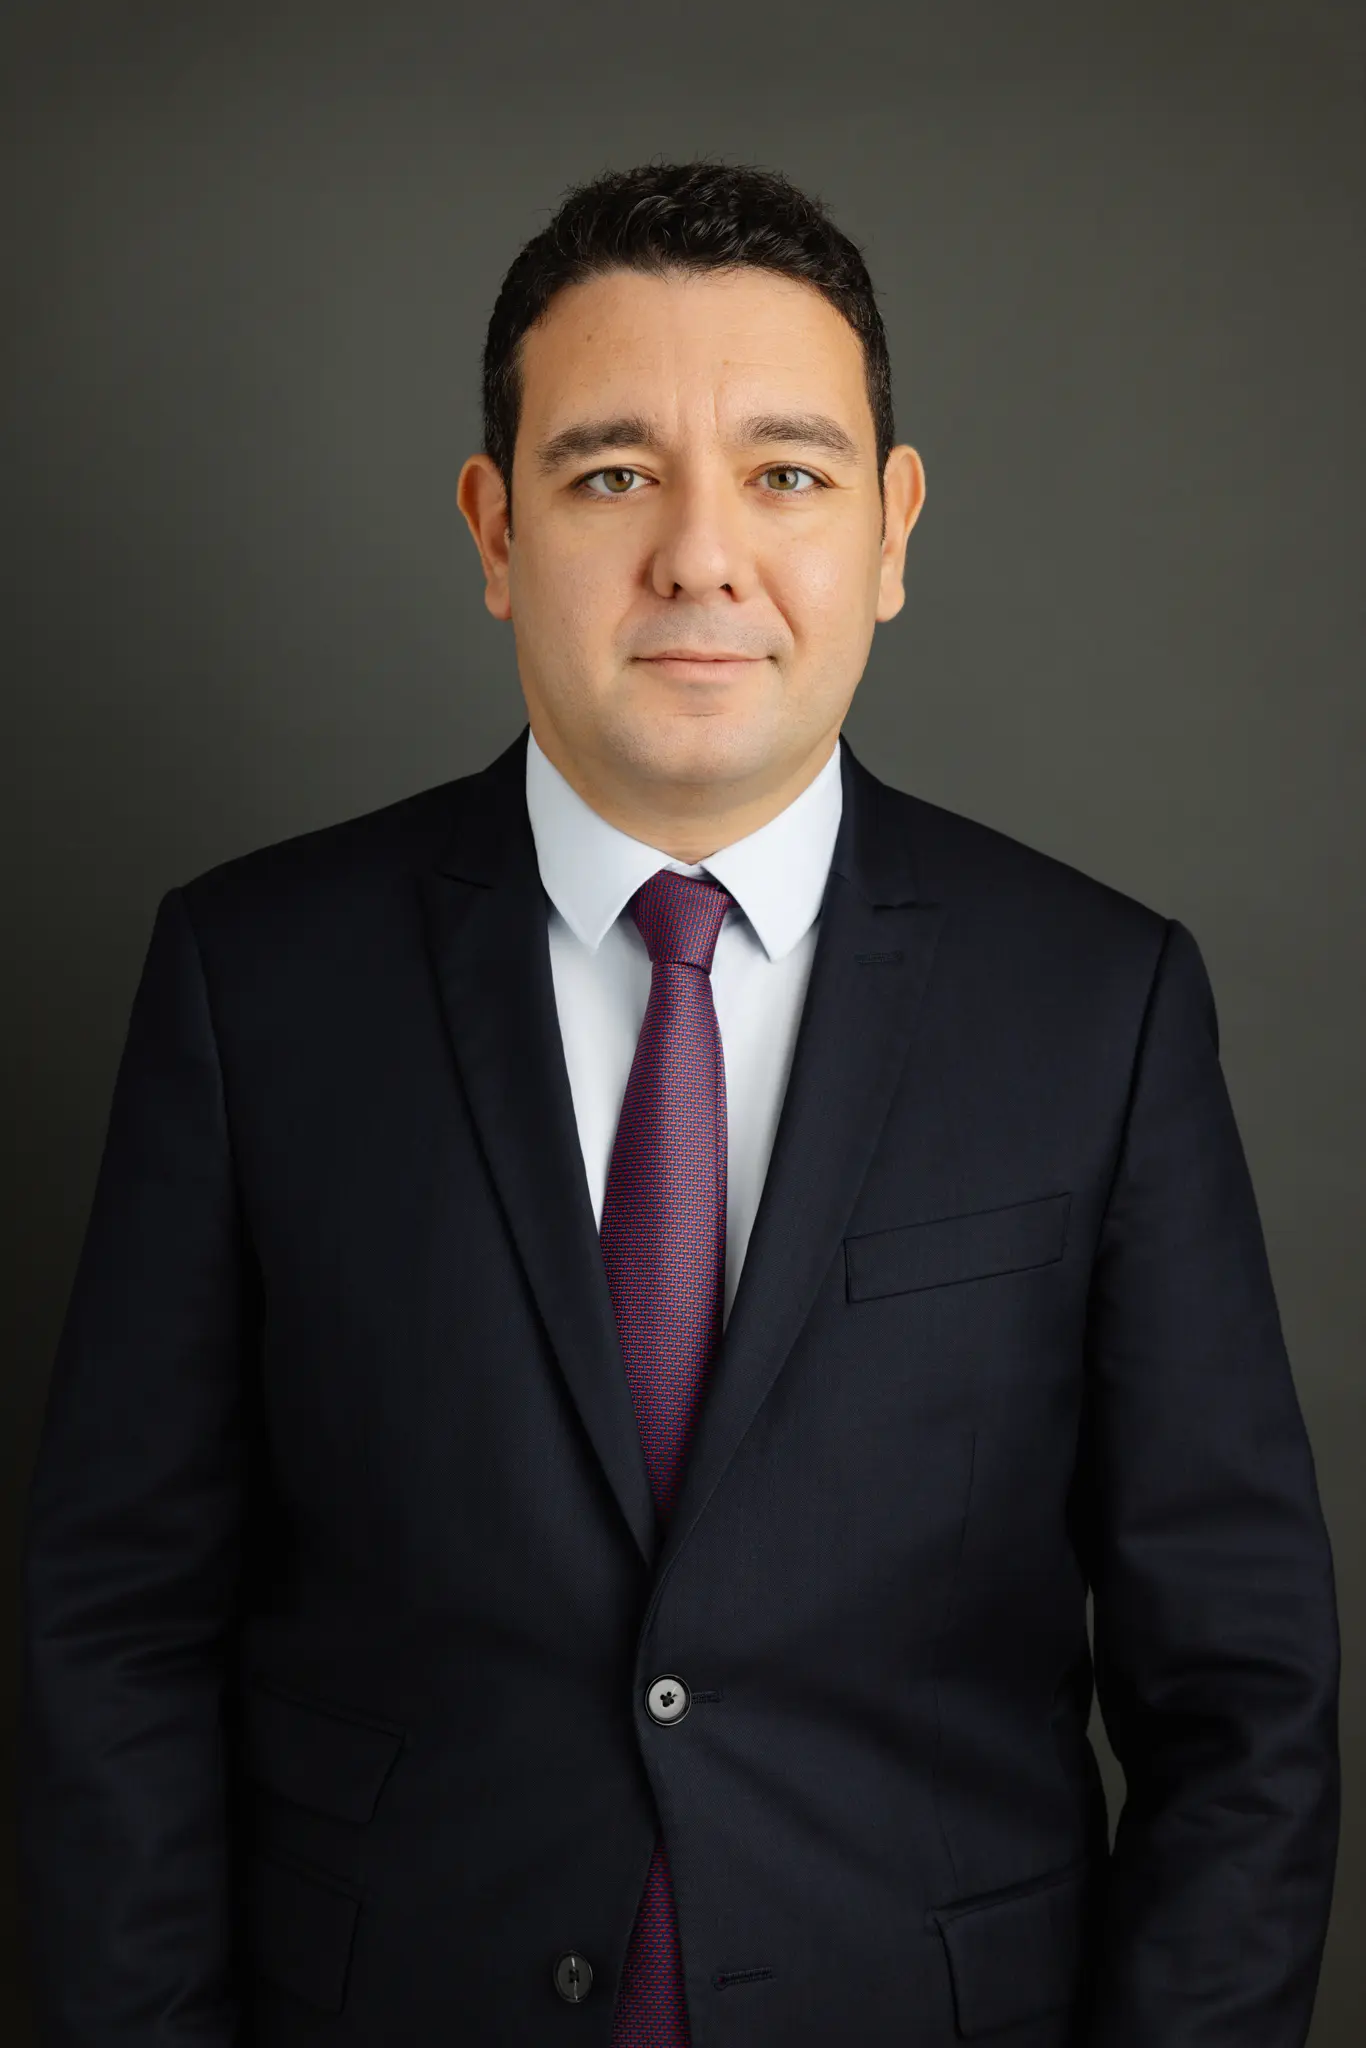
Expert référent : Me Jonathan Bensaid

Me Jonathan Bensaid, avocat fondateur, structure et défend des fiducies-sûretés immobilières dans les financements structurés : rédaction du contrat de fiducie, choix du fiduciaire, articulation avec les pools bancaires et sécurisation de la réalisation. Le cabinet est inscrit aux Barreaux de Paris & Genève et intervient en conseil comme en contentieux.

  • Fiducie-sûreté
  • Financements structurés
  • Pools bancaires
  • Patrimoine fiduciaire
  • Cass. com. 2025
  • Réalisation de sûreté
  • Immobilier
— Questions fréquentes

Questions fréquentes sur la fiducie-sûreté immobilière

Une fiducie-sûreté peut-elle garantir plusieurs prêteurs d'un club deal ?

Oui. Le constituant transfère la propriété de l'immeuble (ou des titres d'une société immobilière) à un fiduciaire, et le contrat de fiducie peut désigner plusieurs bénéficiaires, fixer leurs rangs et les règles de partage du produit de réalisation. Les prêteurs peuvent aussi confier la prise, la gestion et la réalisation des sûretés à un agent des sûretés (C. civ. art. 2488-6), qui agit en son nom propre à leur profit. Le régime général de la garantie est présenté sur la page fiducie-sûreté immobilière.

Pourquoi est-elle considérée comme une garantie particulièrement efficace ?

Parce que le bien sort du patrimoine du constituant pour rejoindre un patrimoine fiduciaire distinct. Il échappe en principe à la procédure collective du constituant, là où une hypothèque ou un nantissement peuvent être neutralisés ou ralentis par l'ouverture d'une sauvegarde ou d'un redressement. La réserve principale tient à la convention de mise à disposition du bien au constituant : l'article L. 622-23-1 du code de commerce paralyse alors la réalisation pendant la sauvegarde ou le redressement. La réalisation reste par ailleurs plus rapide et prévisible qu'une saisie, ce qui rassure les prêteurs et les pools bancaires.

Que retenir de l'arrêt Cass. com., 22 janvier 2025 (n° 22-20.526) ?

L'arrêt, publié au bulletin, concerne des titres de capital transférés en fiducie pour garantir un emprunt obligataire. Le fiduciaire, devenu titulaire de l'intégralité des titres, avait révoqué le dirigeant ; la Cour approuve la cour d'appel d'avoir déclaré irrecevable la demande de désignation d'un administrateur provisoire formée par ce dernier, jugée destinée à protéger ses intérêts personnels et non l'intérêt social. L'affaire illustre que le fiduciaire exerce les prérogatives attachées aux droits transférés : une fois le bien mis en fiducie, le constituant n'en a plus la libre disposition.

La fiducie-sûreté résiste-t-elle à la procédure collective du constituant ?

En principe oui, car les actifs transférés ne figurent plus dans le patrimoine du constituant. La vigilance porte sur la convention de mise à disposition du bien au constituant : lorsque celui-ci en conserve l'usage ou la jouissance, l'article L. 622-23-1 du code de commerce interdit toute cession ou tout transfert du bien au profit du fiduciaire ou d'un tiers pendant la sauvegarde ou le redressement. Une structuration soignée, notamment sur ce point, est donc déterminante pour préserver l'efficacité de la garantie.

Comment Bensaid Avocats accompagne-t-il ces opérations ?

Le cabinet, inscrit aux Barreaux de Paris & Genève, structure la fiducie-sûreté (contrat de fiducie, choix du fiduciaire, articulation avec les pools bancaires et l'agent des sûretés), sécurise les modalités de réalisation et défend les opérations en cas de contentieux. Il intervient pour les prêteurs comme pour les emprunteurs sur les financements immobiliers structurés.

Cité par
Récit interactif

Ce sujet se joue aussi : La Transmission, vingt ans aux côtés d'une famille, chapitre V, l'immobilier familial en SCI.

Jouer

Structurer votre fiducie-sûreté immobilière

Premier échange confidentiel. Rédaction du contrat de fiducie, choix du fiduciaire, articulation avec les pools bancaires, sécurisation de la réalisation et défense des opérations de financement structuré.