
Pôle Art — Circulation internationale

Importation & exportation
d'œuvres d'art

L'importation et l'exportation d'œuvres d'art en France relèvent d'une triple réglementation : (1) certificat d'exportation des biens culturels (Code du patrimoine art. L.111-2) et licence UE (règlement (CE) 116/2009) à la sortie ; (2) déclaration douanière avec TVA 5,5 % à l'importation (CGI, art. 278-0 bis, I, et 278-0 B, I) ; (3) contrôle de provenance licite via le règlement (UE) 2019/880 et les conventions internationales (UNESCO 1970, UNIDROIT 1995). Une qualification erronée expose à la saisie, à des sanctions douanières, voire à la nullité de la transaction.

Paris · Genève · Marseille · Cannes · Lisbonne
— En bref
Quoi
Régimes douaniers, fiscaux et patrimoniaux de circulation internationale d'œuvres
Pour qui
Galeries, maisons de vente, collectionneurs, transporteurs spécialisés, fondations
Textes clés
Code patrimoine art. L.111-2 ; règlement (CE) 116/2009 ; règlement (UE) 2019/880
Délai certificat
4 mois à compter du dossier complet ; le silence vaut en principe délivrance (C. patr., art. R. 111-6)
Action recommandée
Audit de provenance + structuration en amont de tout flux Genève · Londres · New York
— 01

Trois couches juridiques se superposent à chaque mouvement

Faire circuler une œuvre suppose de répondre simultanément à trois questions : (1) le bien est-il un trésor national dont la sortie est interdite ou soumise à autorisation (Code du patrimoine art. L.111-1) ? (2) Quel est le régime douanier et TVA applicable à l'opération (importation, exportation, réexportation, perfectionnement actif) ? (3) Quelle est la provenance licite et la conformité aux conventions internationales protégeant les biens culturels ?

Une seule de ces trois couches mal traitée déclenche un risque majeur : refus du certificat d'exportation, blocage en douane, saisie pour défaut de provenance licite, redressement TVA, voire poursuites pénales (Code du patrimoine art. L.114-1 et suivants).

Notre cabinet sécurise les flux pour galeries, maisons de vente, collectionneurs, fondations et transporteurs spécialisés, en France comme à l'international, avec une articulation Paris · Genève · Londres · New York.

— 02

Les quatre régimes de circulation des œuvres

01

Certificat d'exportation

Document obligatoire pour faire sortir du territoire, à titre temporaire ou définitif, un bien culturel qui atteint les seuils de l'annexe 1 du Code du patrimoine (par exemple, un tableau de plus de cinquante ans, n'appartenant pas à son auteur, d'une valeur de 300 000 € ou plus).

  • Délai d'instruction : 4 mois à compter du dossier complet ; le silence de l'administration vaut en principe délivrance
  • Refus réservé aux trésors nationaux, après avis d'une commission : nouvelle demande irrecevable pendant 30 mois, offre d'achat possible de l'État
  • Valable sans limite de durée ; vingt ans renouvelables pour les biens de cent ans ou moins
  • Sortie temporaire pour exposition, restauration ou expertise : autorisation de sortie temporaire à la place du certificat
02

Licence d'exportation UE

En plus du certificat français, requise pour faire sortir de l'Union européenne un bien culturel visé par le règlement (CE) n° 116/2009.

  • L'annexe I du règlement fixe 15 catégories et des seuils propres, parfois plus bas que les seuils français : 150 000 € pour un tableau, 50 000 € pour une sculpture, 15 000 € pour une photographie
  • Délivrée par le ministre chargé de la culture (C. patr., art. R. 111-19)
  • Présentée en douane avec le certificat ou l'autorisation de sortie temporaire
03

Importation depuis pays tiers

Régime renforcé depuis le règlement (UE) 2019/880 : licence d'importation pour certaines catégories sensibles, déclaration de l'importateur pour d'autres.

  • Exportation conforme au droit du pays de création ou de découverte ; à défaut de pouvoir le déterminer, ou pour une sortie antérieure au 24 avril 1972, au droit du dernier pays de séjour de plus de cinq ans
  • Biens archéologiques et fragments de monuments de plus de 250 ans : licence ; autres catégories de plus de 200 ans et d'au moins 18 000 € : déclaration
  • Licences et déclarations déposées dans le système électronique ICG, obligatoire au plus tard depuis le 28 juin 2025
04

Régimes douaniers économiques

Admission temporaire, perfectionnement actif, transit, entrepôt douanier : régimes utiles pour exposition, restauration, vente aux enchères ou stockage en free port.

  • Admission temporaire (exposition) et perfectionnement actif (restauration) : en suspension de droits et de TVA
  • Free port (Genève, Luxembourg) : suspension TVA jusqu'à mise en consommation
  • Apurement : justifier la sortie ou mise en consommation
— 03

Articulation France · Suisse · UE : 5 cas opérationnels

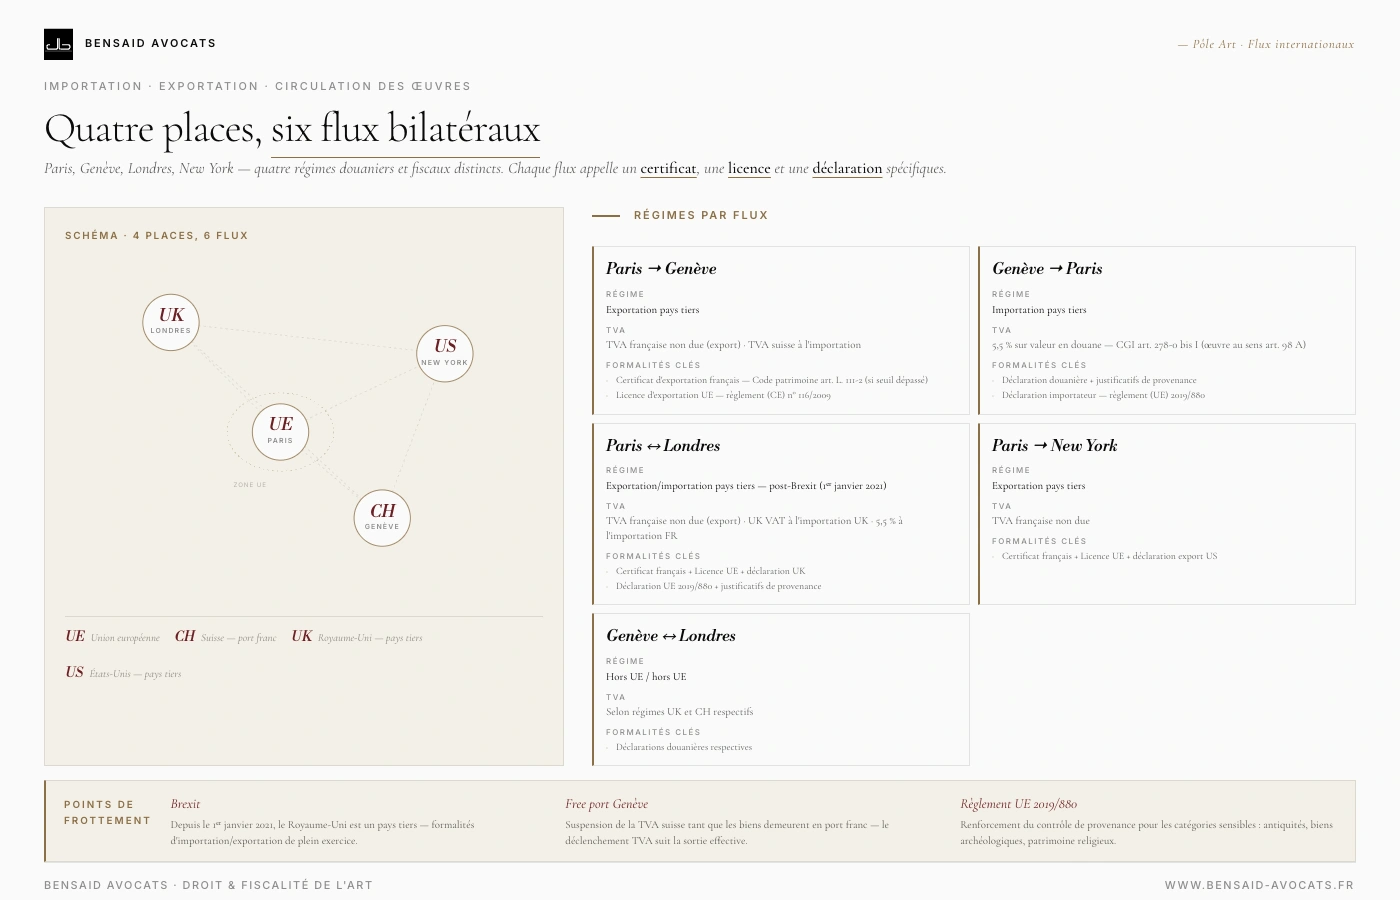
La circulation Paris ↔ Genève ↔ Londres ↔ New York exige une coordination précise des régimes douaniers, fiscaux et patrimoniaux.

1. Achat à Genève → Paris

Importation depuis pays tiers : déclaration douanière, TVA de 5,5 % (CGI, art. 278-0 bis, I, et 278-0 B, I) sur la valeur en douane majorée des droits, taxes et frais accessoires jusqu'au premier lieu de destination (CGI, art. 292), justificatifs de provenance, attention à la qualification fiscale de l'œuvre (CGI, annexe III, art. 98 A).

2. Vente Paris → New York

Certificat d'exportation si l'œuvre atteint les seuils de l'annexe 1, licence de l'Union si elle atteint ceux du règlement (CE) n° 116/2009, déclaration d'exportation. Pour un vendeur particulier domicilié en France, l'exportation définitive supporte en principe la taxe forfaitaire de 6 % sur la valeur en douane, plus 0,5 % de CRDS, sauf exonération (valeur de 5 000 € au plus notamment) ou option pour la plus-value, qui suppose de justifier la date et le prix d'acquisition ; une exportation temporaire reste possible si la vente est incertaine, le certificat restant requis. Voir le guide du vendeur d'une collection.

3. Free port Genève (stockage longue durée)

Suspension TVA tant que l'œuvre reste en zone franche. Préparer la stratégie de sortie (vente locale, importation France/UE, transfert vers autre free port). Vigilance sur les obligations déclaratives en France si le détenteur est résident fiscal français.

4. Prêt à exposition (musée, foire)

Œuvre prêtée pour une exposition à l'étranger : autorisation de sortie temporaire au lieu du certificat (C. patr., art. L. 111-2 et L. 111-7) et, hors de l'Union, licence d'exportation. Œuvre venant de l'étranger : admission temporaire en suspension de droits et de TVA. Assurance clou à clou et convention de prêt. Les formalités se préparent plusieurs mois à l'avance.

5. Restauration à l'étranger

Autorisation de sortie temporaire pour restauration (C. patr., art. L. 111-2) et, en douane, perfectionnement passif : au retour, l'exonération peut être totale ou partielle, l'imposition portant en principe sur le coût de la restauration, sous réserve du respect des conditions du régime. Documentation rigoureuse de l'état et de la valeur au départ.

— Carte des flux

Paris ↔ Genève ↔ Londres ↔ New York

Carte des 6 flux internationaux d'œuvres d'art entre Paris, Genève, Londres et New York : régimes douaniers, TVA applicable, certificats d'exportation Code patrimoine art. L.111-2 et règlement (UE) 2019/880.
Points de frottement : Brexit (UK = pays tiers depuis 2021), free port Genève (suspension TVA), règlement UE 2019/880 (provenance). © Bensaid Avocats.
— 04

Notre expérience auprès des galeries, maisons de vente et transporteurs

Le cabinet conseille régulièrement des galeries, maisons de vente, collectionneurs internationaux et transporteurs spécialisés sur les opérations transfrontalières d'œuvres d'art : montage des dossiers de certificat d'exportation, gestion des refus de certificat et des offres d'achat de l'État, sécurisation des chaînes de provenance, structuration des opérations en free port (Genève, Luxembourg), et défense en cas de saisie douanière.

Notre double barreau France · Suisse est ici un atout opérationnel : nous coordonnons en direct avec les autorités cantonales suisses, nous structurons les flux Paris · Genève · Londres et nous travaillons en réseau avec des avocats new-yorkais et londoniens pour les transactions transatlantiques.

Nous intervenons à la fois en amont (audit des chaînes de provenance, structuration des opérations, conseil pré-acquisition) et en contentieux (recours contre refus de certificat, contentieux douanier, défense de procédures de saisie au titre du règlement biens culturels).

— Questions fréquentes

Faire circuler une œuvre en sécurité

Quels sont les seuils du certificat d'exportation français ?

Les seuils figurent à l'annexe 1 du Code du patrimoine (art. R. 111-1), en vigueur depuis le 1er janvier 2021. Pour les œuvres de plus de cinquante ans n'appartenant pas à leur auteur : tableaux et peintures 300 000 €, sculptures 100 000 €, aquarelles, gouaches et pastels 50 000 €, dessins 30 000 €, photographies 25 000 €, gravures et estampes 20 000 €. Les archives de plus de cinquante ans sont visées dès 300 €. Au-delà, toute sortie du territoire, même temporaire, requiert le certificat (ou, pour une exposition, une restauration ou une expertise, une autorisation de sortie temporaire), qui ne peut être refusé qu'à un trésor national. Les seuils de la licence de l'Union sont distincts et parfois plus bas (150 000 € pour un tableau).

Que se passe-t-il en cas de refus du certificat d'exportation ?

Le refus, prononcé après avis motivé d'une commission, signifie que l'œuvre présente le caractère de trésor national (C. patr., art. L. 111-4). Pendant 30 mois, toute nouvelle demande est irrecevable (art. L. 111-6) et l'État peut présenter une offre d'achat tenant compte des prix du marché international (art. L. 121-1). Si le propriétaire ne l'accepte pas dans les trois mois, le prix peut être fixé par expertise ; l'État dispose alors de deux mois pour offrir le prix d'expertise. Si le propriétaire refuse cette offre, ou n'y répond pas dans les deux mois, le refus de certificat est renouvelé, sans indemnité. En revanche, si l'État ne présente pas d'offre dans ces délais, le certificat ne peut plus être refusé. Ces mois peuvent être mis à profit pour préparer une autre issue : vente à une institution, achat par l'État financé par des versements d'entreprises ouvrant droit à réduction d'impôt (CGI, art. 238 bis-0 A), dation en paiement.

Quelle est la différence entre certificat français et licence UE ?

Le certificat français autorise la sortie du territoire français (vers UE ou pays tiers). La licence UE est requise pour la sortie du territoire de l'Union européenne, en complément du certificat. Pour une vente Paris → New York : les deux sont nécessaires. Pour Paris → Genève : certificat français + licence UE (Suisse hors UE).

Le free port de Genève est-il un paradis fiscal ?

Non. C'est un entrepôt sous contrôle douanier en territoire suisse, où la TVA et les droits d'importation suisses sont suspendus tant que les biens y restent. La détention est licite, mais elle ne dispense pas le propriétaire de ses obligations fiscales dans son pays de résidence : pour un résident de France, imposition de la cession (taxe forfaitaire ou plus-value), droits de succession et de donation. Il ne soustrait pas non plus les biens au contrôle de l'administration douanière.

Que faire si une œuvre est saisie en douane pour défaut de provenance ?

Action immédiate : (1) identifier la mesure (retenue, saisie douanière, refus fondé sur le règlement (UE) 2019/880) et les recours qui s'y attachent, dont les délais sont brefs ; (2) reconstituer la chaîne de provenance (factures, successions, archives, exportation depuis le pays d'origine) ; (3) discuter avec les douanes de la qualification (importation licite, ancienneté de la détention, bien hors du champ du règlement). Sans justification, l'œuvre peut être retenue durablement, voire confisquée à l'issue d'une procédure douanière ou pénale.

Quelles obligations pour les transporteurs spécialisés ?

Le transporteur ou le commissionnaire qui dépose la déclaration en son nom propre, pour le compte du propriétaire (représentation indirecte), devient lui aussi débiteur de la dette douanière (code des douanes de l'Union, art. 77). Il exige donc, à juste titre, un dossier complet : certificat, licence, valeur en douane, justificatifs de provenance, assurance. Un dossier incomplet entraîne un refus de prise en charge ou des retards.

Quelles sont les erreurs fréquentes dans la circulation internationale d'œuvres ?

Quatre erreurs majeures : (1) déclaration douanière sous-évaluée à l'importation (rappel TVA + amendes douanières + risque de qualification fraude) ; (2) oubli du certificat d'exportation pour des œuvres dépassant le seuil par catégorie (saisie en sortie ou contentieux ultérieur) ; (3) provenance non documentée pour les antiquités sortant d'un pays source (refus de mise en libre pratique au titre du règlement UE 2019/880) ; (4) confusion entre admission temporaire et libre pratique (TVA exigible si l'œuvre n'est pas réexportée dans les délais d'apurement).

Comment fonctionne le free port de Genève en pratique ?

Le free port de Genève (Ports Francs et Entrepôts de Genève SA) est un entrepôt sous contrôle douanier en territoire suisse. Les biens y sont stockés sous régime de suspension TVA et droits de douane. Sortie possible vers : (a) Suisse interne → exigibilité TVA suisse à la mise en consommation ; (b) Union européenne → importation, TVA de 5,5 % en France, contrôle de provenance au titre du règlement (UE) 2019/880 ; (c) autre pays tiers → réexportation. Les obligations fiscales en France (résidence fiscale du propriétaire) restent dues. Les biens y sont placés sous contrôle douanier : le port franc n'est pas un lieu de secret.

Le règlement UE 2019/880 s'applique-t-il à toutes les œuvres importées ?

Non. Le règlement (UE) 2019/880 ne vise que les biens culturels créés ou découverts hors de l'Union ; ceux créés ou découverts dans l'Union en sont exclus. Il distingue : (a) une licence d'importation pour les produits de fouilles et les éléments de monuments démembrés de plus de 250 ans, quelle que soit leur valeur (annexe, partie B) ; (b) une déclaration de l'importateur, attestant la licéité de la sortie du pays d'origine, pour les autres catégories de l'annexe, partie C, lorsque le bien a plus de 200 ans et vaut au moins 18 000 € en douane. Une œuvre moderne ou contemporaine n'atteint donc pas ces seuils d'ancienneté. Licences et déclarations passent par le système électronique ICG, obligatoire au plus tard depuis le 28 juin 2025.

Cité par

Une opération transfrontalière à sécuriser ?

Premier échange confidentiel — audit de la chaîne de provenance, montage du certificat ou défense en cas de saisie.











