Fiscalité internationale · Établissement stable
Établissement stable : définition et critères
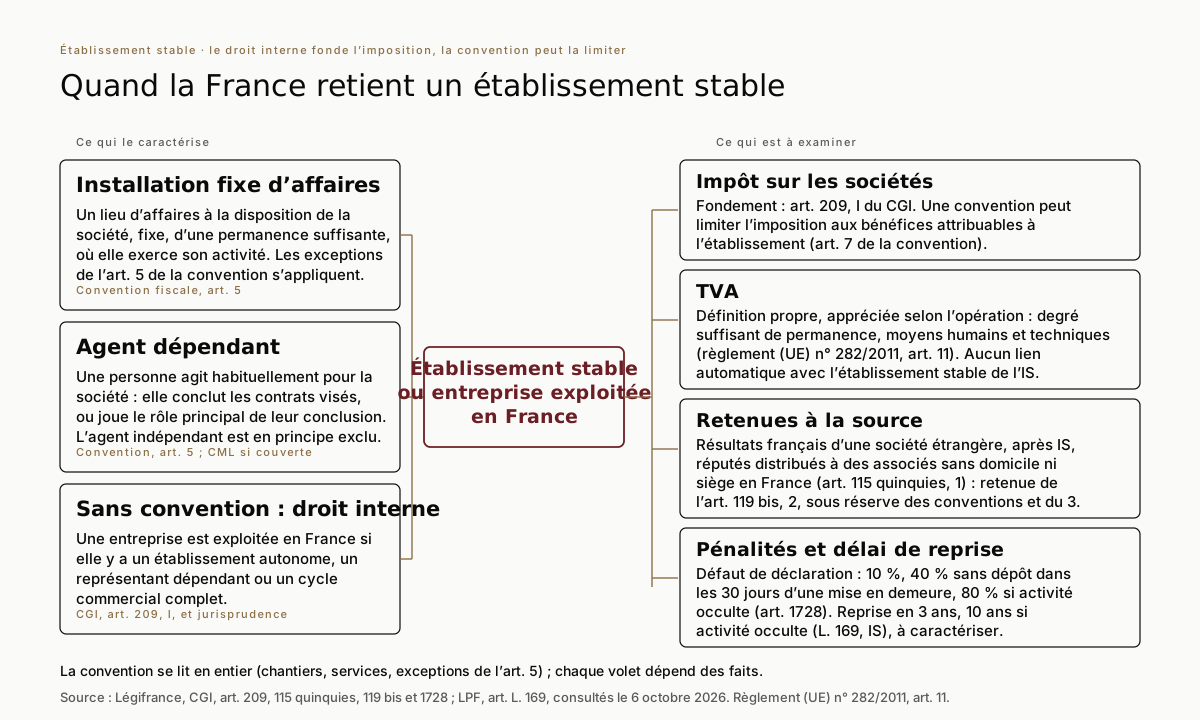
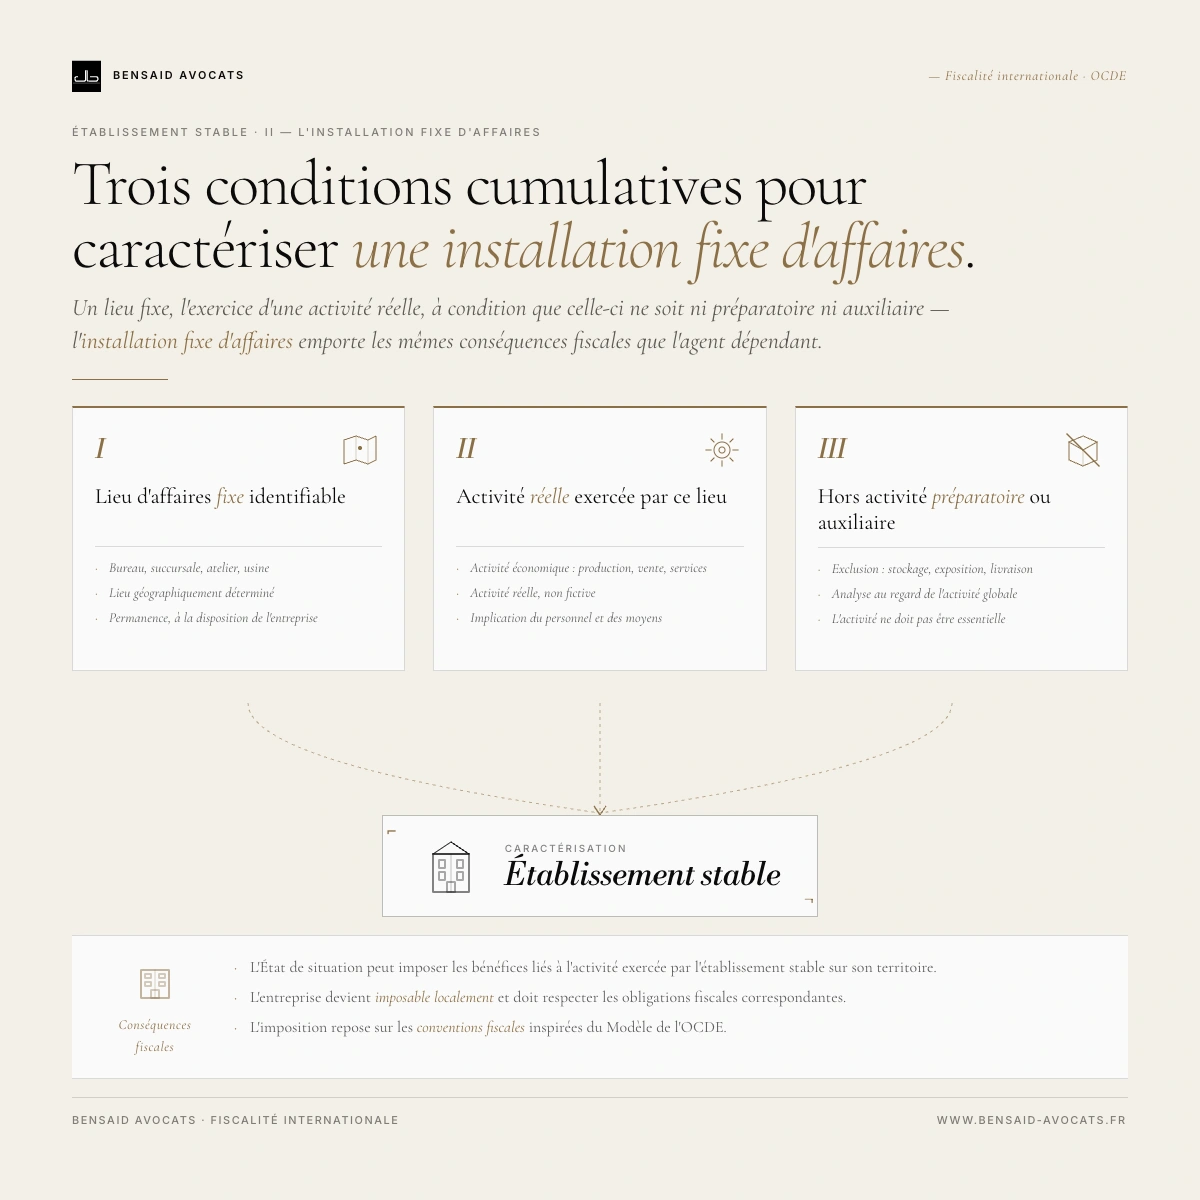
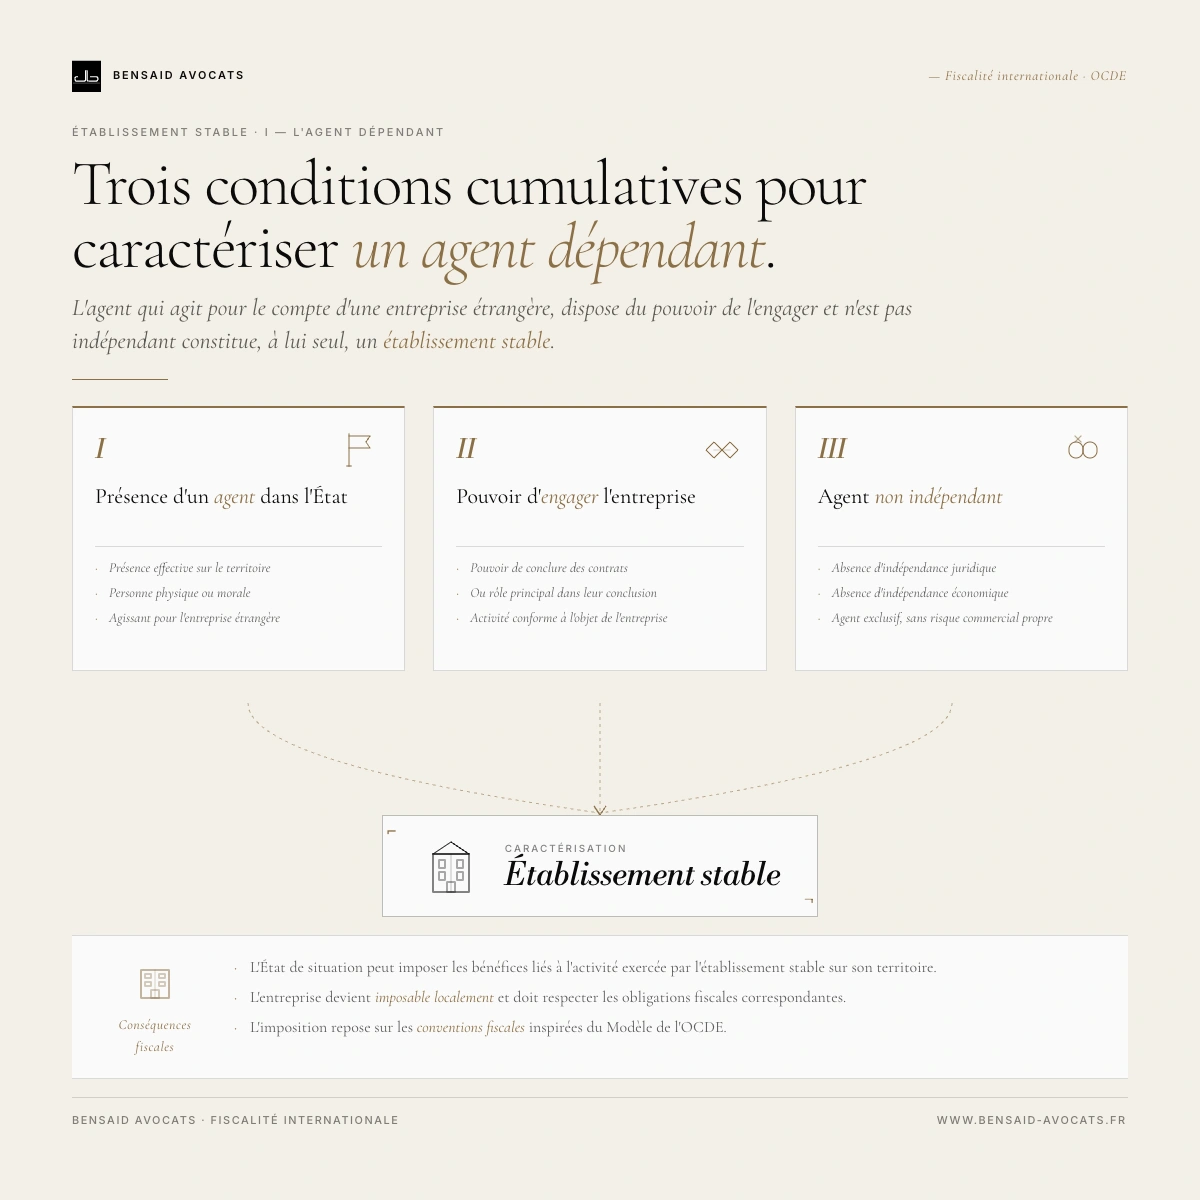
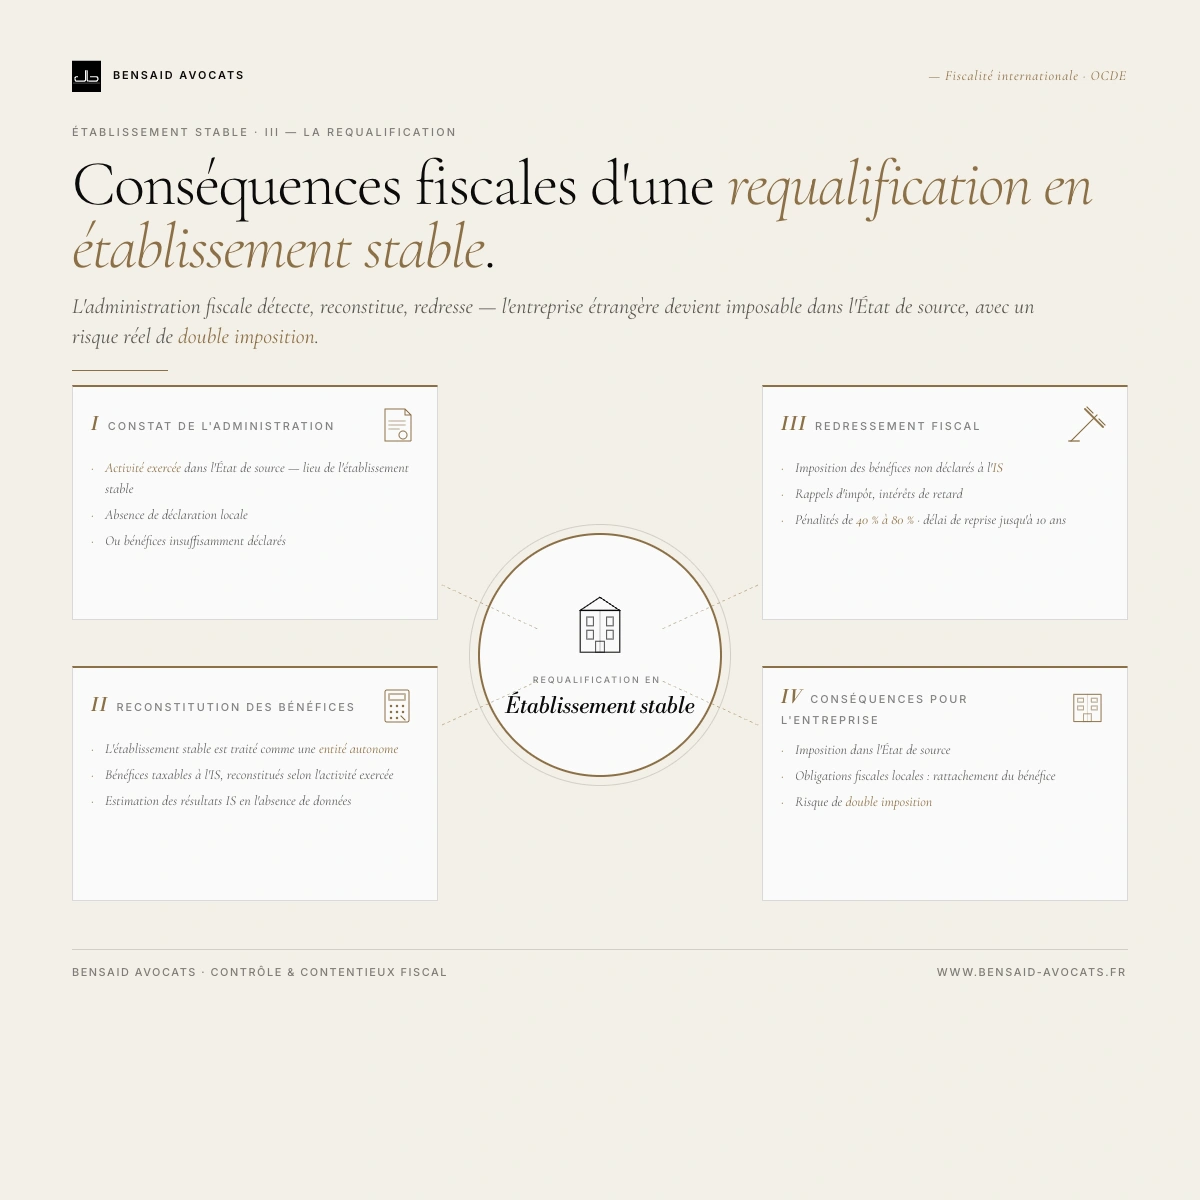
Un établissement stable est une installation fixe d'affaires par laquelle une entreprise étrangère exerce tout ou partie de son activité en France ; l'entreprise est aussi réputée en avoir un, sous conditions, lorsqu'une personne y agit pour son compte et y conclut habituellement des contrats, ou joue habituellement le rôle principal menant à leur conclusion. C'est la notion des conventions fiscales (article 5 du modèle OCDE) qui fixe le seuil à partir duquel la France peut imposer les bénéfices d'entreprise d'une société étrangère ; sans convention, le droit interne raisonne sur l'entreprise exploitée en France (CGI, art. 209, I). Cette page expose la définition et les critères. Pour mesurer le risque d'établissement stable en France d'une société donnée et préparer sa défense, le cabinet y consacre une page distincte.
Analyse de Me François Ouairy, avocat associé · Paris · Mise à jour le 5 octobre 2026