Guide 2026 · Expatriation · CGI art. 167 bis

Exit tax : l'article 167 bis du CGI, guide 2026

L'exit tax impose, au jour du départ, les plus-values latentes sur les titres d'un contribuable qui transfère son domicile fiscal hors de France. Ce guide expose le champ de l'article 167 bis du CGI, le taux de 31,4 % applicable en 2026, le sursis de paiement selon la destination, le dégrèvement après deux ou cinq ans et le formulaire 2074-ETD, avec des cas chiffrés.

Me Jonathan Bensaid · Avocat aux barreaux de Paris et de Genève · Mise à jour du 6 octobre 2026

Qu'est-ce que l'exit tax ?

L'exit tax, prévue à l'article 167 bis du CGI, impose les plus-values latentes sur les droits sociaux et valeurs mobilières d'un contribuable qui quitte la France, lorsqu'il y a été fiscalement domicilié au moins six des dix années précédant son départ et que ses titres représentent au moins 50 % des bénéfices d'une société ou une valeur globale qui excède 800 000 €.

Pour un départ en 2026, l'impôt est en principe de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux). Le paiement est suspendu de plein droit vers un État de l'Union européenne ou un État lié à la France par les conventions d'assistance requises ; ailleurs, le sursis est accordé sur demande, avec des garanties. L'impôt sur les plus-values latentes est dégrevé si les titres sont conservés deux ans, ou cinq ans lorsque leur valeur excède 2,57 M€, quelle que soit la destination.

CGI, art. 167 bis (version en vigueur depuis le 1er janvier 2024) ; CGI, art. 200 A ; code de la sécurité sociale, art. L136-8.

— En bref
Qui est visé
Résident fiscal français au moins 6 des 10 années précédant le départ
Seuils
Titres d'une valeur globale qui excède 800 000 €, ou au moins 50 % des bénéfices d'une société
Taux 2026
31,4 % au prélèvement forfaitaire (12,8 % + 18,6 %), ou barème progressif sur option globale
Sursis
De plein droit vers l'UE et les États conventionnés ; sur demande ailleurs, avec garanties de 12,8 %
Dégrèvement
Plus-values latentes : après 2 ans, ou 5 ans si les titres valent plus de 2,57 M€ au départ ; aussi en cas de retour en France
Déclaration
2074-ETD (au plus tard 90 jours avant le départ en cas de sursis sur demande, puis de nouveau l'année suivante), puis 2074-ETS3 l'année suivant un événement ; suivi annuel seulement si le sursis couvre aussi des créances de complément de prix ou des plus-values en report
— 03

Cas chiffrés

Les exemples suivants supposent un départ en 2026, l'imposition au prélèvement forfaitaire de 31,4 %, l'absence d'abattement et de plus-values en report. Ils illustrent la mécanique de l'article 167 bis ; un chiffrage individuel tient compte de la composition du foyer, de l'option éventuelle pour le barème et de la convention applicable.

Pour tester d'autres hypothèses, le simulateur d'exit tax du cabinet applique les mêmes seuils et le taux de 31,4 %.

Cas 1. Cadre partant à Lisbonne, 1,2 M€ de titres

Titres acquis 400 000 €, valant 1 200 000 € au départ : plus-value latente de 800 000 €. Impôt : 102 400 € d'impôt sur le revenu et 148 800 € de prélèvements sociaux, soit 251 200 €. Le Portugal étant membre de l'Union européenne, le sursis est de plein droit, sans garantie. La valeur n'excédant pas 2,57 M€, l'impôt est dégrevé si les titres sont toujours détenus deux ans après le départ.

Cas 2. Dirigeant partant à Genève, 3 M€ de titres

Parts acquises 300 000 €, valant 3 000 000 € : plus-value latente de 2 700 000 €, impôt de 847 800 € (345 600 € + 502 200 €). La Suisse n'ouvre pas droit au sursis de plein droit : demande expresse, représentant fiscal en France et garanties de 12,8 % de la plus-value, soit 345 600 €, constituées avant le départ. La valeur excédant 2,57 M€, le délai de dégrèvement est de cinq ans.

Cas 3. Le même dirigeant cède en troisième année

S'il vend ses parts 2 400 000 € pendant le délai, le sursis prend fin. L'impôt est alors recalculé sur la plus-value réellement réalisée, plus faible que la plus-value constatée au départ : 2 100 000 € × 31,4 % = 659 400 € exigibles, le surplus de 188 400 € étant dégrevé. L'impôt éventuellement acquitté en Suisse sur la même cession s'impute sur l'impôt français, dans les limites prévues au VIII de l'article 167 bis.

Cas 4. Associé majoritaire partant à Dubaï, 500 000 € de titres

La valeur reste sous 800 000 €, mais l'associé détient 60 % des bénéfices de sa société : il entre dans le champ. Titres acquis 50 000 € : plus-value de 450 000 €, impôt de 141 300 €. Vers les Émirats arabes unis, le sursis est sur demande, avec 57 600 € de garanties ; dégrèvement après deux ans si les titres sont conservés.

— 04

Le sursis selon la destination

Le délai de dégrèvement est le même partout ; seul le régime du sursis change. Le sursis est de plein droit vers les États de l'Union européenne et vers les États qui figurent sur la liste publiée dans la notice du formulaire 2074-ETD (pour les transferts depuis le 1er janvier 2025 : notamment États-Unis, Royaume-Uni, Norvège, Islande, Monaco, Japon). Pour les autres destinations, il faut le demander au plus tard 90 jours avant le départ et constituer des garanties. Le cabinet vérifie la liste en vigueur à la date du transfert pour chaque dossier.

Suisse

Sursis sur demande, avec représentant fiscal et garanties. La convention du 9 septembre 1966 encadre ensuite l'imposition des cessions. Voir la convention fiscale France-Suisse.

États-Unis

Les États-Unis figurent sur la liste des États hors Union européenne ouvrant droit au sursis de plein droit (notice 2074-ETD). Voir la convention fiscale France-États-Unis.

Monaco

Pour une personne de nationalité française, l'installation à Monaco ne constitue en principe pas un transfert de domicile fiscal hors de France (article 7 de la convention du 18 mai 1963) : pas d'exit tax, mais une imposition maintenue en France, sauf exceptions. Pour les autres nationalités, Monaco ouvre droit au sursis de plein droit. Voir la convention fiscale France-Monaco.

— 05

Ce qui change en 2026

Le taux passe à 31,4 %. La loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025) a porté la CSG sur les revenus du patrimoine et les plus-values mobilières de 9,2 % à 10,6 %. Les prélèvements sociaux atteignent 18,6 % et l'imposition forfaitaire passe de 30 % à 31,4 %. Pour 6 M€ de plus-values latentes, l'impôt atteint 1 884 000 €, soit 84 000 € de plus qu'au taux de 30 %.

Le délai reste de deux ou cinq ans. Un amendement adopté en première lecture à l'Assemblée nationale lors de l'examen du projet de loi de finances pour 2026 proposait de revenir à un délai de quinze ans. Il n'a pas été repris dans la loi n° 2026-103 du 19 février 2026 de finances pour 2026 : l'article 167 bis est inchangé depuis le 1er janvier 2024. Le sujet peut revenir dans un prochain budget, ce qui plaide pour ne pas différer un départ déjà décidé.

Les holdings patrimoniales sont doublement concernées. Les titres d'une holding entrent dans l'assiette de l'exit tax comme les autres. La même loi de finances crée en outre, à l'article 235 ter C du CGI, une taxe de 20 % sur certains actifs non professionnels des holdings patrimoniales (actifs d'au moins 5 M€, contrôle par une personne physique, revenus majoritairement passifs), due au titre des exercices clos à compter du 31 décembre 2026. Voir notre page sur la taxe sur les holdings patrimoniales.

La contribution différentielle sur les hauts revenus s'applique l'année du départ. Depuis l'imposition des revenus de 2026, le V bis de l'article 224 du CGI rend le foyer qui quitte la France passible de la CDHR pour l'année du départ, à raison des revenus dont il a disposé jusqu'à cette date, dès lors que son revenu de référence dépasse 250 000 € (500 000 € pour un couple). Les plus-values de l'article 150-0 B ter dont le report expire sont exclues du revenu de référence. Voir notre page sur la CDHR.

Pour l'analyse du contexte (flux de départs, débats parlementaires), voir l'article l'exode des grandes fortunes et l'exit tax.

— 06

Simulateur, quiz et préparation du départ

L'exit tax n'est qu'un volet du départ. La première question est celle de la résidence : tant que vous restez résident de France au regard de l'article 4 B du CGI et, le cas échéant, de la convention fiscale applicable, il n'y a pas de transfert de domicile et l'exit tax ne joue pas, mais vous restez imposable en France sur l'ensemble de vos revenus. Depuis 2025, l'article 4 B précise que la résidence attribuée à l'autre État par une convention l'emporte sur les critères internes.

— 01

L'essentiel de l'article 167 bis du CGI

L'exit tax n'est pas une taxe sur le départ lui-même. Elle constate, le jour précédant celui où le contribuable cesse d'être imposable en France sur l'ensemble de ses revenus, les plus-values latentes sur ses titres, et les impose comme si ces titres avaient été cédés. Elle vise aussi les créances de complément de prix (earn-out) nées d'une cession antérieure et les plus-values placées en report d'imposition, notamment celles d'un apport-cession relevant de l'article 150-0 B ter (voir l'exit tax du dirigeant).

Deux conditions déclenchent l'imposition des plus-values latentes : une domiciliation fiscale en France pendant au moins six des dix années précédant le transfert, et des titres détenus par les membres du foyer fiscal qui représentent au moins 50 % des bénéfices sociaux d'une société, ou dont la valeur globale excède 800 000 € à la date du départ. Un portefeuille de 800 000 € exactement n'entre donc pas dans le champ par ce critère.

Dans la plupart des cas, l'impôt n'est pas payé au départ. Il est placé en sursis, de plein droit ou sur demande selon la destination, puis, pour les plus-values latentes, dégrevé si les titres sont toujours détenus deux ans plus tard, ou cinq ans plus tard lorsque leur valeur globale au départ excède 2,57 M€. Le délai ne dépend pas du pays d'arrivée. Le dossier se joue donc moins sur le montant affiché que sur la préparation : évaluation des titres, choix du sursis, garanties, calendrier des cessions.

— 02

Champ, taux, sursis, dégrèvement et déclarations

01

1. Qui est concerné et sur quels biens

Le champ est défini par la durée de résidence, la nature des actifs et deux seuils alternatifs.

  • Domicile fiscal en France pendant au moins 6 des 10 années précédant le transfert
  • Droits sociaux, valeurs, titres ou droits visés à l'article 150-0 A, détenus directement ou indirectement par les membres du foyer fiscal
  • Seuil : au moins 50 % des bénéfices sociaux d'une société, ou valeur globale qui excède 800 000 €
  • Également imposés : créances de complément de prix et plus-values en report d'imposition (150-0 B ter notamment)
  • Hors champ : immobilier détenu en direct, contrats d'assurance-vie et de capitalisation eux-mêmes, actifs numériques relevant de l'article 150 VH bis
02

2. Le calcul et le taux

La plus-value est la différence entre la valeur des titres au départ et leur prix d'acquisition.

  • Valeur au départ déterminée selon les règles des droits de mutation (cours de bourse ou valeur vénale)
  • Impôt sur le revenu au taux forfaitaire de 12,8 % (CGI art. 200 A), ou barème progressif sur option globale
  • Prélèvements sociaux de 18,6 %, dont CSG de 10,6 % (CSS art. L136-8) : soit 31,4 % au total au prélèvement forfaitaire
  • Sur option pour le barème, abattements pour durée de détention possibles dans les conditions de l'article 150-0 D ; abattement fixe du dirigeant partant à la retraite sous conditions (150-0 D ter)
  • Les moins-values latentes ne s'imputent pas sur les plus-values latentes
  • Les plus-values en report de l'article 150-0 B ter conservent leur taux d'imposition historique, y compris, le cas échéant, au titre de la contribution exceptionnelle sur les hauts revenus
03

3. Le sursis de paiement

Le sursis diffère le paiement ; il ne supprime ni l'imposition ni les obligations déclaratives.

  • De plein droit : départ vers un État membre de l'Union européenne, ou vers un État ayant conclu avec la France une convention d'assistance administrative et une convention d'assistance au recouvrement de portée similaire à la directive 2010/24/UE, s'il n'est pas un État non coopératif
  • Sur demande expresse : toutes les autres destinations, y compris la Suisse et les États non coopératifs
  • Conditions du sursis sur demande : formulaire 2074-ETD déposé au plus tard 90 jours avant le transfert, représentant fiscal établi en France, garanties constituées avant le départ à hauteur de 12,8 % des plus-values
  • Sans sursis, l'impôt est payé l'année suivant le départ, puis restitué si les conditions du dégrèvement sont ensuite réunies
04

4. Dégrèvement et fin du sursis

L'impôt sur les plus-values latentes disparaît si les titres restent dans le patrimoine assez longtemps.

  • Plus-values latentes, départs depuis le 1er janvier 2019 : dégrèvement d'office après 2 ans, ou 5 ans si la valeur globale des titres excède 2,57 M€ au départ, quelle que soit la destination
  • Dégrèvement aussi en cas de retour en France avant ce terme pour les titres encore détenus, et en cas de décès
  • Créances de complément de prix et plus-values en report : règles propres (perception du complément, cession des titres reçus en apport, retour en France)
  • Fin du sursis et paiement en cas de cession, rachat, remboursement ou annulation des titres pendant le délai ; si la plus-value réelle est inférieure, l'impôt est réduit à due proportion
  • Donation pendant le délai : dégrèvement si le donateur réside dans l'UE ou un État conventionné ; ailleurs, il doit prouver que la donation n'a pas pour motif principal d'éluder l'impôt
05

5. Les déclarations

Un manquement déclaratif rend immédiatement exigible l'impôt en sursis.

  • 2074-ETD : déclaration des plus-values et créances, jointe à la déclaration des revenus de l'année du départ, déposée l'année suivante
  • Sursis sur demande : 2074-ETD déposée avec la demande au plus tard 90 jours avant le transfert, représentant fiscal désigné et garanties proposées
  • Suivi pendant le sursis : pour les seules plus-values latentes (départs depuis 2019), 2074-ETS3 déposée uniquement l'année suivant un événement (cession, donation, etc.) ; lorsque le sursis porte aussi sur des créances de complément de prix ou des plus-values en report, ou pour un départ entre 2014 et 2018, suivi annuel sur la 2074-ETS3, ou sur la 2074-ETSL (suivi allégé) lorsqu'aucun événement n'est intervenu dans l'année (CGI, art. 167 bis, IX)
  • Information de l'administration de l'adresse du nouveau domicile dans les deux mois de chaque transfert
— 07

Expert référent

Me Jonathan Bensaid, avocat aux barreaux de Paris et de Genève, accompagne les dirigeants, les familles et les investisseurs dans la préparation de leur départ : chiffrage de l'exit tax, choix entre paiement, sursis de plein droit et sursis sur demande, constitution des garanties, articulation avec la convention du pays d'arrivée, suivi déclaratif pendant deux ou cinq ans et défense en cas de remise en cause de la résidence. Le cabinet reçoit à Paris, Genève, Marseille, Cannes et Lisbonne.

  • CGI art. 167 bis
  • Sursis de paiement
  • Formulaire 2074-ETD
  • Conventions fiscales
  • Paris et Genève
— Schéma

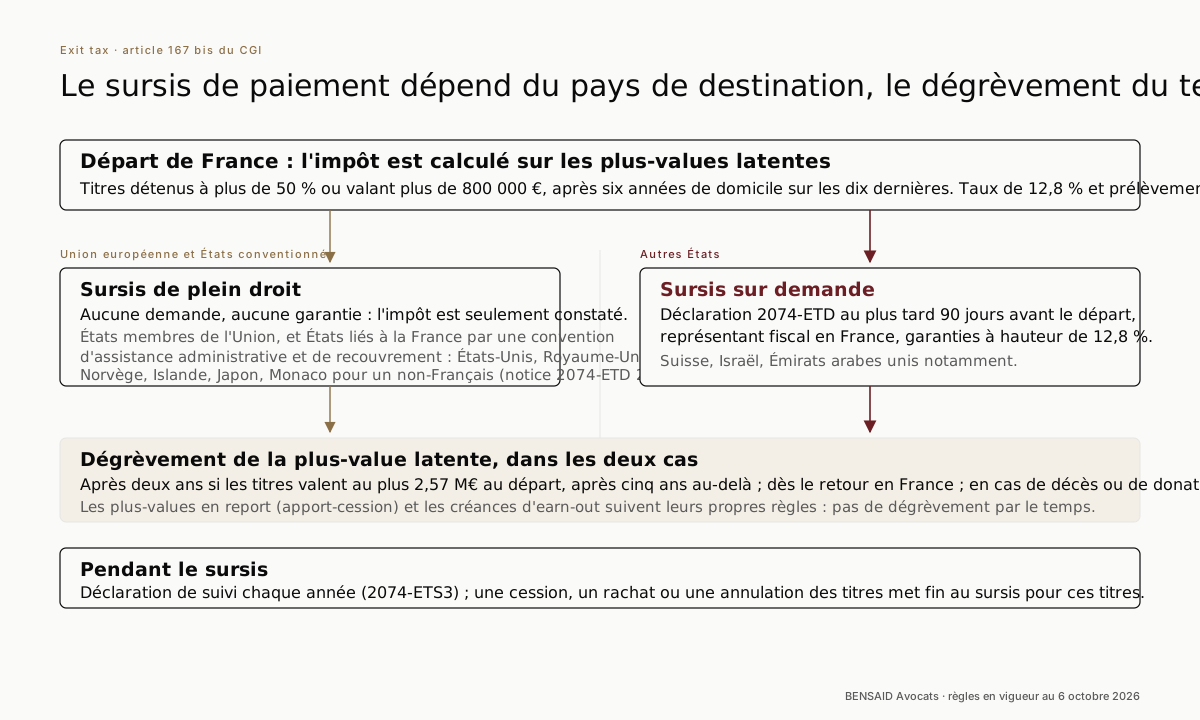
Le sursis selon le pays de destination, puis le dégrèvement

Le même départ, lu selon le pays d'arrivée : sursis de plein droit ou sur demande, puis dégrèvement de la plus-value latente.

Schéma de l'exit tax (article 167 bis du CGI) : au départ l'impôt sur les plus-values latentes est calculé ; vers l'Union européenne et les États liés à la France par une convention d'assistance et de recouvrement, le sursis est de plein droit ; vers les autres États, comme la Suisse, il est accordé sur demande avec représentant fiscal, garanties et déclaration 2074-ETD au plus tard 90 jours avant le départ ; la plus-value latente est dégrevée après deux ou cinq ans, ou au retour en France.
Exit tax : à gauche le sursis de plein droit (Union européenne et États conventionnés, dont les États-Unis et le Royaume-Uni), à droite le sursis sur demande (Suisse, Israël, Émirats) ; en bas le dégrèvement de la plus-value latente après deux ou cinq ans, ou au retour en France.
— 08

Questions fréquentes sur l'exit tax

Suis-je concerné par l'exit tax si je pars m'installer à l'étranger ?

Oui si vous avez été fiscalement domicilié en France au moins six des dix années précédant votre départ et si les titres de votre foyer fiscal représentent au moins 50 % des bénéfices d'une société ou une valeur globale qui excède 800 000 €. L'exit tax vise les titres, les créances de complément de prix et les plus-values en report ; elle ne vise pas l'immobilier détenu en direct, les contrats d'assurance-vie ni les actifs numériques. Les titres de sociétés, y compris certaines sociétés immobilières, peuvent en revanche entrer dans l'assiette.

Quel est le taux de l'exit tax en 2026 ?

Pour un départ en 2026, 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, la CSG ayant été portée à 10,6 % par la loi de financement de la sécurité sociale pour 2026. Vous pouvez opter pour le barème progressif, option globale qui vaut pour l'ensemble de vos revenus de capitaux de l'année.

Le sursis de paiement est-il automatique ?

Il est de plein droit si vous partez vers un État de l'Union européenne ou vers un État lié à la France par une convention d'assistance administrative et une convention d'assistance au recouvrement, non classé comme non coopératif ; la liste figure dans la notice du formulaire 2074-ETD (États-Unis, Royaume-Uni et Monaco notamment). Pour les autres destinations, dont la Suisse, les Émirats arabes unis et Israël, le sursis doit être demandé au plus tard 90 jours avant le départ, avec un représentant fiscal en France et des garanties égales à 12,8 % des plus-values.

Quand l'exit tax est-elle définitivement dégrevée ?

Pour les plus-values latentes, si vos titres sont toujours dans votre patrimoine deux ans après le départ, ou cinq ans lorsque leur valeur globale excédait 2,57 M€ au départ. Le délai est le même quelle que soit la destination. Si l'impôt a été payé faute de sursis, il est restitué dans les mêmes conditions.

Que se passe-t-il si je reviens en France avant la fin du délai ?

L'impôt afférent aux plus-values latentes est dégrevé d'office pour les titres encore détenus à la date de votre retour (article 167 bis, VII, 2). Pour les plus-values en report d'imposition, vous êtes replacé dans la situation qui aurait été la vôtre si vous n'aviez pas quitté la France.

Puis-je donner mes titres après mon départ ?

Si vous résidez dans l'Union européenne ou dans un État conventionné, la donation entraîne le dégrèvement de l'impôt afférent aux titres donnés. Dans les autres États, la donation met fin au sursis, sauf si vous démontrez qu'elle n'a pas pour motif principal d'éluder l'impôt. Le décès entraîne lui aussi le dégrèvement.

Le délai de l'exit tax a-t-il été porté à quinze ans en 2026 ?

Non. L'amendement voté en première lecture à l'Assemblée nationale n'a pas été repris dans la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Le délai reste de deux ans, ou de cinq ans au-delà de 2,57 M€ de titres.

Comment remplir le formulaire 2074-ETD ?

La 2074-ETD recense, ligne par ligne, les droits sociaux et valeurs mobilières détenus à la date du transfert (le jour précédant celui où vous cessez d'être imposable en France sur l'ensemble de vos revenus), leur valeur à cette date et leur prix ou valeur d'acquisition, pour calculer les plus-values latentes ; elle reprend aussi les créances de complément de prix et les plus-values placées en report d'imposition. Elle est jointe à la déclaration des revenus de l'année du départ, déposée l'année suivante. En cas de sursis sur demande, elle est déposée une première fois au plus tard 90 jours avant le départ, auprès du service des impôts des non-résidents, avec la désignation d'un représentant fiscal et la proposition de garanties, puis une seconde fois l'année suivante avec la déclaration des revenus. Le point délicat est l'évaluation des titres non cotés, à leur valeur vénale, qui doit pouvoir être justifiée en cas de contrôle.

Comment se passe l'exit tax en cas de départ vers la Suisse ?

La Suisse n'ouvre pas droit au sursis de plein droit : il faut demander le sursis au plus tard 90 jours avant le départ, désigner un représentant fiscal en France et constituer des garanties égales à 12,8 % du montant brut des plus-values et créances (au taux historique pour les plus-values en report au titre de l'article 150-0 B ter). Le délai de dégrèvement des plus-values latentes est le même que pour les autres destinations : deux ans, ou cinq ans lorsque la valeur globale des titres excède 2,57 M€ au départ. La convention franco-suisse du 9 septembre 1966 encadre l'imposition des cessions réalisées après le départ ; le Conseil d'État a jugé, sous l'ancienne rédaction de l'article 167 bis, qu'elle ne fait pas obstacle à l'imposition de la plus-value constatée au départ (CE, 23 juin 2016, n° 378008). Voir la convention fiscale France-Suisse.

Et en cas de départ vers Israël ?

Israël relève, comme la Suisse, du sursis sur demande, avec représentant fiscal et garanties ; le délai de dégrèvement des plus-values latentes, deux ou cinq ans, s'applique dans les mêmes conditions. Voir alya et fiscalité du départ de France et la convention fiscale France-Israël.

Comment prouver que je ne suis plus résident fiscal français ?

En montrant qu'aucun des critères de l'article 4 B du CGI n'est plus rempli en France, ou que la convention applicable vous attribue la résidence de l'autre État : foyer et famille installés à l'étranger, activité professionnelle principale exercée hors de France, centre des intérêts économiques déplacé. Le dossier rassemble bail ou titre de propriété, scolarisation, relevé des jours de présence, contrat ou mandat, localisation des revenus et certificat de résidence de l'État d'accueil, qui ne suffit pas à lui seul. Tant que vous restez résident de France, il n'y a pas de transfert de domicile et l'exit tax ne joue pas, mais vous restez imposable en France sur l'ensemble de vos revenus. Voir la domiciliation fiscale.

L'administration peut-elle contester mon départ ?

Oui, en soutenant que vous êtes resté domicilié en France au sens de l'article 4 B et de la convention applicable. Elle dispose en principe d'un délai de reprise de trois ans, porté à dix ans lorsqu'une personne se prévaut d'une fausse domiciliation fiscale à l'étranger, pour les revenus non déclarés (article L. 169 du livre des procédures fiscales). La défense se prépare dès le départ, en constituant les preuves du transfert.

Pourquoi faire appel à un avocat pour l'exit tax d'un dirigeant ?

Parce que l'impôt se joue sur des choix faits avant le départ : évaluation des titres non cotés, choix entre paiement et sursis, constitution des garanties pour les destinations hors sursis de plein droit, traitement des plus-values en report d'un apport-cession et des compléments de prix, calendrier des cessions pendant le délai de deux ou cinq ans, puis suivi déclaratif. Dès que la valeur globale de ses titres excède 2,57 M€ au départ, le délai de dégrèvement des plus-values latentes est de cinq ans ; les plus-values en report et les compléments de prix suivent leurs propres règles.

Revenir en France : existe-t-il un régime favorable ?

Oui, sous conditions. L'exit tax afférente aux plus-values latentes sur les titres encore détenus est dégrevée au retour, et vous êtes replacé dans votre situation antérieure pour les plus-values en report (voir plus haut). Si vous êtes recruté de l'étranger par une entreprise établie en France sans avoir été domicilié en France au cours des cinq années civiles précédant votre prise de fonctions, le régime des impatriés de l'article 155 B exonère d'impôt sur le revenu une partie de la rémunération et la moitié de certains revenus étrangers, et l'IFI est limité à vos biens immobiliers français jusqu'au 31 décembre de la cinquième année suivant votre installation (article 964). Voir la fiscalité du retour en France.

Quels formulaires dois-je déposer ?

Le formulaire 2074-ETD, joint à la déclaration des revenus de l'année du départ, déclare les plus-values et créances. Si vous demandez le sursis, la déclaration est déposée avec la demande au plus tard 90 jours avant le transfert, avec la désignation d'un représentant et la proposition de garanties. Ensuite, si le sursis ne porte que sur des plus-values latentes (départs depuis 2019), le formulaire 2074-ETS3 n'est déposé que l'année suivant un événement, par exemple une cession ou une donation. S'il porte aussi sur des créances de complément de prix ou des plus-values en report, un suivi est dû chaque année : 2074-ETS3, ou sa version allégée 2074-ETSL lorsqu'aucun événement n'est intervenu. Un oubli peut rendre l'impôt en sursis exigible, faute de régularisation dans les trente jours d'une mise en demeure.

Partir en cours d'année fait-il échapper à la contribution différentielle sur les hauts revenus ?

Pas pour l'année du départ. Le V bis, A, de l'article 224 du CGI rend le foyer domicilié en France passible de la contribution à raison des revenus dont il a disposé jusqu'à la date du départ, si son revenu de référence dépasse 250 000 € (500 000 € pour un couple). Après le départ, il n'est plus redevable tant que son domicile fiscal est effectivement à l'étranger. Voir la page CDHR.

Cité par
— Premier contact

Souhaitez-vous être recontacté ?

Laissez vos coordonnées : un avocat du cabinet vous recontacte sous 24 à 48h ouvrées, en toute confidentialité.

Préparer votre départ

Premier échange confidentiel : chiffrage de l'exit tax, choix du sursis, garanties, articulation avec la convention du pays d'arrivée et calendrier des cessions.

Sources

  • CGI, art. 167 bis, version en vigueur depuis le 1er janvier 2024
  • CGI, art. 200 A (taux forfaitaire de 12,8 %)
  • Code de la sécurité sociale, art. L136-8 (CSG de 10,6 %) ; loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026
  • Loi n° 2026-103 du 19 février 2026 de finances pour 2026 ; CGI, art. 235 ter C ; CGI, art. 224 (CDHR) et BOI-IR-CDHR-10
  • BOFiP, BOI-RPPM-PVBMI-50 (imposition lors du transfert du domicile fiscal hors de France) ; CGI, art. 4 B
  • Notice du formulaire 2074-ETD, millésime 2026 (liste des États à sursis de plein droit pour les transferts depuis le 1er janvier 2025) ; formulaires 2074-ETS3 et 2074-ETSL (impots.gouv.fr)

Cette note présente l'état du droit à sa date de publication et ne constitue pas un avis juridique. Chaque situation appelle un examen particulier.