Pôle Fiducie — Fiducie-sûreté

Fiducie-sûreté

La fiducie-sûreté est la garantie par laquelle un débiteur transfère à un fiduciaire la propriété d'un bien, immeuble, titres ou créances, jusqu'au paiement de sa dette. À défaut de paiement, le créancier acquiert le bien ou en obtient la vente, à la valeur fixée par un expert, sans saisie. BENSAID Avocats met en place et défend ces garanties dans les financements adossés à des actifs, les refinancements et les opérations structurées de droit français.

Paris · Genève · Marseille · Cannes · Lisbonne

Qu'est-ce qu'une fiducie-sûreté et comment fonctionne-t-elle ?

C'est un contrat par lequel le débiteur, le constituant, cède la propriété d'un bien à un fiduciaire à titre de garantie d'une dette (articles 2372-1 du Code civil pour les biens meubles et les droits, 2488-1 pour les immeubles). Le contrat mentionne la dette garantie à peine de nullité et doit être enregistré dans le mois ; pour un immeuble, il est aussi soumis à la publicité foncière.

Si la dette est payée, le bien revient au constituant. À défaut de paiement, le créancier acquiert la libre disposition du bien ou en obtient la vente, à la valeur fixée par un expert, et l'excédent sur la dette est reversé au constituant (articles 2488-3 et 2488-4). Le transfert d'un immeuble supporte la taxe de publicité foncière de 0,70 % (CGI, art. 1020), le retour au constituant un droit fixe de 125 €.

Vous êtes le groupe emprunteur et vos banques vous demandent une fiducie-sûreté sur les titres de votre filiale et sur vos prêts d'actionnaire ? Voir le guide du groupe emprunteur.

C. civ., art. 2011 à 2030, 2372-1 et suivants et 2488-1 et suivants ; CGI, art. 1020 et 1133 quater.

— En bref
Base légale
Code civil, art. 2011 à 2030 (fiducie) ; art. 2372-1 et suivants (meubles et droits) et 2488-1 et suivants (immeubles)
Mentions à peine de nullité
Les six mentions de l'article 2018 et la dette garantie (art. 2372-2 et 2488-2) ; enregistrement dans le mois (art. 2019)
Réalisation
Libre disposition du bien ou vente, à la valeur fixée par un expert ; soulte au constituant si la valeur excède la dette (art. 2488-3 et 2488-4)
Coût fiscal (immeuble)
Taxe de publicité foncière de 0,70 % au transfert (CGI, art. 1020) ; droit fixe de 125 € au retour ; IFI : actifs immobiliers imposables compris dans le patrimoine du constituant (art. 969)
Procédure collective
Pas de transfert au fiduciaire du seul fait de l'ouverture si le constituant garde l'usage du bien (C. com., art. L. 622-23-1)
Jurisprudence
Cass. com., 22 janvier 2025, n° 22-20.526 ; Cass. com., 22 novembre 2023, n° 21-24.839
— Les textes

Ce que dit le Code civil sur la fiducie-sûreté

La fiducie-sûreté n'a pas de régime autonome : c'est la fiducie des articles 2011 à 2030, à laquelle le Code civil ajoute quelques règles propres. Elles tiennent en trois articles pour les meubles (2372-1 à 2372-3) et dans les articles miroirs 2488-1 et suivants pour les immeubles. Leur rédaction actuelle résulte de l'ordonnance du 15 septembre 2021, entrée en vigueur le 1er janvier 2022, qui a refondu le régime mobilier et modifié le régime immobilier existant.

  • Article 2372-1 : la propriété d'un bien mobilier ou d'un droit peut être cédée à titre de garantie d'une obligation, en vertu d'un contrat de fiducie conclu en application des articles 2011 à 2030
  • Article 2372-1 : l'obligation garantie peut être présente ou future ; future, elle doit être déterminable
  • Article 2372-1 : par dérogation à l'article 2029, le décès du constituant personne physique ne met pas fin au contrat : la garantie survit
  • Article 2372-2 : le contrat mentionne à peine de nullité, outre les six mentions de l'article 2018, la dette garantie
  • Article 2372-3 : à défaut de paiement, et sauf clause contraire, le fiduciaire créancier acquiert la libre disposition du bien ; s'il n'est pas le créancier, celui-ci peut exiger la remise du bien ou, si le contrat le prévoit, sa vente et la remise du prix
  • Article 2372-3 : la valeur du bien est déterminée par un expert désigné à l'amiable ou judiciairement, sauf cotation officielle ou somme d'argent ; toute clause contraire est réputée non écrite
  • Article 2488-1 : les mêmes règles gouvernent la fiducie-sûreté portant sur des immeubles

Le texte sur la réalisation. « A défaut de paiement de la dette garantie et sauf stipulation contraire du contrat de fiducie, le fiduciaire, lorsqu'il est le créancier, acquiert la libre disposition du bien cédé à titre de garantie. » La valeur du bien est déterminée par un expert et le bénéficiaire verse au constituant la différence lorsqu'elle excède la dette ; si le fiduciaire ne trouve pas d'acquéreur au prix fixé par l'expert, il peut vendre au prix qu'il estime correspondre à la valeur du bien, sous sa responsabilité (C. civ., art. 2488-3 et 2488-4).

Un point que la pratique n'a pas toujours intégré : jusqu'au 31 décembre 2021, l'article 2372-2 imposait aussi de mentionner la valeur estimée du bien transféré, à peine de nullité. L'ordonnance de 2021 a supprimé cette exigence. Les modèles d'actes antérieurs qui la reprennent ne sont pas dangereux, mais ils traduisent une lecture datée du texte.

Jonathan Bensaid consacre à la pratique de la fiducie un livre à paraître à l'automne 2026, Fides. La fiducie en pratique.

— Le contrat

Le contrat de fiducie-sûreté, clause par clause

Sept mentions conditionnent la validité de l'acte : les six de l'article 2018, communes à toute fiducie, plus la dette garantie de l'article 2372-2. Le reste relève de la négociation, et c'est là que se joue la solidité de la garantie.

Ce que la loi impose

Les biens ou droits transférés, la durée du transfert dans la limite de quatre-vingt-dix-neuf ans, l'identité du constituant, celle du fiduciaire, celle du bénéficiaire ou les règles pour le désigner, la mission et l'étendue des pouvoirs, et enfin la dette garantie. L'oubli d'une seule de ces mentions emporte la nullité du contrat.
Ce que la loi impose de formaliser après la signature

L'enregistrement dans le mois au service des impôts du siège du fiduciaire, à peine de nullité, et la publicité foncière lorsque la garantie porte sur un immeuble. La désignation ultérieure du bénéficiaire et celle d'un tiers protecteur obéissent à la même règle.

Ce qui se négocie et qui décide de la valeur de la garantie

Le sort du bien à défaut de paiement, la mécanique d'évaluation par expert, l'articulation avec les autres sûretés du pool bancaire, le rechargement, la convention de mise à disposition qui laisse le constituant utiliser le bien pendant la fiducie, et la rémunération du fiduciaire.

Ce qui ne se stipule pas

Toute clause qui écarterait l'évaluation par expert prévue à l'article 2372-3 est réputée non écrite. C'est la protection d'ordre public du constituant contre une réalisation à vil prix, et elle ne se contourne pas par la rédaction.

— Devant le juge

Deux arrêts de la chambre commerciale sur la fiducie-sûreté

La Cour de cassation s'est prononcée sur des fiducies-sûretés de titres et sur l'articulation de la fiducie avec un plan de redressement. Ces arrêts se lisent avec nos analyses sur la fiducie-sûreté et la procédure collective et sur le club deal et le pool bancaire.

  • Le fiduciaire exerce les droits transférés. Des titres de capital avaient été transférés en fiducie pour garantir un emprunt obligataire ; le fiduciaire, devenu titulaire de l'intégralité des titres, avait révoqué le dirigeant. La Cour approuve la cour d'appel d'avoir déclaré irrecevable la demande de désignation d'un administrateur provisoire formée par ce dirigeant, qui tendait à la protection de ses intérêts personnels et non de l'intérêt social (Cass. com., 22 janvier 2025, n° 22-20.526, publié au bulletin). La décision est d'espèce et ne prive pas le constituant de toute action dans l'intérêt de la société ; le sort des mandats sociaux et des droits de vote se négocie néanmoins avant la signature du contrat.
  • Une fiducie-sûreté dans un traitement de difficultés. Des lignes de production avaient été transférées en fiducie-sûreté, après autorisation de lever leur inaliénabilité, et laissées à la disposition du débiteur. La Cour juge que le conseiller de la mise en état, comme la cour d'appel statuant sur déféré, ne peut connaître de la recevabilité d'un appel-nullité invoquant un excès de pouvoir du premier juge, dès lors que cela remettrait en cause la décision attaquée, et que la cour d'appel qui confirme l'irrecevabilité commet un excès de pouvoir (Cass. com., 22 novembre 2023, n° 21-24.839, publié au bulletin). La solution est de procédure : elle ne dit rien du régime de fond de la fiducie-sûreté et figure ici pour montrer cette garantie à l'œuvre dans une procédure collective.
— Cas chiffré

Un immeuble de 4 M€ qui garantit un prêt de 2,5 M€

Hypothèse pédagogique. Une société civile détient un immeuble de bureaux d'une valeur de 4 000 000 €. Deux banques lui prêtent 2 500 000 €, garantis par une fiducie-sûreté sur l'immeuble, que la société continue d'occuper en vertu d'une convention de mise à disposition. Le fiduciaire est un établissement habilité par l'article 2015 du Code civil.

À la signature. Le contrat mentionne la dette garantie, est reçu par un notaire, enregistré dans le mois et publié. Les actes de fiducie supportent un droit fixe de 125 € sous réserve de l'article 1020 du CGI, qui soumet le transfert de l'immeuble à la taxe de publicité foncière de 0,70 % : environ 28 000 € sur la valeur vénale de l'immeuble retenue dans l'acte (28 599 € avec le prélèvement de 2,14 % de l'article 1647 du CGI, soit 0,715 % au total), assiette à faire valider par le notaire, auxquels s'ajoutent la contribution de sécurité immobilière, les émoluments et la rémunération du fiduciaire. Pour l'IFI, l'immeuble reste compris dans le patrimoine de la société constituante, pour sa valeur vénale nette (CGI, art. 969).

Première issue : la dette est payée. L'immeuble retourne à la société, au droit fixe de 125 € (CGI, art. 1133 quater).

Seconde issue : la société ne rembourse plus. La dette exigible, capital et intérêts, s'élève à 2 650 000 €. Un expert désigné à l'amiable ou en justice fixe la valeur de l'immeuble à 3 900 000 €. Si les banques acquièrent le bien, elles versent à la société la différence, soit 1 250 000 €, sous réserve du paiement préalable des dettes nées de la conservation ou de la gestion du patrimoine fiduciaire (art. 2488-4) ; si le fiduciaire vend, il restitue la part du prix qui excède la dette. Aucune saisie ni vente aux enchères n'est nécessaire, mais l'expertise et la soulte sont obligatoires.

Si une procédure collective s'ouvre avant le défaut. Tant que la société conserve l'usage du bien par convention, aucun transfert au fiduciaire ne peut intervenir du seul fait de l'ouverture de la procédure, de l'arrêté du plan ou d'un défaut de paiement d'une créance née avant le jugement d'ouverture (C. com., art. L. 622-23-1, à peine de nullité). Le transfert initial reste en outre exposé aux nullités de la période suspecte (art. L. 632-1). La fiducie ne neutralise donc pas la procédure : elle en tient compte. Une hypothèque, dans la même situation, passerait par la saisie immobilière et le rang des créanciers inscrits.

— Trois pages sur l'immobilier

La fiducie-sûreté immobilière : trois angles

Pour un immeuble, le cabinet a publié trois analyses qui répondent chacune à une question :

— 01

Pourquoi recourir à une fiducie-sûreté ?

La fiducie-sûreté est recherchée pour son efficacité. Le transfert temporaire de propriété au profit du fiduciaire renforce la position du créancier et permet une organisation contractuelle fine des cas de défaut.

Elle facilite la gouvernance de la garantie, améliore la lisibilité du montage et peut offrir une exécution plus souple et plus rapide que certaines sûretés classiques. Selon l'article 2011 du Code civil, la fiducie est l'opération par laquelle un constituant transfère des biens, droits ou sûretés à un fiduciaire, chargé de les gérer de manière autonome à des fins déterminées, pour le bénéfice d'un ou plusieurs bénéficiaires.

La fiducie-sûreté est régie notamment par l'article 2372-1 du Code civil pour les biens meubles et par l'article 2488-1 pour les biens immeubles. Elle sert à garantir une dette ou un financement par un transfert temporaire de propriété juridiquement encadré. Elle est particulièrement utilisée dans les financements immobiliers, sur titres ou sur actifs complexes.

— Explainer · 30 secondes —

Comment la fiducie-sûreté
protège votre capital.

Un mécanisme juridique sophistiqué résumé en quatre temps : l'investissement, la mise en fiducie, le versement des coupons, et la protection en cas de défaut. L'animation se lance automatiquement.

— Explainer · 30 secondes —
La fiducie-sûreté,
expliquée.
Quatre temps · Animation typographique
BENSAID AVOCATS
01 / 04
L'INVESTISSEMENT
FIDUCIE-SÛRETÉ · 2026
Bensaïd Avocats
UNE GARANTIE. UN MÉCANISME.
LA fiducie SÛRETÉ.
Comprendre en quatre temps.
01
Vous engagez
un capital.
1 000 000 €
EMPRUNT OBLIGATAIRE
VOUS
LE PROJET
02
Vos garanties
sont placées
en fiducie.
ACTIFS APPORTÉS TRÉSORERIE · IMMOBILIER
VOUS
INVESTISSEUR
TIERS DE CONFIANCE
L'AVOCAT
fiduciaire
EMPRUNTEUR
LE PROJET
03
Le projet
verse les coupons.
1 000 000 €
+ COUPONS RÉGULIERS
PROJET
VOUS
04
Si le projet
fait défaut — vous récupérez.
1 000 000 € RESTITUÉS · SANS PROCÉDURE COLLECTIVE
PROJET
DÉFAUT
→
FIDUCIE
ATTRIBUTION
→
VOUS
CAPITAL + INTÉRÊTS
LA FIDUCIE—SÛRETÉ
INVESTIR protégé.
SÉCURITÉ JURIDIQUE · DE VOTRE CAPITAL
— 02

Acteurs, coût et activation

01

Les acteurs clés

Trois rôles structurent toute opération de fiducie-sûreté.

  • Le constituant : transfère des biens présents ou futurs, mobiliers ou immobiliers, corporels ou incorporels, au fiduciaire.
  • Le fiduciaire : établissement habilité par l'article 2015 du Code civil (établissement de crédit, entreprise d'assurance, avocat, notamment) : il gère les biens fiduciaires selon ses pouvoirs et rend des comptes. Il agit dans le cadre du contrat et mentionne sa qualité dans ses actes.
  • Le bénéficiaire : reçoit les fruits des biens transférés ou les biens eux-mêmes, conformément au contrat et à l'économie de la garantie.
02

L'assiette : quels actifs transférer ?

La fiducie-sûreté peut porter sur de nombreux types d'actifs.

  • Titres de sociétés, fonds de commerce, portefeuilles de marques
  • Actifs immobiliers (immeubles bâtis, terrains, droits réels)
  • Créances et comptes bancaires
  • Œuvres d'art et collections
  • Peut se substituer ou se combiner à l'hypothèque ou au gage
  • Les biens transférés forment un patrimoine fiduciaire séparé de celui du constituant, sous les réserves de l'article 2025 du Code civil (sûretés publiées avant le contrat, fraude) et de la procédure collective
03

Coût d'une fiducie-sûreté

Le coût dépend de plusieurs facteurs et doit être raisonné en coût global.

  • Fiscalité du transfert : pour un immeuble, taxe de publicité foncière de 0,70 % (CGI, art. 1020), droit fixe de 125 € au retour du bien (art. 1133 quater)
  • Nature des actifs : titres, immobilier, créances, fonds ou autres biens
  • Complexité du montage : documentation, gouvernance, fiscalité, articulation avec d'autres sûretés
  • Exécution et suivi : reporting, gestion du fiduciaire, préparation des scénarios de défaut
  • Comparaison avec l'hypothèque : raisonner en coût global de structuration et d'exécution
04

Activation en cas de défaut

La procédure d'activation est intégralement définie au contrat.

  • Constat du défaut selon les modalités contractuelles
  • Expertise de la valeur des actifs par un expert désigné à l'amiable ou en justice (C. civ., art. 2488-3)
  • Réalisation des actifs selon les modalités convenues
  • Soulte au constituant si la valeur excède la dette garantie
  • Coordination avec d'éventuelles procédures collectives
— 03

Situations types

Le cabinet met en place et exécute des fiducies-sûretés au bénéfice d'établissements prêteurs et d'investisseurs, sur des financements structurés et des opérations exigeantes. Quelques situations, anonymisées.

01

Garantir un financement d'acquisition

Un pool bancaire finance l'acquisition d'un groupe. Pour offrir aux prêteurs une sûreté logée dans un patrimoine d'affectation distinct de celui de l'emprunteur, le cabinet met en place une fiducie-sûreté sur les titres et actifs clés, en tenant compte des règles de la procédure collective.

02

Sécuriser un crédit immobilier structuré

Un financement d'envergure est adossé à un ensemble d'actifs immobiliers. La fiducie-sûreté n'entre pas en concours avec les créanciers inscrits après sa publication et se réalise sans saisie, à la valeur fixée par un expert, ce qui permet souvent un dénouement plus rapide que l'hypothèque seule.

03

Adosser un prêt à un actif atypique

Titres non cotés, créances, œuvres d'art : lorsque les sûretés classiques atteignent leurs limites, le cabinet structure une fiducie-sûreté adaptée à la nature de l'actif.

04

Renforcer ou substituer une garantie existante

Une sûreté jugée fragile par un prêteur est remplacée par une fiducie-sûreté, plus lisible et plus rapidement réalisable, afin de sécuriser le refinancement d'une facilité existante.

05

Réaliser la sûreté en cas de défaut

À la défaillance de l'emprunteur, le créancier doit appréhender l'actif dans le respect de l'évaluation par expert et, le cas échéant, des règles de la procédure collective. Le cabinet accompagne la réalisation de la sûreté, du constat de défaut à l'attribution du bien et au versement de la soulte.

Échanger sur votre opération

— 04

Fiducie-sûreté ou hypothèque ?

Deux outils, deux logiques : la comparaison est centrale dans la pratique.

Une comparaison sur quatre critères

Les deux outils répondent à une logique de garantie, mais leur technique juridique et leur efficacité pratique diffèrent significativement. Le choix dépend de la nature des actifs, du contexte du financement et de la flexibilité recherchée par les parties.

Quatre critères de comparaison

Technique juridique

Fiducie-sûreté : transfert temporaire de propriété dans un patrimoine fiduciaire séparé.

Hypothèque : sûreté réelle sans transfert de propriété.

Gestion du défaut

Fiducie-sûreté : très encadrée par le contrat, avec scénarios souvent plus souples.

Hypothèque : exécution plus classique, souvent plus procédurale.

Lisibilité économique

Fiducie-sûreté : souvent forte, notamment dans les financements structurés.

Hypothèque : classique et connue, mais parfois moins souple dans le montage.

Coût

Fiducie-sûreté : pour un immeuble, taxe de publicité foncière de 0,70 % au transfert, acte plus élaboré et rémunération du fiduciaire ; coût global en général comparable à celui d'une hypothèque, parfois supérieur pour un petit financement.

Hypothèque : formalités et frais d'inscription, puis frais de saisie à la réalisation.

— 05

Site dédié à la fiducie-sûreté

Pour approfondir tous les aspects de la fiducie-sûreté : structuration, mise en place, scénarios de défaut, articulation avec les autres sûretés.

— 06

Experts référents

La pratique fiducie-sûreté du cabinet est animée par Jonathan Bensaid (associé fondateur) et Lauren Bensaid (associée Banque & Finance), en coordination avec un réseau d'experts pluridisciplinaires (notaires, banquiers, experts-comptables, conseils financiers).

  • Article 2011 du Code civil
  • Article 2372-1 : biens meubles
  • Article 2488-1 : biens immeubles
  • Patrimoine séparé
  • Réalisation contractuelle
  • France · Suisse
— Schéma

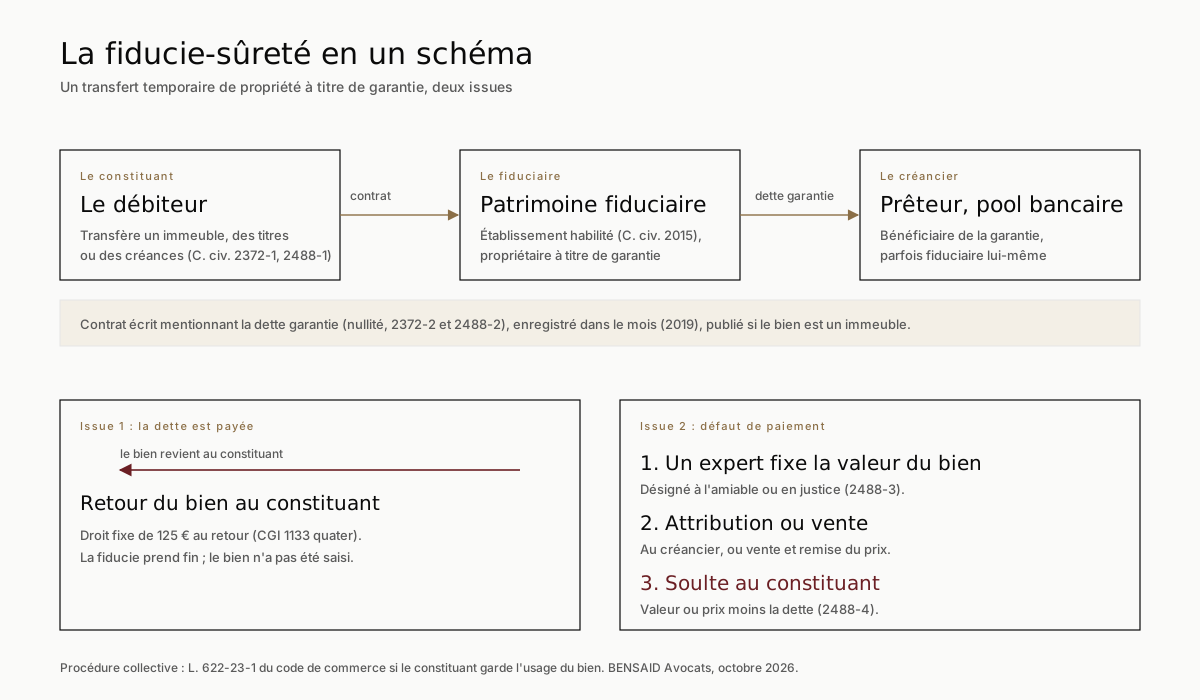
La fiducie-sûreté en un schéma : un transfert, deux issues

Le bien passe au fiduciaire à titre de garantie, puis revient au constituant si la dette est payée, ou est attribué ou vendu à la valeur fixée par un expert si elle ne l'est pas.

Schéma de la fiducie-sûreté : le constituant transfère un bien au fiduciaire par un contrat qui garantit la dette due au créancier ; si la dette est payée, le bien revient au constituant au droit fixe de 125 euros ; à défaut de paiement, un expert fixe la valeur, le bien est attribué au créancier ou vendu, et la soulte excédant la dette est reversée au constituant.
Le contrat mentionne la dette garantie et est enregistré dans le mois (C. civ., art. 2019, 2372-2, 2488-2) ; la réalisation suit les articles 2488-3 et 2488-4 pour un immeuble.
— 07

Questions fréquentes

Qu'est-ce qu'une fiducie-sûreté ?

La fiducie-sûreté est un transfert de propriété à titre de garantie d'une dette, au profit d'un fiduciaire, qui reste propriétaire jusqu'au paiement. Elle est régie par les articles 2372-1 et suivants du Code civil pour les meubles et 2488-1 et suivants pour les immeubles.

Comment la fiducie-sûreté est-elle activée en cas de défaut ?

À défaut de paiement, le fiduciaire créancier acquiert la libre disposition du bien, ou le créancier peut en exiger la remise ou, si la convention le prévoit, la vente et la remise du prix. La valeur est fixée par un expert désigné à l'amiable ou en justice, et toute clause contraire est réputée non écrite. Si la valeur excède la dette, une soulte revient au constituant (C. civ., art. 2488-3 et 2488-4).

Quelle différence entre une fiducie-sûreté et une hypothèque ?

La fiducie-sûreté repose sur un transfert temporaire de propriété dans un patrimoine séparé, alors que l'hypothèque est une sûreté réelle sans transfert de propriété. Leur coût et leur efficacité pratique dépendent du dossier.

Les biens placés en fiducie sont-ils protégés en cas de procédure collective ?

La fiducie-sûreté repose sur une séparation patrimoniale, mais elle ne met pas le bien à l'abri de toute procédure. Lorsque le constituant conserve l'usage du bien, l'article L. 622-23-1 du code de commerce interdit tout transfert au fiduciaire du seul fait de l'ouverture de la procédure, de l'arrêté du plan ou du défaut de paiement d'une créance née avant le jugement d'ouverture, à peine de nullité. Le transfert reste aussi exposé aux nullités de la période suspecte et à la fraude. Voir notre analyse de la fiducie-sûreté en procédure collective et le pôle Fiducie.

Combien coûte une fiducie-sûreté ?

Pour un immeuble, le transfert supporte la taxe de publicité foncière de 0,70 % (CGI, art. 1020 ; environ 28 000 € pour un immeuble de 4 M€ de valeur vénale), à laquelle s'ajoutent la contribution de sécurité immobilière, les émoluments du notaire, les honoraires et la rémunération du fiduciaire ; le retour au constituant se fait au droit fixe de 125 €. Il est pertinent de raisonner en coût global de structuration et d'exécution plus qu'en tarif facial.

Quelles sont les mentions obligatoires dans un contrat de fiducie-sûreté ?

Les six mentions de l'article 2018 du Code civil, à peine de nullité : biens ou droits transférés, durée du transfert (99 ans au plus), identité du constituant, du fiduciaire et du bénéficiaire ou règles pour le désigner, mission et pouvoirs du fiduciaire. S'y ajoute la dette garantie (art. 2372-2 et 2488-2). Le contrat doit enfin être enregistré dans le mois (art. 2019).

Cité par

Sécuriser votre financement par la fiducie-sûreté

Présenter le contexte, le profil des actifs et les contreparties : pour évaluer l'opportunité d'une fiducie-sûreté et organiser un premier échange.