01
Fiducie-sûreté immobilière
Mise en place de fiducies-sûretés sur immeubles ou parts de SCI dans les financements structurés et les opérations de promotion : voir notre page fiducie-sûreté et notre site dédié fiduciesurete.com.

Avocat fiscaliste à Paris, BENSAID Avocats accompagne banques, fonds de dette, foncières, family offices, promoteurs et marchands de biens dans la mise en place d'opérations de fiducie immobilière, fiducie-sûreté sur immeubles ou parts de SCI, fiducie de gestion immobilière, opérations de portage, refinancement structuré, séparation patrimoniale dans les opérations complexes, avec une rigueur fiscale absolue (TVA, droits de mutation, IS).
Réponse directe, parce que la question revient à chaque dossier franco-suisse : la fiducie immobilière est un outil de droit français. Elle suppose un contrat régi par les articles 2011 et suivants du Code civil, un fiduciaire habilité au sens de l'article 2015, un enregistrement dans le mois et, lorsqu'elle porte sur un immeuble, une publicité foncière. Le droit suisse ne connaît pas cet instrument : il pratique le contrat fiduciaire innommé, construction contractuelle qui n'emporte pas les mêmes effets à l'égard des tiers.
S'ajoute une confusion de vocabulaire qu'il vaut mieux lever tout de suite : en Suisse, le mot fiduciaire désigne le plus souvent un cabinet de tenue de comptabilité, pas un professionnel détenant des biens pour autrui.
Nous détaillons la comparaison des deux instruments, leurs effets respectifs et leurs limites sur notre page fiducie française et fiduciaire suisse. Le cabinet, présent à Paris et à Genève, intervient sur le seul volet de droit français de ces montages ; il n'est pas une fiduciaire suisse et, lorsque le droit suisse est en cause, travaille avec les praticiens locaux compétents.
La fiducie immobilière est un outil contractuel issu des articles 2011 à 2030 du Code civil. Elle permet de transférer temporairement la propriété d'un immeuble (ou de parts de société immobilière) à un fiduciaire, qui le détient dans un patrimoine séparé pour le compte d'un ou plusieurs bénéficiaires, dans une finalité de sûreté, de gestion ou de transmission. La fiducie offre une séparation patrimoniale opposable et une neutralité fiscale recherchée, pas de droits de mutation à la mise en place dans la majorité des cas, transparence pour la TVA et l'IS.
Nos avocats interviennent sur l'ensemble du cycle : structuration et négociation du contrat, articulation avec les pools bancaires et les intercreditor agreements, sécurisation fiscale (TVA, droits de mutation, IS, taxe de 3 %), suivi opérationnel, gestion des cas de défaut (réalisation de la fiducie-sûreté), liquidation et retransfert au bénéficiaire ou cession à un tiers.
Le cabinet est l'un des rares acteurs de la place à combiner expertise fiducie et fiscalité immobilière au plus haut niveau, ce qui permet d'optimiser l'ensemble de l'opération, voir notre page avocat fiduciaire et notre page fiducie et financements complexes.
Mise en place de fiducies-sûretés sur immeubles ou parts de SCI dans les financements structurés et les opérations de promotion : voir notre page fiducie-sûreté et notre site dédié fiduciesurete.com.
Structuration de fiducies de gestion pour les opérations de portage, les patrimoines familiaux complexes et les véhicules d'investissement.
Sécurisation de la neutralité fiscale et anticipation des conséquences en TVA, droits de mutation, IS et taxe de 3 %.
Coordination de la fiducie immobilière avec les opérations de financement bancaire et le marché de la dette.
Sécurisation des mécanismes de réalisation extra-judiciaire en cas de défaut du constituant ou du débiteur garanti : voir notre page fiducie-sûreté.
Analyse comparative entre fiducie-sûreté, hypothèque, nantissement et privilège du prêteur de deniers.
De la sûreté d'un financement à la réorganisation d'un patrimoine immobilier réparti sur plusieurs pays : six cas de fiducie immobilière, en France comme à l'international.
La fiducie immobilière ne répond pas à une seule situation. Voici six cas fréquents (sûreté, portage, gestion, réorganisation internationale) traités par le cabinet. Chacun est un archétype volontairement générique ; votre dossier appelle une analyse propre.
Un chef d'entreprise, résident à l'étranger, détient un patrimoine immobilier réparti sur une dizaine de pays, chaque bien dans son propre silo : société locale, banque, crédit et régime successoral distincts. Le cabinet interpose une structure faîtière (fiducie, holding suisse ou luxembourgeoise, ou trust selon la juridiction, souvent en architecture cross-border France-Suisse) qui redonne au portefeuille la cohérence d'un actif unique : refinancement consolidé, isolation, transmission par un véhicule unique, pilotage d'ensemble, sans en perdre le contrôle.
Un prêteur veut une garantie plus solide que l'hypothèque sur une opération à fort enjeu. La fiducie-sûreté isole l'immeuble dans un patrimoine séparé, opposable aux procédures collectives du constituant, et ouvre une réalisation extra-judiciaire, sans procédure de saisie immobilière.
Un actif est acquis pour le compte d'un tiers ou d'un projet à venir. Une fiducie de gestion en assure le portage : détention neutre, gouvernance encadrée, restitution organisée au terme, sans confusion avec le patrimoine personnel.
Un patrimoine immobilier familial est immobilisé par une indivision ou une succession non liquidée. La fiducie de gestion confie les biens à un fiduciaire, protège les bénéficiaires (y compris vulnérables) et fluidifie l'administration le temps du dénouement.
Plutôt qu'une hypothèque sur l'immeuble, la garantie porte sur les parts de la SCI qui le détient. La fiducie sur parts (C. civ. art. 2372-1) offre au prêteur la même protection tout en simplifiant la gestion locative et juridique.
Un promoteur ou un marchand de biens doit financer, dans un délai contraint, l'acquisition d'un actif de prestige ou le lancement d'une opération. Le cabinet met en place une fiducie-sûreté offrant au prêteur une garantie aussitôt lisible et rapidement réalisable, qui débloque un financement-relais à des conditions que l'hypothèque seule n'aurait pas permises.
Quel que soit le cas, deux points sont tranchés en premier : le montage demeure réversible (il n'emporte pas donation) et la fiscalité de l'apport s'apprécie juridiction par juridiction. En France, les plus-values bénéficient d'un report, mais des droits d'enregistrement restent dus ; la localisation de la structure faîtière et le domicile fiscal commandent l'ensemble.
Échanger sur votre situation →
Pour aller plus loin, le cabinet a développé un site dédié à la fiducie-sûreté immobilière, regroupant méthodologie, schémas commentés et analyses approfondies.
Jonathan Bensaid, avocat associé fondateur, est l'un des praticiens de référence en France sur la fiducie immobilière et les financements structurés. Il intervient sur l'ensemble des typologies, fiducie-sûreté, fiducie de gestion, opérations de portage, et coordonne les pools bancaires français et étrangers. François Ouairy, Best Lawyers 2026 en Tax Law et Leaders League (Fiscalité du patrimoine : Excellent, 2026 ; Fiscalité immobilière : forte notoriété, 2026), sécurise les volets fiscaux des opérations (TVA immobilière, droits de mutation, IS, taxe de 3 %), son expertise est particulièrement reconnue sur les opérations associant fiducie et fiscalité immobilière.
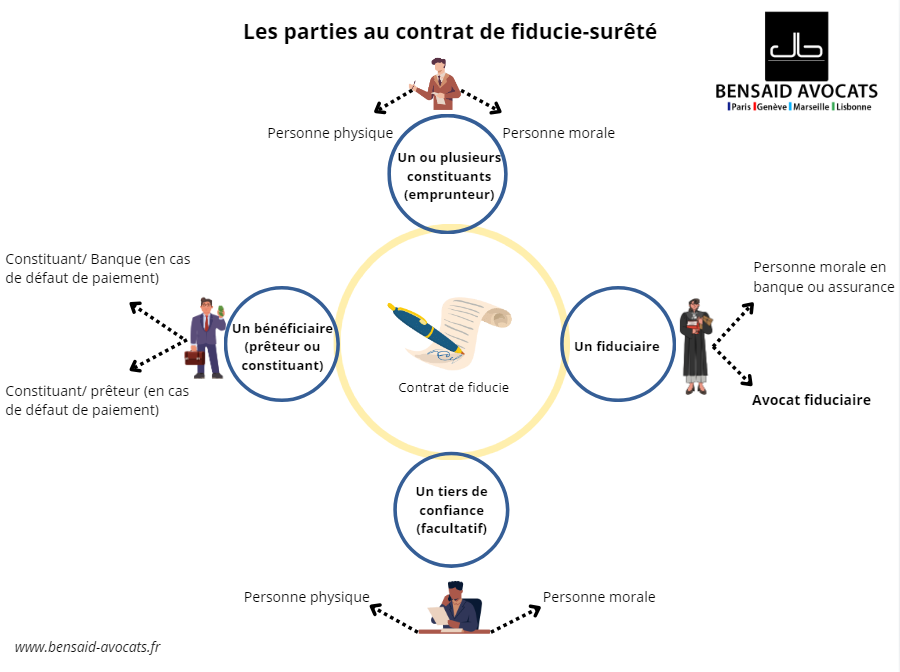
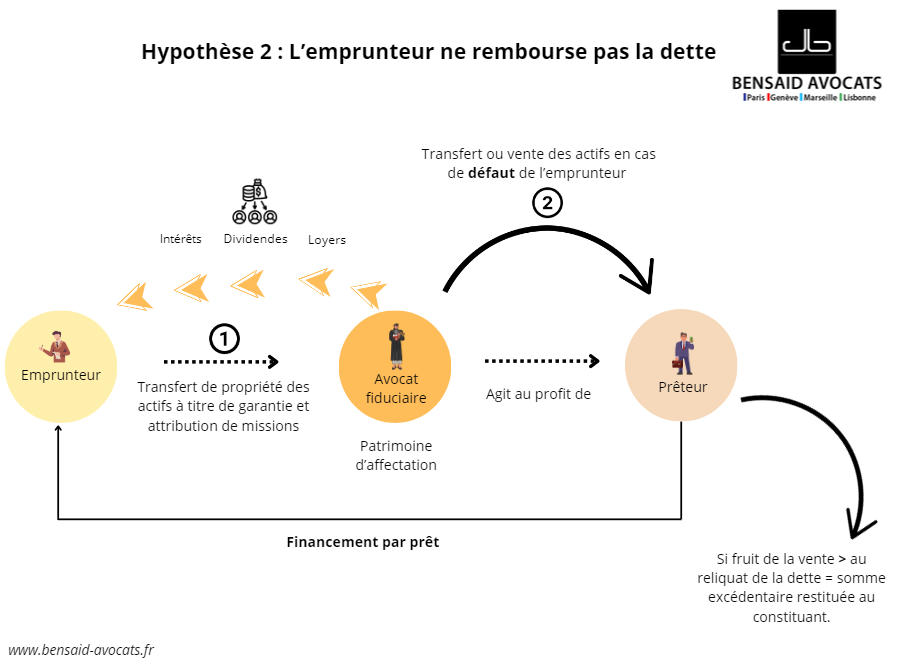
Représentations synthétiques des opérations de fiducie immobilière, parties au contrat, hypothèse de défaut. Cliquez pour agrandir.
Une sélection d'analyses du cabinet sur la fiducie immobilière, les financements structurés et la fiscalité applicable aux opérations fiduciaires.
Tour d'horizon de la fiducie-sûreté immobilière dans les financements structurés en 2026 : avantages comparés, articulation avec les pools bancaires.
Fiducie · ComparéComparaison structurée des deux régimes, fiducie française (C. civ. 2011 ss.) et fiduciaire suisse (régime contractuel), pour les opérations transfrontalières.
Registre · SuisseNouveau registre suisse de transparence des bénéficiaires effectifs : conséquences pour les opérations fiduciaires franco-suisses.
TVA · ParahôtellerieConséquences pour les opérations de portage immobilier et les véhicules fiduciaires de meublés.
Foncières · SIICMécanique de la déductibilité des intérêts d'emprunt pour les foncières, articulation avec les opérations fiduciaires.
Marchand de biensEngagement de revendre, engagement de construire : les marges de manœuvre dans les opérations de portage fiduciaire.
La fiducie immobilière est une opération par laquelle un constituant transfère temporairement la propriété d'un immeuble (ou de parts d'une société immobilière) à un fiduciaire qui le détient dans un patrimoine séparé, pour une finalité de sûreté, de gestion ou de transmission au profit d'un ou plusieurs bénéficiaires. Régie par les articles 2011 à 2030 du Code civil, elle offre une séparation patrimoniale opposable, une neutralité fiscale recherchée et un mécanisme de réalisation extra-judiciaire en cas de défaut.
La fiducie-sûreté présente trois avantages majeurs sur l'hypothèque : réalisation extra-judiciaire rapide en cas de défaut, résistance aux procédures collectives du constituant et neutralité fiscale à la mise en place. Le coût de constitution est en revanche plus élevé qu'une hypothèque conventionnelle.
Oui, dans la majorité des configurations. À la mise en place, les transferts au patrimoine fiduciaire ne déclenchent en principe ni droits de mutation à titre onéreux (CGI 668 bis ss.), ni plus-value imposable au niveau du constituant. Le patrimoine fiduciaire est transparent pour la TVA et l'IS, l'imposition reste au niveau du constituant (CGI art. 223 V à 223 VG). À la liquidation ou au retransfert, le retour au constituant est également neutre. Une analyse au cas par cas reste indispensable, notamment au regard de l'IFI et de la taxe de 3 %.
Oui. La fiducie peut porter sur tout type de bien, immeubles directement détenus ou parts ou actions de sociétés immobilières (SCI, SAS d'immobilier, SCPI). La fiducie sur parts de SCI est fréquemment utilisée car elle offre les mêmes avantages que la fiducie sur l'immeuble lui-même tout en simplifiant la gestion locative et juridique. Le régime juridique applicable est celui de la fiducie sur biens meubles (C. civ. art. 2372-1 ss.), distinct de la fiducie immobilière directe (art. 2488-1 ss.).
En cas de défaut du débiteur garanti, la fiducie-sûreté permet au fiduciaire d'approprier le bien au bénéficiaire, ou de le vendre à un tiers, selon les modalités prévues au contrat. Cette réalisation s'opère sans recours préalable au juge.
La qualité de fiduciaire est réservée à des professionnels : établissements de crédit, entreprises d'investissement, compagnies d'assurance, institutions de prévoyance, Trésor public, Banque de France, avocats (C. civ. art. 2015). Le choix du fiduciaire est crucial : il doit présenter la solvabilité, la rigueur opérationnelle et la coordination juridique nécessaires à l'opération. BENSAID Avocats accompagne tant les constituants que les fiduciaires dans la mise en place des structures.
La fiducie est conclue pour une durée déterminée, ne pouvant excéder 99 ans à compter de sa constitution (C. civ. art. 2018). En pratique, la durée est calée sur la finalité : durée du financement pour une fiducie-sûreté, durée du portage ou du mandat de gestion pour une fiducie de gestion. À l'expiration, le bien revient au bénéficiaire (ou au constituant en l'absence de défaut). Une liquidation anticipée est toujours possible par accord des parties.
La taxe de 3 % (CGI art. 990 D à 990 G) frappe les entités juridiques, fiducies comprises, qui possèdent des immeubles en France, directement ou par entité interposée. Depuis le 27 juin 2026 (loi n° 2026-534, art. 102), la voie d'exonération du d du 3° de l'article 990 E ne peut plus reposer sur un engagement de communiquer sur demande : elle suppose, comme celle du e, une déclaration annuelle au plus tard le 15 mai (formulaire 2746), et seulement pour les entités qui ont leur siège en France, dans l'Union européenne, dans un État lié à la France par une convention d'assistance administrative ou dans un État dont un traité leur assure le même traitement que les entités françaises (le d exige l'identité de tous les détenteurs de plus de 1 %, le e celle des détenteurs connus de l'entité, au prorata). Le fiduciaire n'est pas un actionnaire au sens du e du 3° de l'article 990 E, son patrimoine ne comprenant pas, au sens des règles de l'impôt de solidarité sur la fortune, les actifs transférés dans la fiducie (Cass. com., 8 juillet 2026, n° 25-12.737, publié au Bulletin). La seule désignation du fiduciaire ne suffit donc pas à renseigner l'actionnaire : l'identification à porter dans la déclaration se détermine, selon les circonstances de l'espèce, au regard du contrat de fiducie et des droits effectivement détenus par le constituant, le bénéficiaire et les autres titulaires de droits. Voir notre page taxe de 3 %.












Vue d'ensemble des 4 formes de fiducie avec animation explicative.
Voir la page Forme de fiducieGarantie d'un créancier par transfert temporaire de propriété d'un actif.
Voir la page Forme de fiducieAdministration et gouvernance d'un patrimoine dédié.
Voir la page ComparatifRang, réalisation, procédure collective et coût : le choix de la sûreté sur un immeuble.
Voir la page Pratique métierLe rôle, les garanties et les obligations de l'avocat fiduciaire.
Voir la pagePremier échange confidentiel, sans engagement. Nous répondons sous 24 heures ouvrées.
© BENSAID Avocats, Les informations de ce site ne constituent pas un conseil juridique et ne sauraient se substituer à une analyse fiscale personnalisée.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.