01
标准一:固定营业场所
第一类认定情形:办公室、场所、工地、基础设施或具有一定稳定性的实体存在。
- 可识别的实体存在
- 持续性特征
- 在法国从事的自有活动
- 超出单纯辅助性的职能
- 审查绝不应纯属形式:须核实外国公司是否实际掌控其在法国所使用的资源

常设机构是指外国企业藉以在法国进行其全部或部分营业的固定营业场所;当有人在法国代表该企业经常订立合同,或经常在合同订立中发挥主要作用时,该企业在一定条件下亦被视为在法国设有常设机构。这是税收协定的概念(经合组织范本第5条),它确定法国可对外国公司营业利润征税的门槛;在无协定的情况下,法国国内法以「在法国经营的企业」为准(法国税法典第209条第一款)。本页阐述定义与认定标准。如需评估某一公司在法国的常设机构风险并筹划抗辩,请参阅本所的专门页面。
依税收协定,常设机构是指企业藉以进行其全部或部分营业的固定营业场所(经合组织范本第5条第1款),特别包括管理场所、分支机构、办事处、工厂或作业场所。建筑工地或安装工程仅在持续超过一定期限时方构成常设机构,经合组织范本规定为十二个月,具体期限取决于各项协定。
在无协定的情况下,法国国内法的思路不同:企业所得税针对在法国经营的企业所实现的利润(法国税法典第209条第一款),即经常性地通过自主机构、通过不具独立职业身份的代表,或通过构成完整商业循环的交易从事活动(BOI-IS-CHAMP-60-10-10,第60段)。税务机关本身指出,该国内法概念与常设机构概念相近但并不等同(同一BOI,第160段),且协定在适用时优先于国内法(BOI-IS-CHAMP-60-10,第10段)。
在税收协定适用的情况下,法国原则上只有在外国企业通过常设机构在法国从事其活动时,方可对其利润征税。仅存在与法国市场相关的收入并不足够:仍须与法国境内存在充分的税务联系。
分析必须始终从相关的双边协定入手,考察其所采纳的常设机构定义,以及源自经合组织范本、BEPS,以及在适用情形下多边工具(MLI)的演变。该议题涉及国际集团、数字化架构、融资实体、服务公司,以及任何在法国经营而未正式承认设有机构的外国企业。
第一类认定情形:办公室、场所、工地、基础设施或具有一定稳定性的实体存在。
真正的争讼焦点。争论已不再局限于合同的形式签署:谁在合同订立中起主要作用?
两宗不同的案件,以及重心的转移:从缔约的法律权力转向法国境内所起作用的经济实质。
相对的保护。某些职能不构成常设机构,但该项例外须审慎运用。
切勿混淆企业所得税意义上的常设机构与增值税意义上的常设机构。
定性所产生的后果(企业所得税、增值税、预提税、隐匿经营)及抗辩路径,详见关于在法国的常设机构风险的专门页面。
企业所得税常设机构主要是一项基于协定的概念,用以确定利润的征税(固定营业场所或非独立代理人)。增值税常设机构则是增值税法上独立的概念,用以确定服务提供地及纳税义务人(充分的人力与技术资源)。在法国进行增值税登记本身并不证明存在税收协定意义上的常设机构,反之亦然。
当经营被认定为隐匿经营时,三项后果叠加:无须事先催告即依职权核定征税(税务程序法典第L.66条及第L.68条);企业所得税与增值税的追征期均延长至十年(第L.169条及第L.176条);以及80%的加征(法国税法典第1728条第1款c项)。该认定须满足:未在法定期限内申报,且(就合法经营而言)未向企业手续统一窗口申报经营活动;若公司证明其未履行义务系出于可予谅解的错误,该认定即不成立。
抗辩首先针对常设机构是否成立,其次针对利润归属(经合组织范本第7条)、隐匿经营的认定以及消除双重征税。典型情形、客户概况与抗辩路径:参见在法国的常设机构风险。
François Ouairy 律师,负责巴黎办公室的合伙人,就常设机构概念在三个层面提供服务:预防性审查(审阅国际架构、合同、资金流与法国实质),国际税务稽查协助(准备答复、稳固立场、与集团文件相衔接),以及争讼抗辩(质疑常设机构成立之原则、非独立代理人的作用,或利润的归属)。获 Best Lawyers® 2026 税法领域认可。 本所获评 Best Lawyers 2026,并获 Leaders League 评为跨国集团税务领域值得推荐(2026年)。
三幅图示,用以直观呈现主要认定标准、非独立代理人的作用,以及在国际税务稽查情形下重新定性所带来的税务后果。
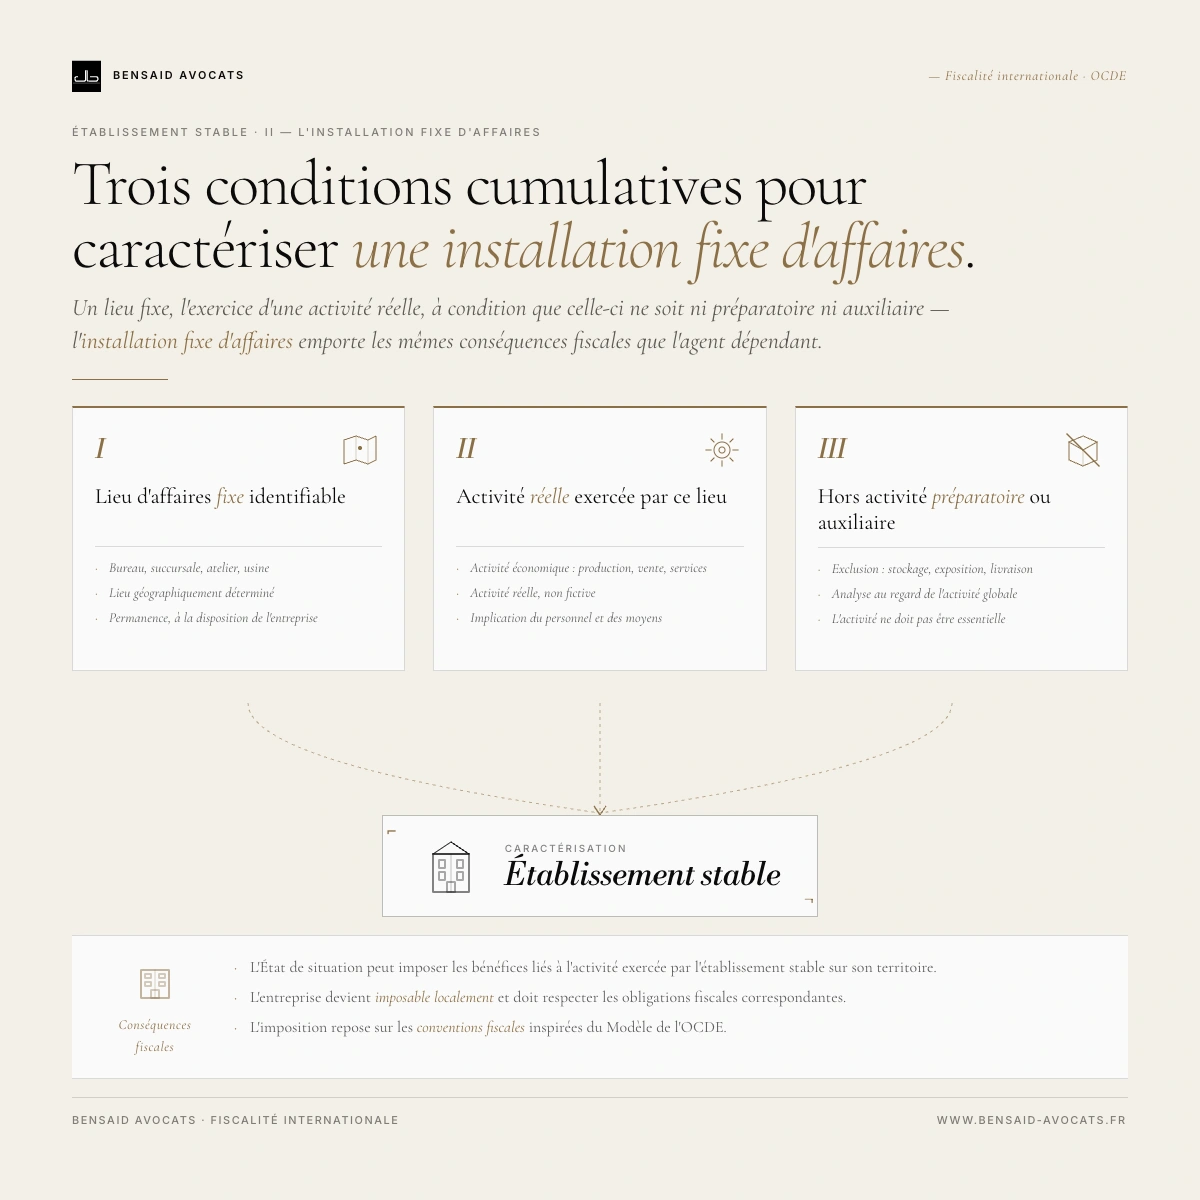
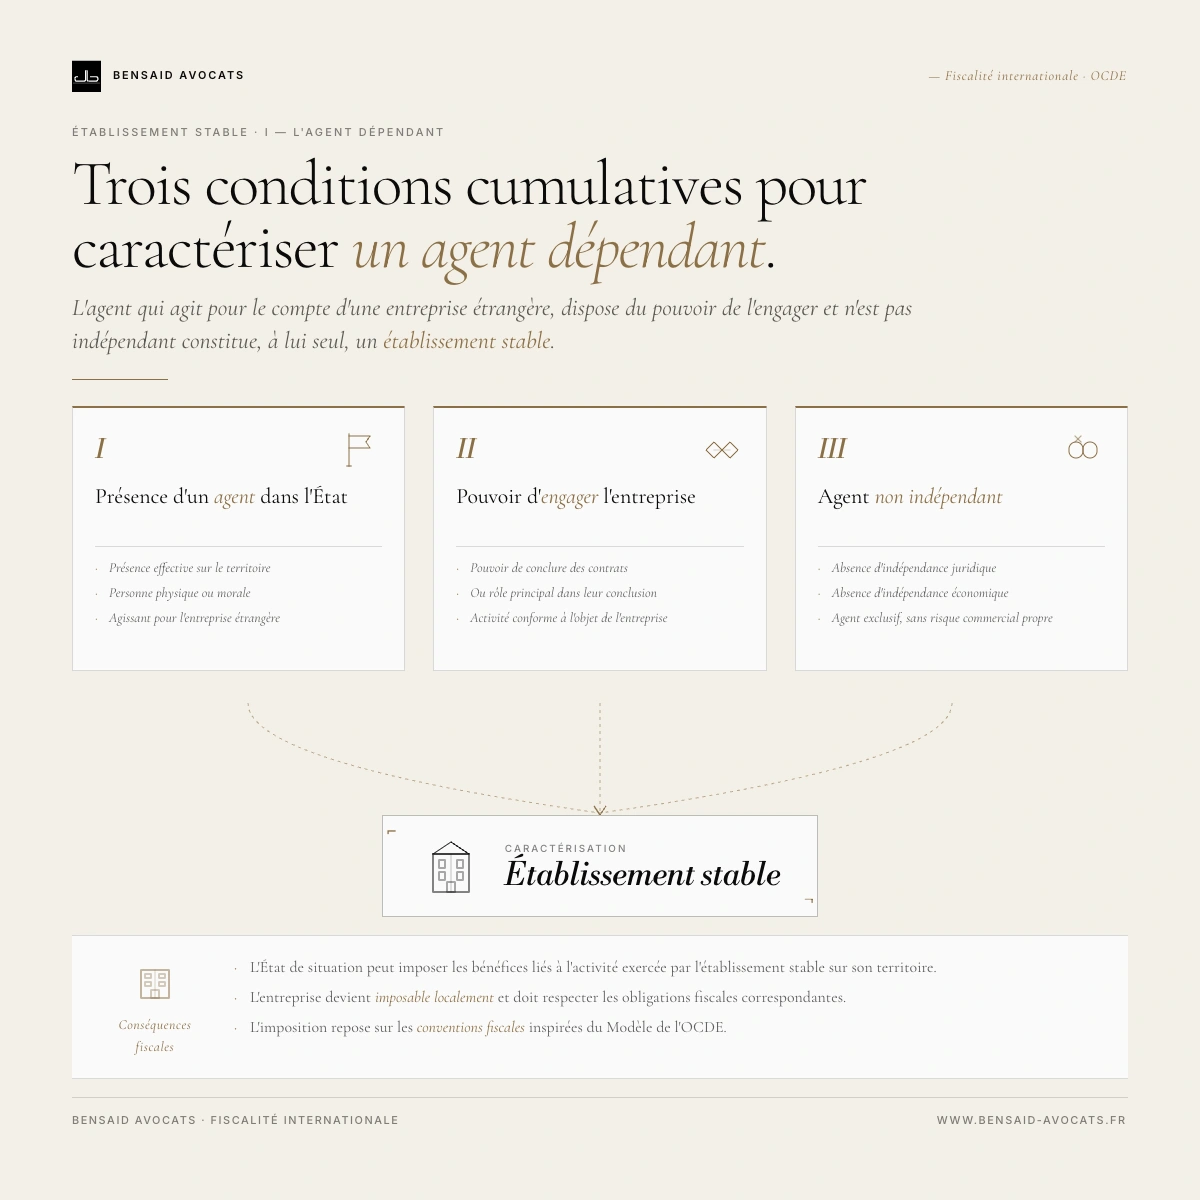
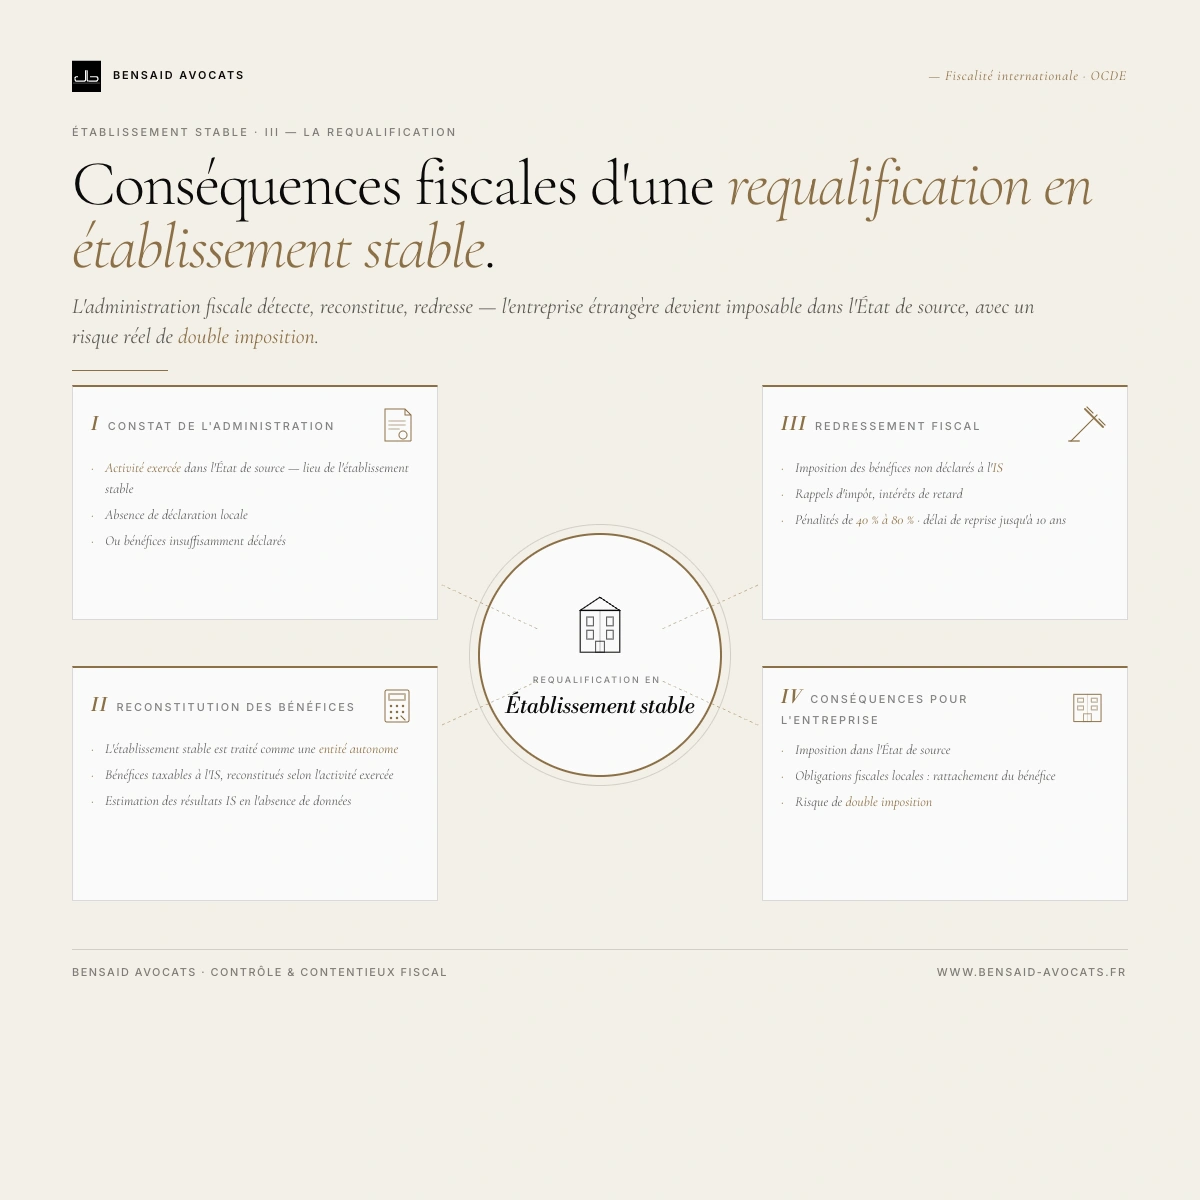
常设机构是指企业藉以在另一国进行其全部或部分营业的固定营业场所(办事处、分支机构、工厂、管理场所、超过协定期限的工地);当非独立代理人在该国代表企业行事时,企业亦被视为设有常设机构。在税收协定适用时,法国仅在外国公司在法国设有常设机构的情况下,方可就归属于该常设机构的营业利润征税(经合组织范本第5条及第7条);其他收入(股息、利息、特许权使用费、不动产收入)原则上适用协定的专门条款,但与常设机构有实际联系者除外。
不相同。法国国内法(法国税法典第209条第一款)以在法国经营的企业为准:自主机构、不具独立职业身份的代表或完整商业循环。依税务机关的观点,该概念与常设机构相近但并不等同(BOI-IS-CHAMP-60-10-10,第160段)。在协定适用时,以协定定义为准。
是的。并不需要设立子公司。根据适用的协定及经营的实际情况,固定营业场所或非独立代理人即可能足以构成。
不,并非自动构成。须分析其在合同谈判、决策与实际订立中的真实作用。Conversant 判例(最高行政法院,2020年12月11日,第420174号)已将争论重新聚焦于经济实质,而非形式上的签署。
不。增值税登记本身并不足够,无论就增值税而言,更遑论就协定意义上的企业所得税而言。二者系相互独立的概念。
是的。适用的标准并不相同,须避免任何自动等同。增值税定义要求具备充分的人力与技术资源,而协定意义上的企业所得税定义则以固定营业场所或非独立代理人为依据。
法国团队起决定性作用的商业组织、佣金代理模式、某些数字化架构、工地以及某些跨境服务。
在重组之前、在国际税务稽查启动之时,或一旦就法国实质、非独立代理人或利润归属产生争议之际。抗辩应在事前构建:最常见的情形与本所的方法,详见关于在法国的常设机构风险的专门页面。











关于国际税务、税务稽查及外国公司争讼的相关资源。
© BENSAID Avocats。本网站所发布的信息不构成法律意见。来源:双边税收协定、经合组织税收协定范本(第5条及第7条)、BEPS、多边工具(MLI)、法国税法典第209条第一款及第1728条、BOI-IS-CHAMP-60-10 及 BOI-IS-CHAMP-60-10-10、税务程序法典第L.66条、第L.68条、第L.169条及第L.176条。编辑更新:2026 年 10 月。
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.