
PORTAIL THéMATIQUE Avocat contrôle fiscal
Expertise — Contrôle fiscal & contentieux

Avocat contrôle fiscal

En 2023, les contrôles fiscaux ont permis au trésor français d'encaisser 15,188 milliards d'euros. L'administration maintient son effort. Nos avocats accompagnent particuliers et entreprises à toutes les étapes : contrôle sur pièces, vérification de comptabilité, ESFP, examen de comptabilité à distance. L'expertise et l'expérience d'un avocat fiscaliste prennent tout leur sens dans ces moments — capacité à dialoguer avec l'administration, à invoquer les bons arguments juridiques et à éviter les pièges procéduraux.

Paris · Genève · Marseille · Cannes · Lisbonne
— Vos droits

Faut-il un avocat pour un contrôle fiscal ? Ce que dit la loi

Réponse directe : le droit de vous faire assister n'est pas une faculté de confort, c'est une garantie écrite dans la loi. L'article L. 47 du Livre des procédures fiscales impose que l'avis de vérification mentionne expressément, sous peine de nullité de la procédure, votre faculté de vous faire assister par un conseil de votre choix. L'administration elle-même ne peut pas contrôler sans vous rappeler ce droit.

  • Aucun examen de situation personnelle, aucune vérification ou examen de comptabilité ne peut être engagé sans avis préalable précisant les années vérifiées
  • L'avis mentionne, à peine de nullité, la faculté de se faire assister par un conseil de son choix
  • La charte des droits et obligations du contribuable vérifié vous est opposable : l'avis doit vous indiquer comment la consulter
  • Même en cas de contrôle inopiné, l'examen au fond des documents comptables ne peut commencer qu'à l'issue d'un délai raisonnable vous permettant de faire venir votre conseil

Trois moments pour nous appeler, du plus utile au plus urgent. À réception de l'avis : c'est le meilleur, tout se joue dans la préparation des premières réponses et le cadrage du débat. Pendant les opérations : nous reprenons le dialogue avec le vérificateur, souvent après un début en solitaire qui a durci les positions. À la proposition de rectification : le délai de trente jours court à compter de sa réception (LPF, art. L. 11), et sa prorogation de trente jours suppose une demande reçue par l'administration avant l'expiration de ce premier délai (LPF, art. L. 57) ; la procédure bascule ensuite vers le contentieux, que nous détaillons sur notre page redressement fiscal.

Un mot sur le partage des rôles, parce que la question revient à chaque premier appel : votre expert-comptable connaît vos comptes mieux que personne et reste indispensable pendant le contrôle ; l'avocat conduit la procédure, apprécie ce qui doit être dit ou non, et porte le dossier au contentieux si nécessaire. Les deux se complètent, ils ne se remplacent pas. Et pour qui préfère ne pas attendre l'avis de vérification, le cabinet propose une simulation de contrôle fiscal : le contrôle à blanc, avant le vrai.

— 01

Le contrôle fiscal et l'assistance de l'avocat fiscaliste

Dans l'univers complexe de la fiscalité, le contrôle fiscal peut souvent semer le doute et l'inquiétude. C'est dans ces moments que l'expertise et l'expérience d'un avocat fiscaliste prennent tout leur sens. Un avocat fiscaliste apporte une valeur ajoutée notable grâce notamment à sa capacité à dialoguer de manière constructive avec l'administration fiscale.

Nos équipes privilégient le dialogue avec l'administration fiscale, afin de dégager l'issue la plus favorable possible au contrôle fiscal. Nous invoquons également les arguments juridiques adaptés dans le but d'éviter les pièges procéduraux liés au contrôle fiscal — opposabilité de la charte des droits et obligations du contribuable vérifié (article L. 10 du LPF), respect des garanties, contestation des irrégularités de procédure.

Le cabinet privilégie un nombre limité d'interventions afin de garantir l'implication directe des associés sur chaque dossier, et évalue systématiquement la pertinence d'une intervention avant tout engagement. La défense en contrôle fiscal se construit dès la première notification.

— 02

Quatre types de contrôle fiscal

01

Contrôle fiscal sur pièces

Procédure couramment initiée par l'administration — analyse critique des documents sans notification préalable au contribuable.

  • Examen des déclarations (entreprises et particuliers)
  • Cohérence avec les données détenues par l'administration
  • Consultation possible d'organismes tiers (URSSAF, assurances, notaires)
  • Aspect inattendu — pas d'avertissement préalable
  • En cas d'incohérences : demande de précisions puis proposition de rectification (formulaire n° 2120-SD)
  • Historiquement moins de garanties qu'une vérification de comptabilité ou une ESFP
02

Vérification de comptabilité

Procédure encadrée déclenchée par avis de vérification n° 3927-SD — années concernées, calendrier, types d'impôts examinés (TVA, IS, taxe sur les salaires...).

  • Avis de vérification n° 3927-SD notifié au contribuable
  • Règle de non-extraction des documents comptables
  • Charte des droits et obligations opposable (LPF art. L. 10)
  • Entretiens avec le vérificateur — la présence d'un avocat est essentielle
  • Proposition de rectification ou dégrèvement à l'issue
  • Contestation possible des irrégularités de procédure
03

ESFP — Examen de Situation Fiscale Personnelle

Contrôle fiscal approfondi visant les particuliers — analyse des revenus, du patrimoine et de la cohérence avec le train de vie.

  • Procédure spécifique aux contribuables personnes physiques
  • Analyse des comptes bancaires, du patrimoine, des flux
  • Demandes d'éclaircissements et justifications (LPF art. L. 16)
  • Procédure de taxation d'office en cas de défaut de réponse
  • Délai de réponse aux demandes d'éclaircissements qui ne peut être inférieur à deux mois (LPF, art. L. 16 A), et durée de l'examen limitée à un an à compter de la réception de l'avis, sous peine de nullité de l'imposition (LPF, art. L. 12)
  • Voir notre article dédié à l'ESFP
04

Examen de comptabilité à distance

Méthode de contrôle à distance — la DGFIP analyse la comptabilité sans se déplacer dans les locaux. Concerne TPE jusqu'aux grandes sociétés cotées (hors micro-entrepreneurs).

  • Avis d'examen de comptabilité n° 3923-EC-SD
  • Périodes et comptes vérifiés notifiés à l'entreprise
  • Transmission des FEC (Fichiers des Écritures Comptables) dans les quinze jours de la réception de l'avis, au format normé (LPF, art. L. 47 AA, 1) ; à défaut, l'administration peut annuler l'examen de comptabilité (LPF, art. L. 47 AA, 2)
  • 6 mois au plus tard après la réception des FEC pour adresser une proposition de rectification ou informer de l'absence de rectification (LPF, art. L. 47 AA, 4)
  • L'entreprise peut être sollicitée pour des éclaircissements
  • Procédure entièrement dématérialisée — moins intrusive mais tout aussi technique
— 03

Le rôle de l'avocat fiscaliste en contrôle fiscal

Trois axes d'intervention pour protéger les droits du contribuable et obtenir une issue favorable.

Pourquoi l'intervention d'un avocat est essentielle

L'expertise de l'avocat en fiscalité est déterminante dans les échanges avec le vérificateur, surtout lors des entretiens. Les agents fiscaux peuvent utiliser les informations collectées pendant ces entretiens. L'avocat fiscaliste joue un rôle essentiel dans le respect des garanties du contribuable, dans la contestation des irrégularités de procédure et dans la négociation avec l'administration — réduisant ainsi le risque de redressements fiscaux inappropriés.

Trois axes d'intervention

Préparation et accompagnement

Préparation des réponses aux demandes de l'administration, sécurisation des positions, audit préventif des documents. Anticipation des questions du vérificateur pour éviter les pièges procéduraux.

Dialogue et négociation

Présence à tous les entretiens avec le vérificateur. Argumentation juridique adaptée, invocation de la charte des droits et obligations (article L. 10 LPF), recherche d'une issue favorable par la voie négociée chaque fois que possible.

Contestation et contentieux

Réponse à la proposition de rectification dans les trente jours de sa réception (LPF, art. L. 11), recours hiérarchique, saisine de la commission départementale dans les trente jours de la réception de la réponse de l'administration aux observations (LPF, art. R* 59-1), puis réclamation contentieuse préalable (LPF, art. R* 190-1) avant le contentieux devant les juridictions administratives (TA, CAA, Conseil d'État) ou judiciaires selon le type d'impôt.

— 05

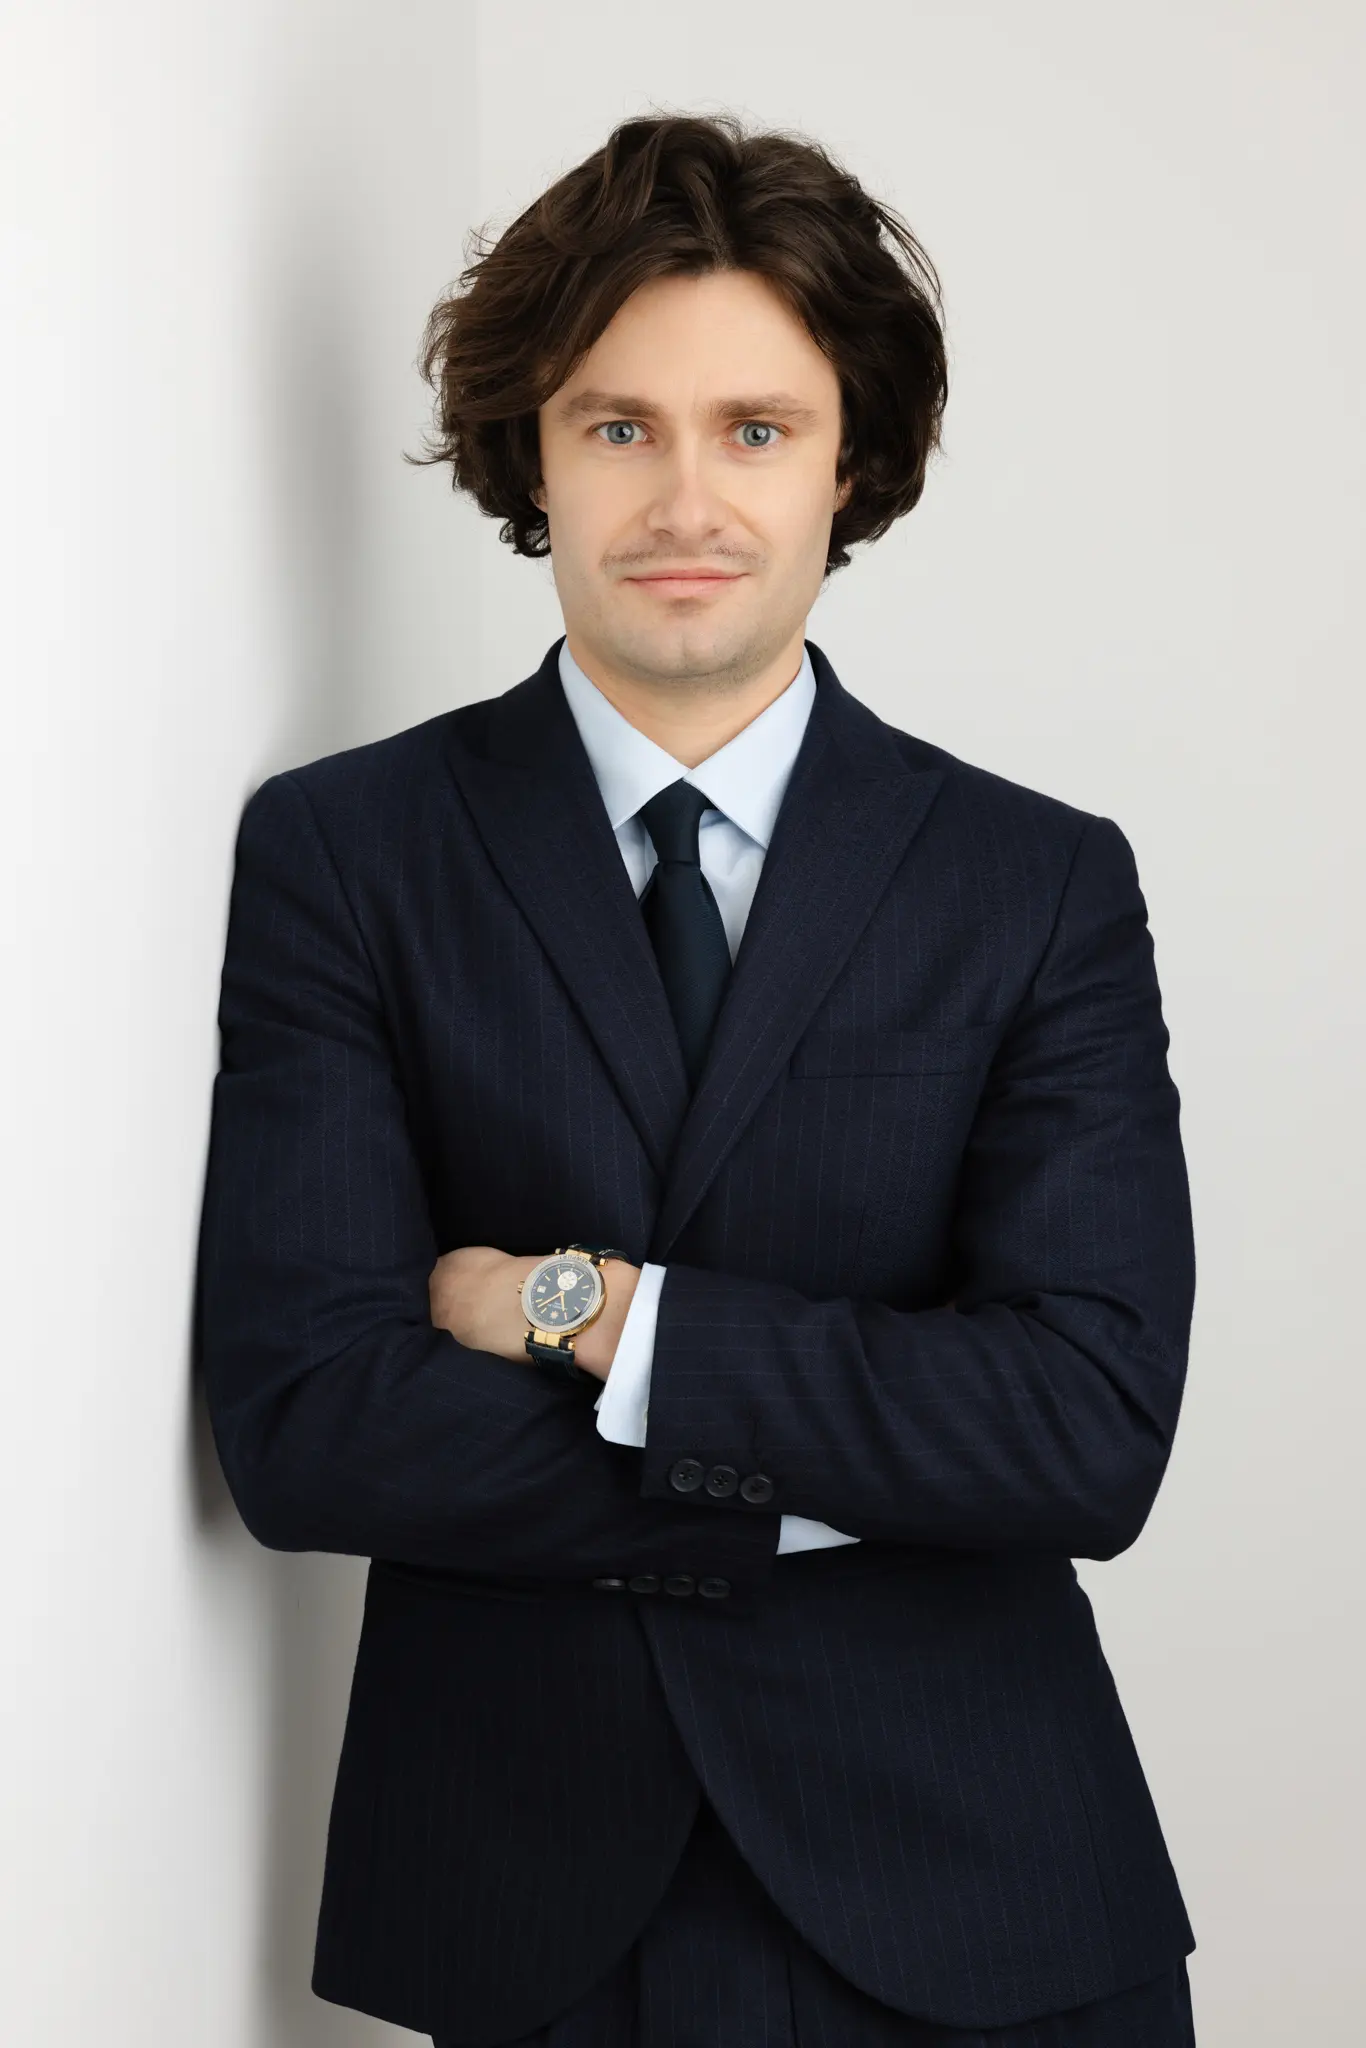
Expert référent — Me François Ouairy

Me François Ouairy, avocat associé en charge du bureau de Paris, accompagne particuliers et entreprises à toutes les étapes du contrôle fiscal : contrôle sur pièces, vérification de comptabilité, ESFP, examen de comptabilité à distance, et phase contentieuse devant les juridictions. Reconnu par Best Lawyers® 2026 en Tax Law et par Leaders League.

  • Contrôle sur pièces
  • Vérification de comptabilité
  • ESFP
  • Examen de comptabilité
  • Charte du contribuable (L. 10 LPF)
  • Contentieux fiscal (TA · CAA · CE)
  • Best Lawyers® 2026
  • Leaders League
— 04

Schéma — Les étapes du contrôle fiscal

Vue d'ensemble des quatre types de contrôle, des avis notifiés et des moments-clés où l'intervention de l'avocat fiscaliste fait la différence.

Schéma procédure contrôle fiscal — types de contrôle, avis 3927-SD, 3923-EC-SD, 2120-SD, garanties du contribuable
Procédure de contrôle fiscal — types de contrôle, avis notifiés (3927-SD, 3923-EC-SD, 2120-SD), garanties du contribuable et étapes-clés d'intervention de l'avocat fiscaliste.
— 06

Questions fréquentes — Contrôle fiscal

Quelle est la différence entre contrôle sur pièces et vérification de comptabilité ?

Le contrôle sur pièces se fait sans avertissement préalable et sans contact direct avec le contribuable — l'administration analyse les déclarations en interne. La vérification de comptabilité est précédée d'un avis de vérification (3927-SD), suit une procédure formalisée avec entretiens, et offre des garanties supplémentaires (charte du contribuable opposable).

Quand consulter un avocat fiscaliste ?

Dès la réception du premier acte de l'administration : avis de vérification, proposition de rectification, demande d'éclaircissements. La défense se construit en amont. Une intervention tardive limite les marges de manœuvre, surtout sur les questions procédurales.

L'administration peut-elle utiliser ce que je dis pendant les entretiens ?

Oui. Les agents fiscaux, mandatés par l'État, peuvent utiliser les informations collectées pendant ces entretiens. L'accompagnement d'un avocat fiscaliste est crucial pour cadrer les échanges et protéger l'entreprise tout au long de la procédure.

Qu'est-ce que la charte des droits et obligations du contribuable vérifié ?

C'est un document opposable à l'administration en vertu de l'article L. 10 du LPF. Elle offre une vue complète des garanties accordées au contribuable pendant la procédure. L'avocat fiscaliste contestera toute irrégularité au regard de cette charte, ce qui peut entraîner la nullité de la procédure.

Combien de temps dure un examen de comptabilité à distance ?

L'entreprise dispose de quinze jours à compter de la réception de l'avis d'examen de comptabilité pour adresser les FEC (Fichiers des Écritures Comptables) sous forme dématérialisée (LPF, art. L. 47 AA, 1) ; si elle ne le fait pas, l'administration peut annuler l'examen de comptabilité. Une fois les fichiers reçus, l'administration doit, au plus tard six mois après leur réception, adresser une proposition de rectification ou informer l'entreprise de l'absence de rectification (LPF, art. L. 47 AA, 4) : ce délai est une garantie, non un simple temps d'analyse. L'entreprise peut être sollicitée pour des éclaircissements pendant cette période.

Que se passe-t-il après une proposition de rectification ?

Le contribuable dispose de trente jours à compter de la réception de la proposition de rectification pour répondre (LPF, art. L. 11). Ce délai peut être porté à soixante jours, à condition d'en faire la demande et que l'administration la reçoive avant l'expiration des trente premiers jours : la prorogation n'est ni automatique, ni acquise ensuite (LPF, art. L. 57). L'avocat fiscaliste rédige une réponse argumentée, puis peut engager un recours hiérarchique ou saisir la commission départementale, dans les trente jours de la réception de la réponse de l'administration à ses observations (LPF, art. R* 59-1). En cas d'échec, il faut d'abord adresser une réclamation contentieuse à l'administration (LPF, art. R* 190-1) ; le contribuable qui fait l'objet d'une procédure de reprise ou de rectification dispose pour cela d'un délai égal à celui de l'administration (LPF, art. R* 196-3). Le litige est ensuite porté devant le tribunal administratif (impôts directs) ou le tribunal judiciaire (droits d'enregistrement, IFI).

Classé Forte notoriété en fiscalité du patrimoine, pré-contentieux et contentieux, par Décideurs · Leaders League 2026.

Cité par
Récit interactif

Ce sujet se joue aussi : La Transmission, vingt ans aux côtés d'une famille, chapitre VI, le contrôle fiscal.

Jouer

Un contrôle fiscal en cours ou à venir ?

Présenter le contexte (type de contrôle, avis reçu, années concernées, impôts visés) — pour évaluer rapidement la stratégie de défense et organiser un premier échange dans les 24 heures.








