01
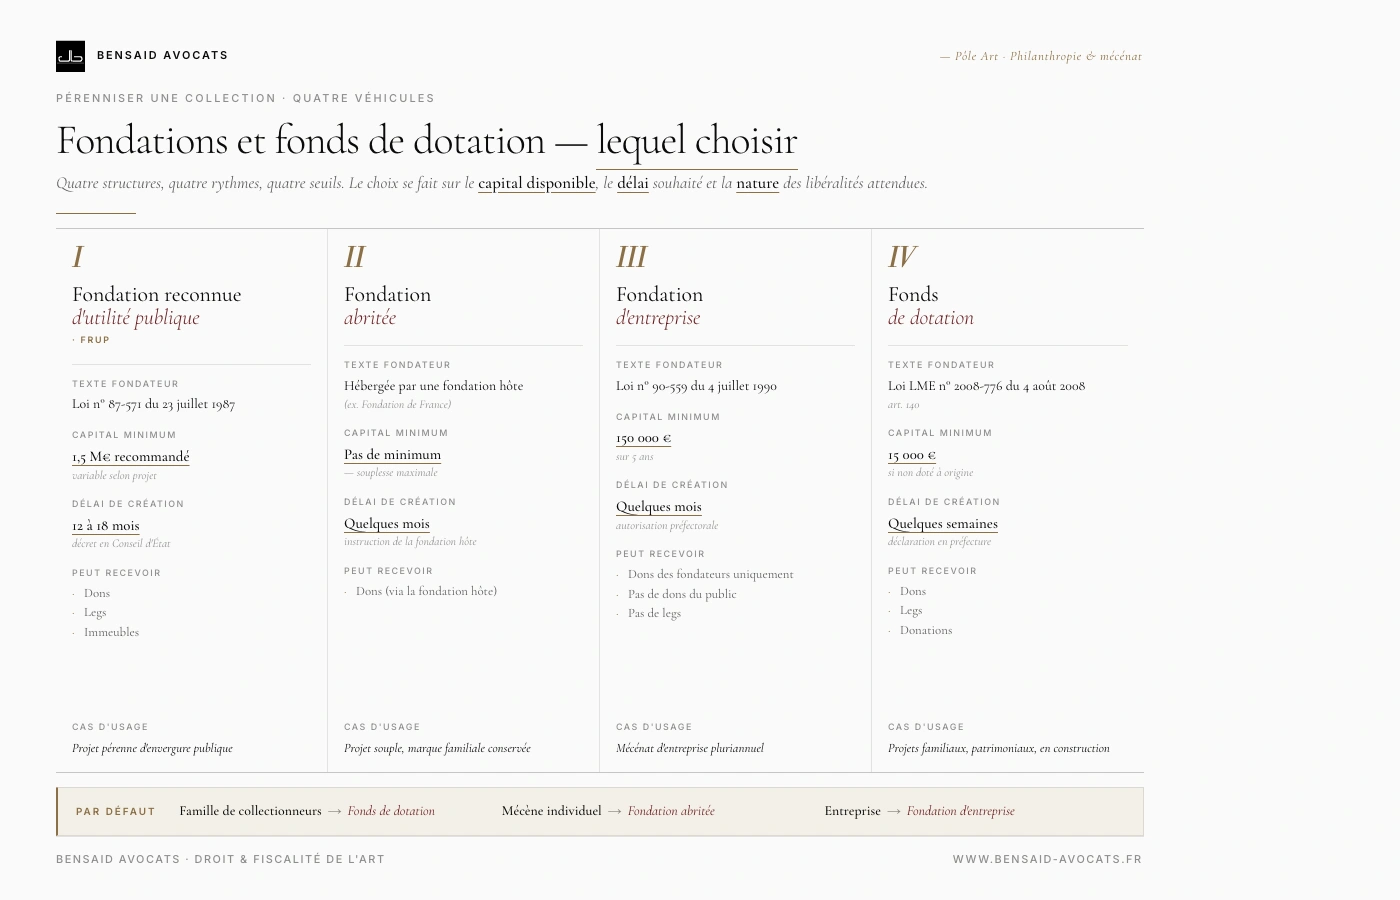
公益基金会(FRUP)
大型且持久的慈善项目的参照标准。
- 捐资:法律未设最低数额,经公证书设立,由行政机关结合项目与预算评估
- 程序:经行政最高法院法令认可
- 国家监督;章程依示范章程拟定
- 扩展的法律能力:接受捐赠、遗赠、不动产

过多的慈善项目因初始选择不当而失败:对于尚在构建中的项目而言过于沉重的基金会、资金不足而难以运作的捐赠基金、稀释家族名号的受托基金会。结构并非技术细节:它决定了三十年的治理、创始人的税务、接受捐赠与遗赠的能力,以及品牌形象。
每一种架构都有其自身逻辑:公益基金会是影响力广泛的永续性项目的标准(须经行政最高法院法令认可、受国家监督,法律未设最低捐资额,由行政机关结合项目评估);由东道基金会承托的受托基金会更灵活、更快捷;企业基金会仅限于公司、工商性公共机构、合作社、互助组织等主体,不适合家族或艺术家的个人项目;捐赠基金是最轻便的工具,经向省政府申报即可设立,须在第一个财政年度内以现金缴付至少 15,000 € 的初始捐资(2009 年 2 月 11 日第 2009-158 号法令第 2 bis 条)。
本所构建适宜的结构,包括以法瑞逻辑构建,并协助其设立、治理及与个人和企业赞助的协调。
大型且持久的慈善项目的参照标准。
不具备自身法人资格的基金会,由东道基金会承托(如法兰西基金会)。
专用于多年度项目企业赞助的工具。
最灵活的工具,经向省政府申报即可设立,无须行政批准,但须在第一个财政年度内以现金缴付至少 15,000 € 的初始捐资。
本所法国 · 瑞士双重执业资格使我们得以比较边境两侧的法律载体,选择最适宜的架构,甚至在财产与受益人跨境时组合两种结构(一为法国、一为瑞士)。
由瑞士民法典第 80 条及以下规范。经公证契据设立,无法定最低资本,由联邦或州级监管。广泛用于国际财产;国际认可度高(尤其在列支敦士登、卢森堡、比利时)。
组合式架构:以法国捐赠基金承担在法国的项目(博物馆、展览、奖助),以瑞士基金会承担作品保管与国际治理。可在各法域内优化税务。
法国税收减免:在应税收入 20% 的限度内可减免捐赠额的 66%,超出部分可结转 5 年(法国税法典第 200 条)。瑞士一侧的扣除规则因州而异,须由当地顾问核实;设在瑞士的组织不当然适用法国的减免(法国税法典第 200 条第 4 bis 款)。
须审慎预先安排:解散时资产归于何处?瑞士基金会允许合同上的灵活性;法国捐赠基金则要求将资产移交给另一追求相似目的的结构(2008 年 LME 法律)。
我们为希望使艺术财产或慈善项目得以永续的收藏家、家族、艺术家及企业经常设立捐赠基金与基金会。这一实务操作使我们对各类陷阱有精确的把握:章程过于僵化、治理失衡、资金不足、税务衔接不完整、与继承人发生冲突。
本所亦运营自有的捐赠基金,即 Fonds de dotation Bensaid Avocats,支持公益项目。这一内部经验使我们对一只基金的日常运作有操作层面的理解:报送、治理、与受益人的关系、年度税务合规、与会计审计师的协调。
本所法国 · 瑞士双重执业资格使我们得以依情形提供完整的解决方案组合:传统法国基金会、捐赠基金、受托基金会、独立瑞士结构或 FR/CH 组合式架构。我们与公证人、会计审计师、财富管理人及监管机构协调配合。
对于家族、财产或尚在构建中的项目,捐赠基金通常更可取:章程灵活、设立快捷(数周)、须在第一个财政年度内以现金缴付至少 15,000 €、治理可由章程自由安排。公益基金会则适用于规模较大、期限很长、足以证明须经行政最高法院法令认可的项目。选择还取决于继承人的特留份,以及基金拟接收的财产。
对个人而言:在应税收入 20% 的限度内,享有捐赠额 66%的所得税减免(法国税法典第 200 条)。超出部分可结转 5 年。房地产财富税(IFI)减免为捐赠额的75%,上限 50,000 €,仅适用于现金捐赠和在受监管市场上市的股票捐赠,受益人限于符合第 200 条第 1 款 a 项条件的公益基金会等;捐赠基金不在名单之列,捐入艺术品也不适用(法国税法典第 978 条)。对企业而言:2 M€ 以内按 60%、超出部分按 40% 减免,上限为 20,000 € 或营业额的 5‰ 中较高者(第 238 bis 条),实物捐赠按成本价计价。个人捐入艺术品且转移所有权的,价值于交付时确定,并由受捐机构核实(BOI-IR-RICI-250-20)。
作为捐赠取得的作品属于资本,基金不得消耗,除非章程规定了消耗的条件(2008 年第 2008-776 号法律第 140 条第 III 款)。章程也可禁止出售某些作品。出售须服务于基金宗旨,由董事会决定并如实入账。
董事会至少 3 名成员,首任成员由创始人任命(2008 年第 2008-776 号法律第 140 条第 V 款)。基金须在财政年度结束后六个月内向行政机关报送活动报告和年度账目,年度资源超过 10,000 € 的须聘任会计审计师。章程其余部分可自由安排,包括家族成员与独立专家的比例、法定人数和多数决规则。
费用取决于项目规模,无法给出通用数字。须预算的项目包括:律师与章程费用、报送与账目、年度资源超过 10,000 € 时的会计审计师,以及藏品的保管、保险和展出。法定的 15,000 € 初始捐资只能使基金在法律上成立,并不足以保管、保险和展出一批藏品,这些须另行预算。
清算时,净资产移交给另一捐赠基金或公益基金会(2008 年第 2008-776 号法律第 140 条第 VIII 款)。章程可预先指定受益机构。资产绝不回归创始人或继承人。
五类反复出现的错误:(一)初始资金不足(无运营资本的基金无法资助其使命,陷于休眠);(二)章程过于僵化,无法适应数十年间家族或监管的变化;(三)家族与独立第三方之间治理失衡(有被监管机构质疑之虞);(四)混淆慈善宗旨与财产管理(基金并非单纯的避税载体);(五)缺乏传播与报送计划(无形的基金既筹不到捐赠,也拉不到合作)。
跨境财产常用的三种架构:(甲)以法国基金会承担在法国的活动(博物馆、展览、奖助),加以瑞士基金会承担国际保管与家族治理;(乙)以瑞士基金会为依托的法国捐赠基金,藏品仍由瑞士基金会持有;(丙)用于复杂财产的列支敦士登基金会(隐私增强,但对法国税务居民须强制税务透明,并向法国税务机关申报)。本所巴黎与日内瓦双重执业资格使我们得以直接构建这些架构。
可以,通过减缩之诉:若捐赠或遗赠超出可自由处分的份额(法国民法典第 913 条),受赠机构须在特留份继承人的份额范围内补偿其超出部分(第 924 条)。时效为自死亡之日起五年,或自知悉特留份受侵害之日起两年,最长不超过十年(第 921 条)。继承人可预先放弃减缩之诉,须通过两名公证人接收的专门公证书(第 929 条和第 930 条)。对于外国法适用的继承,特留份制度不能当然预设:法国最高法院(2017 年 9 月 27 日,第 16-17.198 号)认为,不承认特留份的外国法本身并不违反法国国际公共秩序。
不能以所有权人身份保留:捐入是不可撤销的。审慎起见,借用协议应服务于机构宗旨、约定正常条件(尤其是保险)并保障公众的实际参观,作品才宜在创始人处陈列;是否只使一个小圈子受益,须结合具体情形判断,第 200 条和第 238 bis 条的公益条件也取决于此。仅捐赠虚有权在法律上可行,但其税务效果须逐案核实。









Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.