
Investisseur suisse ou family office étranger : votre participation française relève-t-elle du contrôle des investissements étrangers ?
Le contrôle des investissements étrangers ne vise pas que les fonds et les groupes industriels. Une personne physique suisse, un Français installé à Genève, une holding familiale, un trust ou une fondation peuvent devoir obtenir l'autorisation du ministre de l'économie avant d'entrer au capital d'une société française.
Un investisseur suisse ou un family office étranger doit-il demander une autorisation pour entrer au capital d'une société française ?
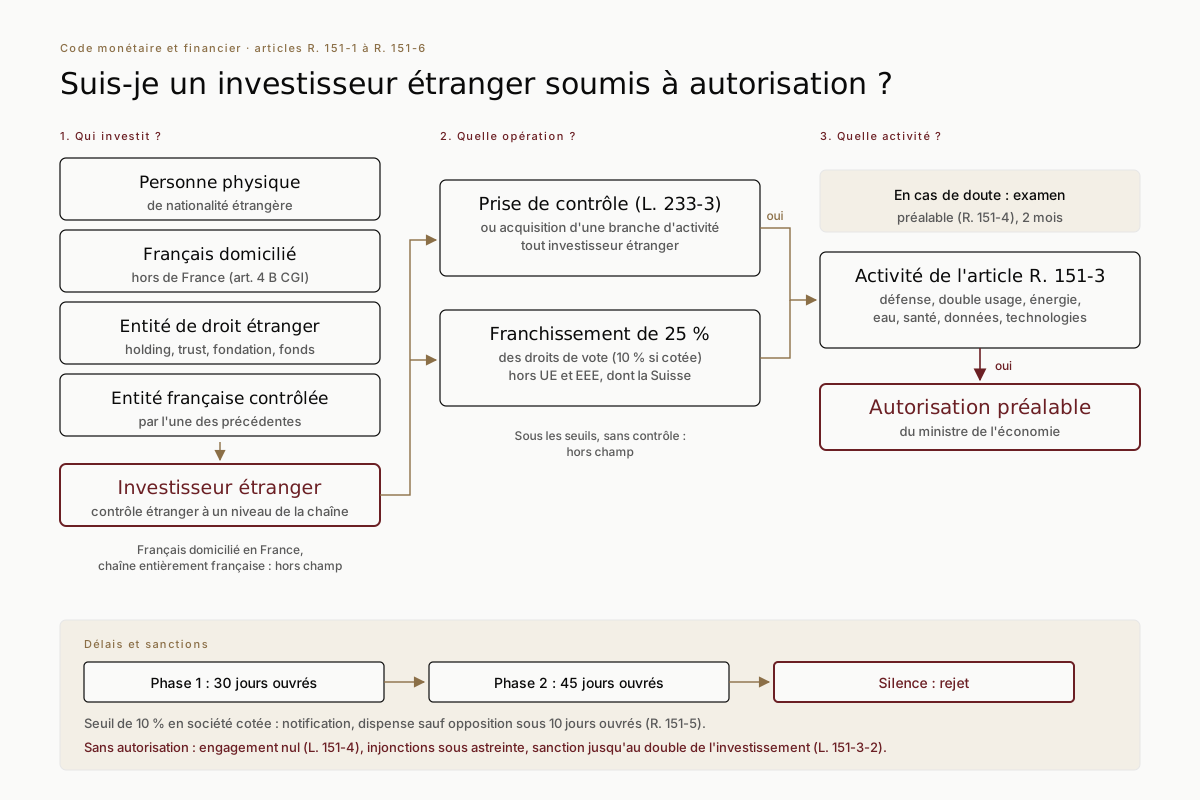
Oui, si trois conditions se cumulent : l'investisseur est étranger au sens de l'article R. 151-1 du code monétaire et financier, ce qui inclut un Français domicilié hors de France et une holding française contrôlée depuis l'étranger ; l'opération lui donne le contrôle de la société ou d'une branche d'activité ou, s'il est extérieur à l'Union et à l'Espace économique européen, comme un investisseur suisse, lui fait franchir 25 % des droits de vote (10 % en société cotée) ; la société exerce une activité sensible de l'article R. 151-3. Sans autorisation préalable, l'engagement est nul et l'investisseur s'expose à des injonctions et à une sanction pécuniaire.
CMF art. R. 151-1, R. 151-2 (version du 17 août 2026), R. 151-3, L. 151-3-1, L. 151-3-2 et L. 151-4 ; lignes directrices de la Direction générale du Trésor, version du 29 juillet 2025. Textes lus le 26 octobre 2026.
- Qui
- Personne physique étrangère, Français domicilié hors de France, entité de droit étranger, entité française contrôlée par l'un d'eux
- Opérations
- Prise de contrôle, acquisition d'une branche d'activité, franchissement de 25 % des droits de vote (10 % en société cotée) pour les investisseurs hors UE et EEE
- Activités
- Liste de l'article R. 151-3 : défense, double usage, énergie, eau, santé, données, presse, technologies critiques
- Délais
- 30 jours ouvrés, puis 45 jours ouvrés en cas d'examen complémentaire ; le silence vaut rejet
- Sanction
- Jusqu'au double de l'investissement, 10 % du chiffre d'affaires de l'entreprise exerçant l'activité sensible, 5 M€ (personne morale) ou 1 M€ (personne physique), le montant le plus élevé étant retenu
Qui est un investisseur étranger au sens du code monétaire et financier ?
L'article R. 151-1 retient quatre catégories : « toute personne physique de nationalité étrangère », « toute personne physique de nationalité française qui n'est pas domiciliée en France au sens de l'article 4 B du code général des impôts », « toute entité de droit étranger » et « toute entité de droit français contrôlée » par l'une des précédentes. Toutes les personnes et entités d'une même chaîne de contrôle sont des investisseurs, le contrôle s'appréciant au sens de l'article L. 233-3 du code de commerce ou, à défaut, du III de l'article L. 430-1 (influence déterminante).
Les lignes directrices de la Direction générale du Trésor (version du 29 juillet 2025) précisent qu'un binational français n'est pas un investisseur étranger, sauf s'il est domicilié fiscalement hors de France ; que la domiciliation s'apprécie à la date de l'opération, un départ ultérieur ne déclenchant pas de nouveau contrôle sauf contournement ; et que l'entité de droit étranger couvre les trusts, les fondations et les véhicules d'investissement, avec ou sans personnalité juridique.
Quelles opérations déclenchent le contrôle, et à partir de quel seuil ?
L'article R. 151-2, dans sa version en vigueur depuis le 17 août 2026, vise l'acquisition du contrôle d'une entité de droit français ou d'un établissement immatriculé au registre du commerce et des sociétés, l'acquisition de tout ou partie d'une branche d'activité, et le franchissement, direct ou indirect, seul ou de concert, de 25 % des droits de vote d'une entité de droit français ou de 10 % d'une société cotée sur un marché réglementé. Les deux seuils ne visent pas les ressortissants de l'Union ou de l'Espace économique européen (sous condition de convention d'assistance administrative) qui y sont domiciliés, ni les entités dont toute la chaîne de contrôle relève de ces États.
La Suisse ayant refusé l'Espace économique européen par la votation du 6 décembre 1992, les lignes directrices confirment que les franchissements de seuil par un investisseur suisse sont contrôlés. Depuis le 17 août 2026, le SIX Swiss Exchange figure parmi les marchés retenus pour le seuil de 10 % (article 5-1 de l'arrêté du 31 décembre 2019, issu de l'arrêté du 30 juillet 2026).
Dans un dossier familial, le concert est présumé par l'article L. 233-10 du code de commerce entre sociétés contrôlées par les mêmes personnes et entre le fiduciaire et le constituant bénéficiaire d'une fiducie ; un pacte entre parents peut aussi le caractériser s'il organise l'acquisition, la cession ou l'exercice des droits de vote en vue d'une politique commune. Les lignes directrices rangent les donations parmi les opérations possibles. À l'inverse, l'article R. 151-7 dispense de demande la réorganisation interne lorsque l'investisseur en dernier ressort contrôlait déjà la cible, sauf exceptions.
La société cible exerce-t-elle une activité sensible ?
Le contrôle ne joue que si la société exerce, même à titre occasionnel, une activité de l'article R. 151-3. La liste est large : défense, biens à double usage, cryptologie, jeux d'argent hors casinos ; infrastructures et services essentiels à l'énergie, à l'eau, aux transports, aux communications, à la santé publique, à la sécurité alimentaire, à la presse d'information ou aux matières premières critiques ; recherche sur les technologies critiques fixées par arrêté, dont l'intelligence artificielle, les semi-conducteurs et les biotechnologies. Pour une ETI industrielle, l'activité sensible peut tenir à un portefeuille de contrats ou à un programme de recherche particulier ; l'analyse se fait au cas par cas.
En cas de doute, l'article R. 151-4 permet à la société, ou à l'investisseur avec son accord, de demander au ministre si l'activité relève du contrôle ; la réponse est due dans les deux mois. Selon les lignes directrices, cette demande d'examen préalable peut être déposée dès l'entrée en négociation, et le silence du ministre ne vaut pas dispense.
Comment se déroule la demande d'autorisation, et combien de temps faut-il prévoir ?
La demande est déposée par l'investisseur, ou par un membre de la chaîne de contrôle pour le compte de tous (article R. 151-5). Le dossier (article 1er de l'arrêté du 31 décembre 2019) comprend l'organigramme de la chaîne jusqu'aux personnes qui la contrôlent en dernier ressort, avec les pourcentages de capital et de droits de vote, l'identité des décideurs, les modalités de financement et une déclaration d'absence de condamnation sur cinq ans. Pour un family office, c'est souvent le premier exercice complet de transparence.
Le ministre dispose de trente jours ouvrés pour dire si l'opération est hors champ, autorisée sans condition, ou soumise à un examen complémentaire, puis de quarante-cinq jours ouvrés pour statuer ; dans les deux phases, le silence vaut rejet (article R. 151-6). Le franchissement de 10 % dans une société cotée suit une procédure de notification : sauf opposition, la dispense naît après dix jours ouvrés. L'autorisation peut être assortie de conditions, jusqu'à la cession d'une partie des titres (article R. 151-8). Elle peut être refusée si ces conditions ne suffisent pas, ou en cas de présomption sérieuse d'infractions énumérées à l'article R. 151-10, dont le blanchiment et la fraude fiscale ; l'origine des fonds peut être vérifiée par la coopération internationale (article R. 151-17).
Que devient une opération réalisée sans autorisation ?
L'article L. 151-4 est direct : « Est nul tout engagement, convention ou clause contractuelle qui réalise directement ou indirectement un investissement étranger » soumis à autorisation et non autorisé. Le ministre prend en outre une ou plusieurs mesures de l'article L. 151-3-1 : injonction de déposer une demande, de rétablir à ses frais la situation antérieure ou de modifier l'investissement, sous astreinte d'au plus 50 000 euros par jour (article R. 151-14). Il peut, à titre conservatoire, suspendre les droits de vote, interdire ou limiter les dividendes et désigner un mandataire au sein de la société. L'investisseur dispose au préalable de quinze jours pour présenter ses observations, délai ramené en cas d'urgence à au moins cinq jours ouvrés (article R. 151-12).
L'article L. 151-3-2 ajoute une sanction pécuniaire plafonnée au plus élevé des montants suivants : le double de l'investissement irrégulier, 10 % du chiffre d'affaires annuel hors taxes de l'entreprise qui exerce l'activité sensible, cinq millions d'euros pour une personne morale, un million d'euros pour une personne physique. Les lignes directrices indiquent qu'une régularisation spontanée purge la nullité sans écarter la sanction, dont le montant tient compte de la bonne foi. Une sanction ou un manquement grave dans les cinq ans peut ensuite justifier le refus d'une autre autorisation (article R. 151-10, 3°).
Trois décisions qui éclairent la position d'un investisseur privé
Le contentieux est rare. Dans les bases consultées (Légifrance et ArianeWeb), le cabinet n'a pas trouvé de décision juridictionnelle statuant sur une sanction de l'article L. 151-3-2 ou une injonction de l'article L. 151-3-1.
- Honorabilité et origine des fonds. Le ministre peut tenir compte du comportement de la personne pour le compte de laquelle l'investissement est réalisé et de l'origine des fonds ; faute de toute indication sur cette origine malgré ses demandes, et au vu de sérieux doutes sur l'honorabilité de cette personne, l'ajournement de l'acquisition de 52 % d'une société française était légal (CE, 15 avril 1996, n° 160550, Pathé France Holding, publié au Lebon).
- Transparence d'un fonds sur ses souscripteurs. Pour une opération réalisée par un fonds, le demandeur doit identifier le gestionnaire et les personnes qui le contrôlent, non tous les souscripteurs ; l'autorisation, assortie d'engagements de pérennité, n'était pas entachée d'erreur d'appréciation (CE, 3 avril 2020, n° 422580, mentionné aux tables). Les lignes directrices réservent au ministre le droit de demander l'identité des souscripteurs.
- Un régime qui doit être prévisible. À la suite de l'arrêt de la Cour de justice du 14 mars 2000, le Conseil d'État a jugé contraire à la libre circulation des capitaux un régime d'autorisation qui ne précisait pas les circonstances dans lesquelles elle était requise (CE, 8 décembre 2000, n° 181533, publié au Lebon). Les textes actuels énumèrent désormais précisément les activités concernées, à l'article R. 151-3.
La qualification se joue sur toute la chaîne de détention, avant la signature
Les textes ne distinguent pas selon la taille de l'investisseur : une famille qui détient ses participations par une holding suisse, un trust ou une fondation entre dans les mêmes définitions qu'un fonds. Le cabinet cartographie la chaîne de détention, qualifie l'opération et l'activité de la cible, prépare la demande d'examen préalable ou d'autorisation, et l'articule avec la fiscalité de l'investissement, notamment la convention fiscale France-Suisse.
Suis-je un investisseur étranger soumis à autorisation ?
Trois questions successives : qui investit, quelle opération, quelle activité.
Ce que nous demandent les familles et les family offices
Je suis Français et je vis à Genève : suis-je un investisseur étranger ?
Oui, si vous êtes fiscalement domicilié en Suisse et non en France. L'article R. 151-1 du code monétaire et financier vise le Français qui n'est pas domicilié en France au sens de l'article 4 B du code général des impôts. Une participation prise depuis la Suisse dans une société française exerçant une activité sensible est donc soumise au contrôle dès qu'elle confère le contrôle ou fait franchir 25 % des droits de vote, la Suisse n'appartenant pas à l'Espace économique européen.
Notre holding familiale est française : est-elle hors champ ?
Pas nécessairement. Une entité de droit français contrôlée par une personne de nationalité étrangère, par un Français domicilié à l'étranger ou par une entité de droit étranger est elle-même un investisseur étranger. Il suffit qu'une personne ou une entité étrangère contrôle, directement ou indirectement, l'un des maillons de la chaîne, même si la société de tête est française.
Que faire si l'opération a déjà été réalisée sans autorisation ?
Il faut d'abord vérifier que les trois conditions étaient réunies à la date de l'opération. Si c'est le cas, les lignes directrices de la Direction générale du Trésor admettent une régularisation spontanée, qui purge la nullité de l'article L. 151-4 sans exclure la sanction pécuniaire, dont le montant tient compte de la bonne foi.












Investir en France depuis l'étranger
Société étrangère en France
Fiscalité d'une société étrangère qui détient des actifs ou exerce une activité en France.
Voir la page ConventionConvention fiscale France-Suisse
Résidence, dividendes et plus-values entre la France et la Suisse.
Voir la page PôleFiducie
La fiducie-gestion et la fiducie-sûreté en droit français, y compris pour porter des titres.
Voir la page RéférencesNos opérations
Des opérations accompagnées par le cabinet, présentées de façon anonyme.
Voir la pageUne participation française à sécuriser avant la signature ?
Premier échange confidentiel, réponse sous 24 heures ouvrées. Le cabinet analyse la chaîne de détention, l'opération et l'activité de la cible, et prépare si nécessaire la demande d'examen préalable ou d'autorisation.
Sources
- Code monétaire et financier, articles L. 151-3, L. 151-3-1, L. 151-3-2, L. 151-4 et L. 151-5 (versions du 24 mai 2019), R. 151-1 à R. 151-17 (dont R. 151-2 dans sa version du 17 août 2026), lus le 26 octobre 2026.
- Arrêté du 31 décembre 2019 relatif aux investissements étrangers en France, articles 1er, 5-1 (version du 17 août 2026) et 6.
- Code de commerce, articles L. 233-3, L. 233-10 et L. 430-1.
- Direction générale du Trésor, Lignes directrices relatives au contrôle des investissements étrangers en France, version du 29 juillet 2025 (antérieure à l'arrêté du 30 juillet 2026 sur les marchés réglementés).
- CE, 15 avril 1996, n° 160550 ; CE, 8 décembre 2000, n° 181533 ; CE, 3 avril 2020, n° 422580.
Cette note présente l'état du droit à sa date de publication et ne constitue pas un avis juridique. Chaque situation appelle un examen particulier.
© BENSAID Avocats, Les informations figurant sur ce site ne constituent pas un avis juridique. Sources : code monétaire et financier, articles L. 151-3 à L. 151-7 et R. 151-1 à R. 151-17, arrêté du 31 décembre 2019 modifié, lignes directrices de la Direction générale du Trésor (29 juillet 2025).