Français installés à Monaco
Salariés, dirigeants, retraités ou rentiers : imposés en France sur tous leurs revenus, sauf dérogation à établir.

La convention de 1963 règle des questions de voisinage : un impôt monégasque sur les bénéfices de certaines entreprises et, surtout, l'imposition en France des Français installés à Monaco, comme s'ils n'avaient jamais quitté le territoire. Une personne qui n'est pas française n'est pas visée par cette règle : seul le droit interne français juge alors de sa résidence.
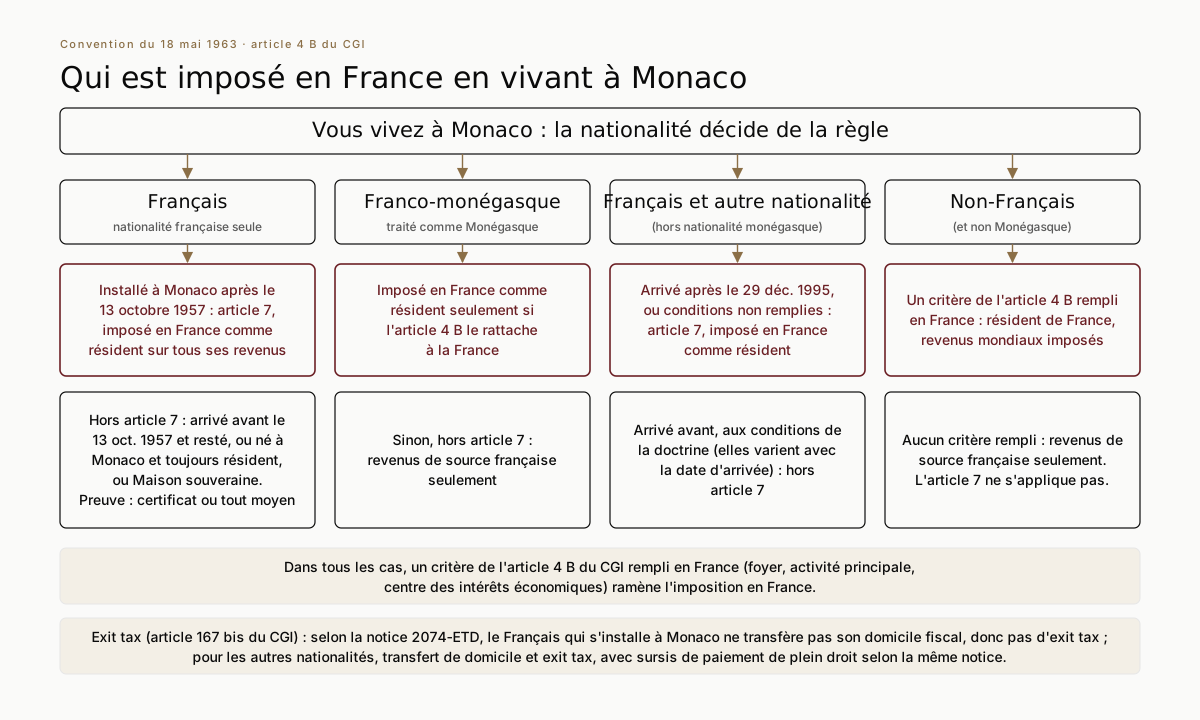
Non, en principe. L'article 7, paragraphe 1, de la convention du 18 mai 1963 assujettit à l'impôt sur le revenu en France les personnes de nationalité française qui transportent leur domicile ou leur résidence à Monaco, ou qui ne peuvent justifier de cinq ans de résidence habituelle à Monaco à la date du 13 octobre 1962, dans les mêmes conditions que si elles avaient leur domicile en France. Elles sont donc imposées en France sur l'ensemble de leurs revenus, y compris monégasques.
Échappent à cette règle les Français arrivés à Monaco avant le 13 octobre 1957 et qui y sont restés, ceux qui y sont nés et y ont toujours résidé (Conseil d'État, 11 avril 2014, n° 362237, publié au recueil Lebon), les membres de la Maison souveraine, certains fonctionnaires monégasques et quelques conjoints et enfants visés par l'échange de lettres du 26 mai 2003. Les personnes ayant aussi la nationalité monégasque sont traitées comme Monégasques.
Une personne qui n'est pas française n'entre pas dans l'article 7, et la convention ne contient aucune règle pour trancher sa résidence : la France la juge selon l'article 4 B du CGI (foyer ou séjour principal, activité professionnelle, centre des intérêts économiques). Pour un Français, s'installer à Monaco n'est pas un transfert de domicile fiscal hors de France (notice du formulaire 2074-ETD ; pour celui que l'article 7 vise, c'est la conséquence de la convention), donc il n'y a pas d'exit tax ; pour les autres nationalités, il y en a une, avec sursis de paiement de plein droit selon la notice du formulaire 2074-ETD.
Convention fiscale France / Monaco du 18 mai 1963, article 7, et échange de lettres du 26 mai 2003, texte publié sur impots.gouv.fr ; BOI-INT-CVB-MCO-10 du 2 juin 2021.
Ce que la convention ne dit pas. L'article 7 ne vise que les personnes de nationalité française. Pour un Britannique, un Italien, un Américain ou un Suisse installé à Monaco, la convention de 1963 ne contient aucune règle de départage de la résidence entre la France et Monaco. Le domicile fiscal se juge selon l'article 4 B du CGI : est domicilié en France celui qui y a son foyer ou le lieu de son séjour principal, qui y exerce une activité professionnelle à titre principal, ou qui y a le centre de ses intérêts économiques. Un seul critère suffit.
Ce que la France peut imposer. Si aucun critère n'est rempli, la personne est imposée en France, en principe, sur ses seuls revenus de source française, selon le régime des non-résidents. Si l'un l'est, elle est imposée sur ses revenus mondiaux, comme n'importe quel résident, quelle que soit son adresse à Monaco. Monaco n'imposant pas le revenu des personnes physiques, aucune convention ne vient alors neutraliser la qualification française. Le Conseil d'État a jugé que le Français de Monaco ne peut se plaindre, au regard de l'article 14 de la Convention européenne des droits de l'homme, d'être traité autrement que les étrangers de Monaco (CE, 11 avril 2014, n° 362237).
La preuve. Le certificat de domicile monégasque a été conçu pour les Français (article 22, paragraphe 3). Un étranger peut en produire un, par exemple à une caisse de retraite française pour échapper à la retenue à la source sur sa pension, mais il ne tranche pas à lui seul son domicile fiscal au regard de l'article 4 B. Il prouve sa résidence à Monaco par un faisceau de pièces : titre de propriété ou bail de longue durée sur un logement à Monaco, carte de résident, décompte des jours de présence, lieu de scolarité des enfants, lieu d'exercice de l'activité, domiciliation des comptes et des assurances. La preuve se fait contre l'administration, qui regarde d'abord où sont le logement de la famille et le travail : un appartement à Monaco et une villa familiale à Beausoleil ou à Cap-d'Ail ne se pèsent pas de la même manière. Pour un retraité de nationalité étrangère qui perçoit une pension française, la doctrine n'exige pas cinq ans de résidence à Monaco au 13 octobre 1962 (BOI-INT-CVB-MCO-10, n° 340).
Le Français qui a aussi une autre nationalité. Il reste un Français pour l'article 7. Seule la doctrine administrative, avec ses conditions de date, le place hors du champ de la règle ; le tableau des situations se trouve plus bas.
La convention de 1963 est courte. L'administration l'applique avec sa doctrine et le Conseil d'État la lit strictement. Ces cinq décisions reviennent dans les dossiers du cabinet.
Impôt sur le revenu et contributions sur les hauts revenus. Le Français visé par l'article 7 est imposé en France sur ses revenus de toute source, française, monégasque ou étrangère, dès l'année de son installation, sans les règles propres à l'année du départ (article 167 du CGI). La contribution exceptionnelle sur les hauts revenus lui est applicable, et l'administration a précisé que la contribution différentielle sur les hauts revenus l'est aussi (BOI-IR-CDHR-10, 30 juin 2026, n° 40). L'exonération de plus-value immobilière réservée aux non-résidents ne lui profite pas.
IFI. L'article 7, paragraphe 3, issu de l'avenant de 2003, soumet à l'impôt sur la fortune, comme des résidents de France, les Français installés à Monaco depuis le 1er janvier 1989 : tout leur patrimoine immobilier entrant dans l'assiette de l'IFI est visé, y compris à Monaco. Les Français installés avant cette date ne sont imposables qu'à raison de leurs biens situés en France. La Cour de cassation a jugé l'avenant valable en tant qu'il s'applique rétroactivement (Cass. com., 26 octobre 2010, n° 09-15.044), et la Cour européenne des droits de l'homme a validé cette application (CEDH, 15 janvier 2015, req. n° 36918/11 et autres).
Prélèvements sociaux. L'article 7 ne vise que l'impôt sur le revenu. La CSG et la CRDS ne peuvent donc pas être fondées sur lui (CE, avis, 10 novembre 2004, n° 268852), mais elles restent dues si le contribuable est domicilié en France au sens de l'article 4 B du CGI (CE, 11 juin 2014, n° 358301). À défaut, seuls les revenus de source française qui y sont soumis pour les non-résidents les supportent : ainsi, la plus-value sur un immeuble situé en France est imposée à l'impôt sur le revenu selon l'article 150 U du CGI et soumise aux prélèvements sociaux (CE, 21 juin 2021, n° 439354).
Les autres conventions ne s'appliquent pas comme pour un résident. Selon l'administration, le Français de Monaco imposé en France n'est pas résident de France au sens des conventions signées avec des États tiers. Pour les revenus de capitaux mobiliers de ces États, il obtient un crédit d'impôt égal à l'impôt prélevé à la source, dans la limite de l'impôt français. Ce point appelle une analyse au cas par cas, la jurisprudence ayant parfois admis l'invocation d'une autre convention (CAA Versailles, 2 juillet 2015, n° 13VE02420).
Monaco n'impose pas le revenu des personnes physiques qui y résident. La convention de 1963 en tire la conséquence pour les Français : sauf exception, s'installer dans la Principauté ne change rien à leur impôt sur le revenu français. Les dérogations existent, mais elles tiennent à des dates anciennes, à la naissance à Monaco, au mariage ou à une double nationalité, et chacune suppose une résidence continue que l'administration contrôle.
L'article 7 crée aussi des situations hybrides. Le Français de Monaco est imposé comme un résident de France à l'impôt sur le revenu, mais il ne l'est pas pour les prélèvements sociaux, qui obéissent au droit interne, ni pour l'application des autres conventions fiscales signées par la France. C'est dans ces interstices que se trouvent les erreurs, et parfois les économies légitimes.
Salariés, dirigeants, retraités ou rentiers : imposés en France sur tous leurs revenus, sauf dérogation à établir.
Hors du champ de l'article 7 s'ils y ont toujours résidé, à condition de le prouver, notamment par le certificat de domicile.
Franco-monégasques traités comme Monégasques ; autres binationaux soumis à des conditions de date très strictes.
Imposés en France sur leur salaire monégasque ; la CSG et la CRDS dépendent de leur affiliation à la sécurité sociale monégasque.
Impôt sur les bénéfices lorsque 25 % au moins du chiffre d'affaires est réalisé hors de Monaco, ou pour les sociétés de redevances.
Honoraires, commissions et redevances versés à Monaco : déductibles seulement sur justification de leur sincérité.
Le même départ pour Monaco, lu selon la nationalité : l'article 7 vise les Français, l'article 4 B du CGI juge les autres.
Pour l'impôt sur le revenu, presque rien : vous restez imposable en France sur l'ensemble de vos revenus, dans les mêmes conditions qu'avant, dès l'année de votre installation. Si la valeur nette de votre patrimoine immobilier taxable dépasse le seuil de l'IFI, vous y restez soumis comme un résident de France, sur vos biens situés en France comme à l'étranger. Le changement porte surtout sur les prélèvements sociaux, qui dépendent de votre domicile au sens de l'article 4 B du CGI.
Depuis la décision du Conseil d'État du 11 avril 2014, un Français qui a constamment résidé à Monaco depuis sa naissance est hors du champ de l'article 7 : il n'est imposable en France que sur ses revenus de source française, sauf s'il est domicilié en France selon l'article 4 B du CGI, par exemple parce qu'il y exerce son activité principale. Il doit le justifier par le certificat de domicile ou par tout moyen, et une interruption de résidence peut le faire basculer.
Seulement si vous remplissez toutes les conditions de la doctrine administrative : aucun critère de domicile en France au sens de l'article 4 B du CGI, double nationalité déjà détenue lors de l'installation à Monaco, installation avant le 29 décembre 1995, résidence continue depuis, conservation de la nationalité étrangère et justificatifs déposés au plus tard le 31 décembre 1996. S'y ajoutent des conditions propres à la date d'arrivée : entre le 8 juillet 1978 et le 12 juillet 1991, venir d'un pays autre que la France ; entre le 13 juillet 1991 et le 29 décembre 1995, en outre, avoir acquis la nationalité étrangère avant la nationalité française. Pour une installation récente, la double nationalité ne change rien. La situation est différente pour un Franco-Monégasque, traité comme Monégasque.
En France, État de votre domicile : Monaco n'impose pas les salaires. Pour la CSG et la CRDS, l'administration a admis, à la suite des arrêts de la Cour de justice des Communautés européennes du 15 février 2000, qu'elles ne sont pas dues sur le salaire d'un frontalier qui relève de la sécurité sociale monégasque et que les sommes versées à tort peuvent être remboursées (réponse ministérielle Bourg-Broc, AN 17 juillet 2000, n° 45535). Votre affiliation effective se vérifie sur pièces.
Oui. Même s'il n'est pas domicilié en France au sens de l'article 4 B du CGI, la plus-value est imposée à l'impôt sur le revenu selon l'article 150 U du CGI, du fait de l'article 7, et les prélèvements sociaux s'y appliquent (CE, 21 juin 2021, n° 439354). L'exonération propre aux non-résidents ne joue pas. Pour un Français hors du champ de l'article 7, c'est le régime des non-résidents qui s'applique, avec ses exonérations éventuelles.
Oui, si vous gardez en France votre foyer ou votre séjour principal, une activité professionnelle principale ou le centre de vos intérêts économiques (article 4 B du CGI). L'article 7 de la convention ne vous vise pas, et la convention ne contient aucune règle pour départager votre résidence : seul le droit interne français décide. Si aucun critère n'est rempli, vous n'êtes imposé en France que sur vos revenus de source française. Vous prouvez votre résidence par un faisceau de pièces (logement, présence, activité, famille), non par le seul certificat de domicile.
Pas pour un Français : la notice du formulaire 2074-ETD précise que l'installation d'une personne de nationalité française à Monaco n'est pas un transfert de domicile fiscal hors de France, et celui que l'article 7 vise reste imposé en France sur tous ses revenus. Pour une personne d'une autre nationalité, qui a été domiciliée en France au moins six des dix dernières années et détient plus de 800 000 euros de titres ou au moins 50 % d'une société, l'exit tax s'applique, avec un sursis de paiement de plein droit selon la notice du formulaire 2074-ETD, puis un dégrèvement de l'impôt sur les plus-values latentes si les titres sont conservés deux ans (cinq ans au-delà de 2,57 millions d'euros).
Non : les successions relèvent d'une convention distincte, celle du 1er avril 1950, qui a ses propres règles de domicile. Nous la détaillons sur notre page succession franco-monégasque.









L'atlas des conventions fiscales : texte, articles et avenants, avec le pays présélectionné.
Voir la page SuccessionLe tableau des conventions successorales de la France, pays par pays : territorialité, crédits d'impôt, holdings.
Voir la page GuideLa convention de 1950 : domicile de cinq ans, immeubles, parts de sociétés.
Voir la page PôleRevenus de source française, immobilier et obligations déclaratives.
Voir la page BureauLe bureau de la Côte d'Azur, de Saint-Tropez à Monaco.
Voir la pagePremier échange confidentiel. Le cabinet analyse votre situation au regard de l'article 7, du droit interne français et des pièces à réunir, en lien avec vos conseils monégasques.
© BENSAID Avocats, Les informations figurant sur ce site ne constituent pas un avis juridique. Source : convention fiscale entre la France et la Principauté de Monaco du 18 mai 1963 modifiée, et échange de lettres du 26 mai 2003, publiés sur impots.gouv.fr ; BOI-INT-CVB-MCO-10 et BOI-INT-CVB-MCO-20 du 2 juin 2021 ; BOI-IR-CDHR-10 du 30 juin 2026.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.