01
出口证书
将达到 Code du patrimoine 附件 1 门槛的文化物品临时或永久带出法国领土时的必备文件(例如:超过 50 年、已不属于作者本人、价值 300,000 欧元或以上的画作)。
- 审查时限:自卷宗齐备起 4 个月;行政机关逾期未答复原则上视为签发
- 仅国家珍宝可被拒发,且须经委员会出具意见:30 个月内不得重新申请,国家可提出收购要约
- 无期限有效;年代在一百年以内(含)的物品,有效期为二十年,可续期
- 为展览、修复或鉴定而临时出境:以临时出境许可代替证书

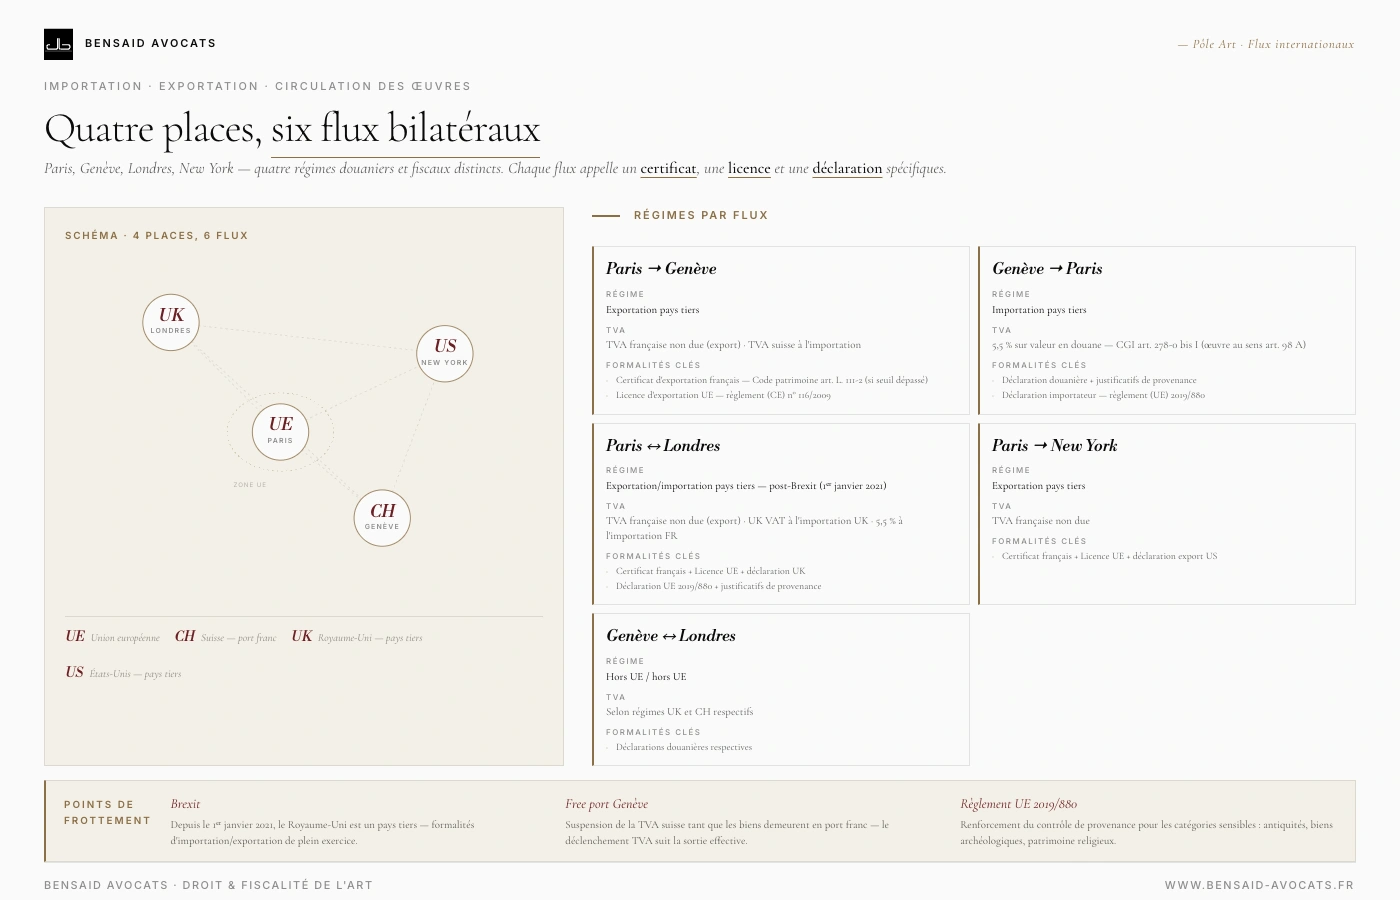
艺术品在法国的进口与出口受三重规则管辖:(1)文化物品的出口证书(Code du patrimoine art. L.111-2)以及离境时的欧盟许可(Regulation (EC) 116/2009);(2)进口时的海关申报并缴纳 5.5% VAT(CGI art. 278-0 bis, I 及 278-0 B, I);(3)依据 Regulation (EU) 2019/880 及各项国际公约(UNESCO 1970、UNIDROIT 1995)进行的合法来源审查。定性错误将使当事人面临扣押、海关处罚,甚至交易无效的风险。
让一件艺术品流通,意味着必须同时回答三个问题:(1)该物品是否为出境被禁止或须经许可的国家珍宝(Code du patrimoine art. L.111-1)?(2)该项操作适用哪一种海关与 VAT 制度(进口、出口、再出口、境内加工)?(3)其合法来源如何,是否符合保护文化物品的国际公约?
这三层中只要有一层处理不当,即会引发重大风险:出口证书被拒、海关放行受阻、因来源不合法而被扣押、VAT 补税,甚至刑事追诉(Code du patrimoine art. L.114-1 及以下条文)。
本所为画廊、拍卖行、藏家、基金会及专业运输商在法国及国际上提供流通保障,以巴黎 · 日内瓦 · 伦敦 · 纽约的协作展开。
将达到 Code du patrimoine 附件 1 门槛的文化物品临时或永久带出法国领土时的必备文件(例如:超过 50 年、已不属于作者本人、价值 300,000 欧元或以上的画作)。
在法国证书之外,将 Regulation (EC) No 116/2009 所涵盖的文化物品带离欧盟时另需此项许可。
自 Regulation (EU) 2019/880 起制度趋严:某些敏感类别须取得进口许可,其余类别则须提交进口人声明。
临时进境、境内加工、过境、海关仓储:适用于展览、修复、拍卖或在自由港存放的各项制度。
沿巴黎 ↔ 日内瓦 ↔ 伦敦 ↔ 纽约的流通,需要对海关、税务与文化遗产各项制度进行精确协调。
自第三国进口:海关申报、缴纳 5.5% VAT(CGI art. 278-0 bis, I 及 278-0 B, I),税基为海关价值加上进口关税、税费及运抵首个目的地前的附带费用(CGI art. 292)、来源证明,并须注意该作品的税务定性(CGI annex III art. 98 A)。
作品达到附件 1 门槛时须取得出口证书,达到 Regulation (EC) No 116/2009 门槛时须取得欧盟许可,并办理出口申报。对住所在法国的个人出售人而言,永久出口原则上须按海关价值缴纳 6% 的定额税,另加 0.5% 的 CRDS,但适用豁免(特别是价值不超过 5,000 欧元)或选择资本利得制度者除外,而后者须证明取得日期与价格;若出售结果不确定,仍可采用临时出口,但证书依然必需。
只要作品留在自由区内即暂缓 VAT。须准备退出策略(本地出售、进口法国/欧盟、转往其他自由港)。若持有人为法国税务居民,须留意其在法国的申报义务。
借往国外展览的作品:以临时出境许可代替证书(Code du patrimoine art. L.111-2 及 L.111-7),离开欧盟时另需出口许可。自国外借入的作品:临时进境,暂缓缴纳关税与 VAT。钉到钉保险及借展协议。相关手续须提前数月准备。
为修复而临时出境须取得临时出境许可(Code du patrimoine art. L.111-2),海关方面适用境外加工制度:返回时可获全部或部分免税,原则上就修复费用课税,但须符合该制度的条件。须严谨记录出境时的状态与价值。
本所长期为画廊、拍卖行、国际藏家及专业运输商就艺术品跨境操作提供咨询:出口证书卷宗的编制、证书拒发与国家收购要约的处理、来源链条的保障、自由港操作(日内瓦、卢森堡)的结构安排,以及海关扣押情形下的抗辩。
本所法国 · 瑞士双重执业资格在此为一项操作优势:本所直接与瑞士各州当局协调,安排巴黎 · 日内瓦 · 伦敦的流通,并就跨大西洋交易与纽约、伦敦律师组成网络协作。
本所在上游(来源链条审计、操作结构安排、收购前咨询)与诉讼(针对证书被拒的救济、海关诉讼、依文化物品条例进行的扣押程序抗辩)两方面均有介入。
门槛规定于 Code du patrimoine 附件 1(art. R.111-1),自 2021 年 1 月 1 日起施行。对于超过 50 年且已不属于作者本人的作品:画作 300,000 欧元、雕塑 100,000 欧元、水彩、水粉与粉彩 50,000 欧元、素描 30,000 欧元、摄影作品 25,000 欧元、版画 20,000 欧元。超过 50 年的档案自 300 欧元起即受规管。达到上述门槛后,任何出境(即使是临时出境)均须取得证书(为展览、修复或鉴定者,可改为取得临时出境许可),且仅国家珍宝可被拒发。欧盟许可的门槛另行规定,有时更低(画作为 150,000 欧元)。
拒发决定须经委员会出具附理由的意见,意味着该作品具有国家珍宝性质(Code du patrimoine art. L.111-4)。在 30 个月内,任何新申请均不予受理(art. L.111-6),国家可参照国际市场价格提出收购要约(art. L.121-1)。所有人若未在三个月内接受,价格可经鉴定确定;国家随后有两个月时间按鉴定价格提出要约。若所有人拒绝该要约,或未在两个月内答复,证书拒发决定即予续展,且无任何补偿。反之,若国家未在上述期限内提出要约,则不得再拒发证书。这段期间可用于筹划其他出路:出售予公共机构、由国家收购并以可享受减税的企业捐款提供资金(CGI art. 238 bis-0 A)、以物抵税。
法国证书准许自法国领土出境(前往欧盟或第三国)。欧盟许可则是离开欧盟领土时在证书之外另需取得的文件。就由巴黎售往纽约而言:两者均需具备。就巴黎至日内瓦而言:法国证书 + 欧盟许可(瑞士不属欧盟)。
并非如此。它是位于瑞士领土上、处于海关监管之下的仓库,只要物品留在其中,瑞士 VAT 与进口关税即暂缓。在其中持有物品是合法的,但这并不免除所有人在其居住国的税务义务:对法国税务居民而言,包括出售时的课税(定额税或资本利得)以及继承税与赠与税。自由港也不能使物品脱离海关的监管。
立即行动:(1)确认措施的性质(扣留、海关扣押、依 Regulation (EU) 2019/880 作出的拒绝)及相应救济途径,其时限很短;(2)重建来源链条(发票、继承、档案、自原产国出境的情况);(3)就定性问题与海关沟通(合法进口、持有年限、不属该条例适用范围)。若无证明文件,作品可能被长期扣留,甚至在海关或刑事程序终结时被没收。
以自身名义、代所有人提交申报的运输商或报关代理(间接代理)同样成为海关债务的债务人(Union Customs Code, art. 77)。因此他们理所当然地要求完整卷宗:证书、许可、海关价值、来源证明、保险。卷宗不完整将导致拒绝承运或延误。
四类主要错误:(1)进口时海关申报价值过低(VAT 追缴 + 海关罚款 + 被定性为欺诈的风险);(2)对超过各类别门槛的作品遗漏出口证书(出境时被扣押或日后诉讼);(3)自来源国出境的文物来源未有记录(依 Regulation (EU) 2019/880 被拒绝放行自由流通);(4)混淆临时进境与自由流通(若作品未在核销时限内再出境,则应缴 VAT)。
日内瓦自由港(Ports Francs et Entrepôts de Genève SA)是位于瑞士领土上、处于海关监管之下的仓库。物品在其中依VAT 与关税暂缓制度存放。可向下列方向出境:(a)瑞士境内,转入消费时应缴瑞士 VAT;(b)欧盟,进口并在法国缴纳 5.5% VAT,同时依 Regulation (EU) 2019/880 接受来源审查;(c)其他第三国,再出口。在法国的税务义务(所有人的税务居民身份)仍应履行。物品处于海关监管之下:自由港并非保密之地。
并非如此。Regulation (EU) 2019/880 仅适用于在欧盟以外创作或发现的文化物品;在欧盟内创作或发现的物品不在其列。该条例区分:(a)超过 250 年的考古发掘物及被肢解纪念物的组成部分,无论价值多少,均须取得进口许可(附件 B 部分);(b)附件 C 部分的其他类别,若物品超过 200 年且海关价值达 18,000 欧元或以上,须提交进口人声明,证明其系合法离开原产国。因此,现代或当代作品达不到上述年代门槛。许可与声明经由 ICG 电子系统办理,该系统最迟自 2025 年 6 月 28 日起强制适用。












艺术与信托业务的全部资源,助您搭建国际策略。
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.