Allemands installés en France
Domiciliés en France, ils transmettent l'ensemble de leurs biens sous l'empire des droits français, y compris leurs comptes et titres en Allemagne.

Depuis le 3 avril 2009, une convention répartit entre la France et l'Allemagne le droit de taxer les successions et les donations. Elle ne supprime pas la double compétence : chaque État garde le droit de taxer un héritier domicilié chez lui, à charge d'imputer l'impôt de l'autre. Le résultat final dépend du domicile du défunt, de celui des héritiers et de la nature de chaque bien.
La convention du 12 octobre 2006 s'applique aux successions ouvertes et aux donations consenties depuis le 3 avril 2009, lorsque le défunt ou le donateur était domicilié en France, en Allemagne ou dans les deux. Les immeubles, y compris les parts de sociétés à prépondérance immobilière, sont taxables dans l'État où ils sont situés ; les biens d'un établissement stable, dans l'État de l'établissement ; les meubles corporels, là où ils se trouvent. En principe, les comptes, créances, titres et parts de sociétés non immobilières relèvent de l'État du domicile du défunt ou du donateur (articles 5 à 9).
La convention réserve toutefois à chaque État le droit de taxer tous les biens reçus par un héritier ou un donataire domicilié chez lui ; il impute alors l'impôt payé dans l'autre État (article 11). Du côté français, l'impôt allemand s'impute dans la limite de l'impôt français afférent aux mêmes biens.
Convention France / Allemagne du 12 octobre 2006 en matière d'impôts sur les successions et sur les donations, articles 1er, 5 à 9 et 11, et article 19 pour l'entrée en vigueur, texte publié sur impots.gouv.fr.
Les dettes (article 10). Les dettes contractées pour acquérir, construire, transformer, réparer ou entretenir un immeuble se déduisent de la valeur de cet immeuble ; celles d'un établissement stable ou d'une base fixe, de leur valeur ; celles afférentes aux navires, bateaux et aéronefs ou aux meubles corporels, de la valeur de ces biens ; les autres dettes, des biens de l'article 9. Si une dette excède la valeur des biens sur lesquels elle s'impute, le solde se déduit des autres biens taxables dans le même État, puis de ceux taxables dans l'autre État.
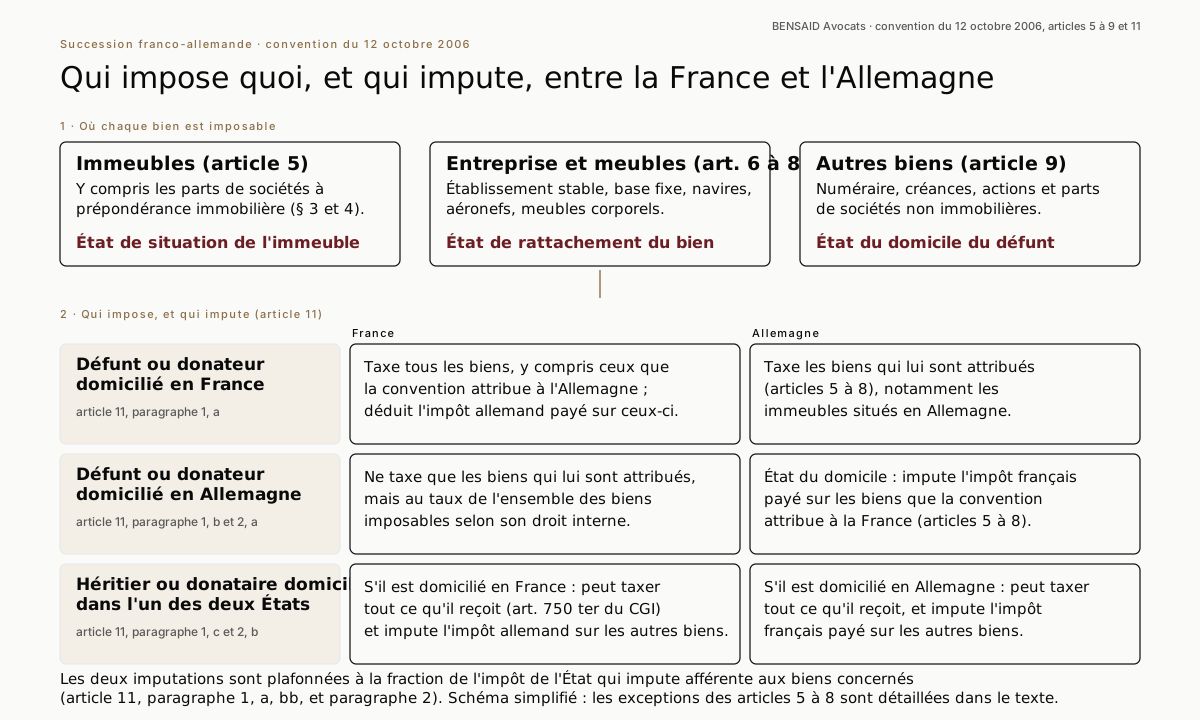
Défunt domicilié en France (article 11, paragraphe 1, a). La France taxe tous les biens, y compris ceux que la convention attribue à l'Allemagne, et déduit l'impôt allemand payé sur ces derniers. La déduction est plafonnée à la quote-part de l'impôt français correspondant à ces biens, calculée au taux moyen de la succession lorsque le barème est progressif.
Défunt domicilié en Allemagne (article 11, paragraphe 1, b). La France ne taxe que les biens que la convention lui attribue, essentiellement les immeubles et sociétés immobilières situés en France, mais au taux correspondant à l'ensemble des biens qu'elle pourrait taxer selon son droit interne.
Héritier ou donataire domicilié en France (article 11, paragraphe 1, c). Même si le défunt était domicilié en Allemagne, la France peut taxer tous les biens que reçoit cet héritier, conformément à l'article 750 ter du CGI, qui vise l'héritier domicilié en France pendant au moins six des dix années précédentes. Elle impute alors l'impôt allemand payé sur ces biens, sauf sur ceux qu'elle taxe déjà comme État de situation. L'Allemagne applique un mécanisme analogue à l'héritier domicilié chez elle (article 11, paragraphe 2, b), avec son propre plafond d'imputation et une règle particulière pour les immeubles détenus par des sociétés contrôlées.
Procédure amiable (article 13). En cas de double imposition contraire à la convention, l'autorité compétente de l'un ou l'autre État peut être saisie dans les trois ans qui suivent la première notification de la mesure contestée. Après 24 mois sans accord, les deux administrations peuvent convenir d'un arbitrage (article 14).
La convention de 2006 est l'une des rares conventions françaises récentes en matière de successions, et l'une des rares à couvrir aussi les donations, comme la convention franco-américaine de 1978. Elle traite les immeubles détenus par des sociétés, la déduction des dettes et le domicile des expatriés temporaires.
Le mécanisme est l'imputation. Lorsque le défunt est domicilié en France, ou qu'un héritier y est domicilié, la France taxe et déduit l'impôt allemand ; l'Allemagne fait de même pour ses résidents. En pratique, la famille supporte souvent le plus élevé des deux impôts. Dans les cas simples en ligne directe, les droits français, avec un abattement de 100 000 € par enfant, dépassent fréquemment l'impôt allemand, avec un abattement de 400 000 €, mais le résultat dépend des donations antérieures, des exonérations propres à chaque pays et de la valeur retenue : c'est là que la planification se joue.
Domiciliés en France, ils transmettent l'ensemble de leurs biens sous l'empire des droits français, y compris leurs comptes et titres en Allemagne.
Leurs immeubles en France restent taxables en France ; leurs comptes et titres français relèvent de l'Allemagne, sauf pour l'héritier domicilié en France depuis au moins six des dix années précédentes.
Un enfant domicilié en Allemagne qui hérite d'un parent domicilié en France est aussi taxable en Allemagne sur ce qu'il reçoit.
Une mission de quelques années ne déplace pas nécessairement le domicile successoral : la convention prévoit une règle de cinq ans sur sept.
Les trois situations de l'article 11 de la convention de 2006, lues avec la répartition des biens des articles 5 à 9.
Oui, pour la maison : les immeubles sont taxables dans l'État où ils sont situés (article 5). La France applique le taux correspondant à l'ensemble des biens qu'elle pourrait taxer. L'Allemagne, État du domicile, taxe toute la succession et impute les droits français payés sur la maison.
En principe non. Les parts d'une société dont l'actif est constitué pour plus de moitié d'immeubles situés en France sont traitées comme des immeubles situés en France, y compris par interposition d'autres sociétés (article 5, paragraphe 3). Et lorsque la famille détient plus de la moitié de la société, l'immeuble est réputé faire partie de la succession (article 5, paragraphe 4). La SCI ne déplace donc pas, en règle générale, l'imposition hors de France ; seuls des immeubles affectés à une activité propre de la société échappent au calcul.
Oui, si vous avez été domicilié en France pendant au moins six des dix années précédant la succession : la France peut alors taxer tout ce que vous recevez (article 11, paragraphe 1, c, et article 750 ter du CGI). Elle impute l'impôt allemand payé sur ces biens. Comme les droits français sont souvent plus élevés, un complément peut rester dû en France.
Oui, à la différence de la plupart des conventions successorales françaises. Une donation consentie par une personne domiciliée en France ou en Allemagne suit, pour l'essentiel, les mêmes règles de répartition et d'imputation que la succession ; quelques règles, comme celle des meubles de passage, ne visent que les successions. Le délai de rappel diffère : quinze ans en France, dix ans en Allemagne.
Probablement les deux, et la convention tranche. Ressortissant allemand parti depuis cinq ans au plus sans foyer en Allemagne, vous y êtes encore considéré comme domicilié (protocole, point 2). Si vous n'avez plus de foyer en Allemagne et avez été domicilié en France moins de cinq ans sur sept avec l'intention manifeste de ne pas y rester, l'article 4, paragraphe 3, vous rattache à l'Allemagne ; sinon, les critères du foyer et des intérêts vitaux s'appliquent. Vos immeubles en France restent dans tous les cas taxables en France.
Elles sont réparties. Un emprunt ayant financé un immeuble se déduit de cet immeuble dans l'État de situation ; les autres dettes se déduisent des biens taxables dans l'État du domicile ; un excédent non absorbé passe d'un État à l'autre (article 10).
Non. Elle vise les impôts sur le revenu et sur la fortune, ainsi que les anciennes contributions des patentes et foncières ; les successions et donations relèvent de la convention de 2006, qui renvoie seulement à elle pour la non-discrimination. Nous la détaillons sur notre page convention fiscale France / Allemagne.









L'atlas des conventions fiscales : texte, articles et avenants, avec le pays présélectionné.
Voir la page SuccessionLe tableau des conventions successorales de la France, pays par pays : territorialité, crédits d'impôt, holdings.
Voir la page GuideLa convention de 1959 et l'avenant de 2015 : frontaliers, retraites, dividendes.
Voir la page GuideLe contrat d'assurance vie dans une transmission entre plusieurs pays.
Voir la page PôleRevenus, patrimoine et obligations des non-résidents en France.
Voir la pagePremier échange confidentiel. Le cabinet analyse le volet français et l'application de la convention de 2006, en lien avec le notaire et le Steuerberater allemands.
© BENSAID Avocats, Les informations figurant sur ce site ne constituent pas un avis juridique. Source : convention entre la France et l'Allemagne du 12 octobre 2006 en matière d'impôts sur les successions et sur les donations et son protocole, publiés sur impots.gouv.fr ; BOI-INT-CVB-DEU-20 ; CGI, articles 750 ter, 777 et 779.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.