Convention de Jérusalem du 31 juillet 1995 · en vigueur depuis 1996

Convention fiscale France / Israël : résidence des olim, retraites et crédit d'impôt

La convention de 1995 dit quel État impose chaque revenu entre la France et Israël, et comment la double imposition est évitée. Les retraites privées, y compris celles de la sécurité sociale, ne sont imposables que dans le pays de résidence ; la cession d'une participation d'au moins 10 % reste imposable dans l'État de la société, dans la limite de 18 % ; un olé hadash exonéré en Israël reste résident d'Israël au sens de la convention.

Paris · Genève · Marseille · Cannes · Lisbonne

Comment la convention fiscale France / Israël évite-t-elle la double imposition ?

La convention signée à Jérusalem le 31 juillet 1995, entrée en vigueur le 18 juillet 1996 et applicable aux revenus depuis 1997, fixe d'abord l'État de résidence (article 4), puis attribue à chaque État le droit d'imposer chaque catégorie de revenu.

Une personne installée en Israël et encore rattachée à la France relève des deux États. L'article 4, paragraphe 2, la départage dans l'ordre : foyer d'habitation permanent, centre des intérêts vitaux, séjour habituel, nationalité ; si la nationalité ne tranche pas, les deux administrations s'accordent. L'exonération israélienne de dix ans des nouveaux immigrants ne retire pas la qualité de résident d'Israël : la cour administrative d'appel de Toulouse l'a jugé le 13 octobre 2022.

Pour un résident de France, les revenus imposables en Israël, ou imposables seulement en Israël, sont aussi compris dans la base de l'impôt français, qui accorde un crédit d'impôt (article 23). Ce crédit prend deux formes. Pour les dividendes, intérêts, redevances, gains en capital des paragraphes 1 et 2 de l'article 13, jetons de présence et revenus d'artistes notamment, il est égal à l'impôt payé en Israël, dans la limite de l'impôt français correspondant. Pour les autres revenus (salaires, loyers, bénéfices), il est égal à l'impôt français correspondant, à condition que le bénéficiaire soit soumis à l'impôt israélien sur ces revenus : le revenu n'est pas imposé une seconde fois, mais il compte pour le taux appliqué aux autres revenus.

Convention fiscale France / Israël du 31 juillet 1995, articles 4 et 23, et version consolidée avec la convention multilatérale (CML), textes publiés sur impots.gouv.fr ; CAA Toulouse, 13 octobre 2022, n° 20TL22832.

— En bref
Texte
Convention du 31 juillet 1995, sans protocole, en vigueur le 18 juillet 1996, modifiée par la CML, entrée en vigueur pour la France et Israël le 1er janvier 2019
Impôts visés
Impôt sur le revenu, impôt sur les sociétés, taxe sur les salaires et impôt sur la fortune ; impôt sur le revenu israélien, impôt sur les plus-values immobilières et impôt foncier
Méthode
Crédit d'impôt imputé sur l'impôt français
Point de vigilance
Territoires palestiniens occupés exclus selon l'administration ; procédure amiable dans les trois ans
— La convention, article par article

Les règles qui reviennent dans nos dossiers

  • Résidence (article 4). Est résidente d'un État la personne qui y est assujettie à l'impôt en raison de son domicile, de sa résidence ou d'un critère analogue, à l'exclusion de celle qui n'y est imposée que sur ses revenus de source locale. En cas de double résidence, priment, dans l'ordre, le foyer d'habitation permanent, le centre des intérêts vitaux, le séjour habituel et la nationalité ; pour un binational, si aucun de ces critères ne tranche, les deux administrations décident d'un commun accord.
  • Champ territorial. L'administration française considère que la convention n'est pas applicable dans les territoires palestiniens occupés : les personnes résidant dans les colonies israéliennes, les entreprises qui y sont établies et les activités qui y sont exercées n'y sont pas éligibles. Lors de l'instruction des demandes, la direction nationale des non-résidents vérifie l'adresse portée sur l'attestation de résidence fiscale (imprimé n° 5000) et rejette la demande dans ce cas (réponse ministérielle n° 04404, JO Sénat du 4 juin 2026).
  • Dividendes (article 10). L'État de la société distributrice peut prélever au plus 15 % du montant brut ; 5 % lorsque le bénéficiaire effectif est une société détenant directement ou indirectement au moins 10 % du capital tout au long d'une période de 365 jours incluant le jour du paiement (durée ajoutée par la CML, sans tenir compte des changements de détention résultant directement d'une fusion ou d'une scission) ; 10 % lorsque, dans ce même cas, la société distributrice est israélienne et prélève les dividendes sur des bénéfices imposés en Israël à un taux inférieur au taux normal. Pour une personne physique résidente d'Israël, la retenue française de droit interne est de 12,8 % (article 187 du CGI), sous le plafond conventionnel. Le crédit d'impôt fictif majoré de dix points prévu pour certains dividendes israéliens a cessé de s'appliquer en juillet 2003, faute de prorogation.
  • Intérêts et redevances (articles 11 et 12). Retenue à la source plafonnée à 10 %, ramenée à 5 % pour les intérêts liés à une vente à crédit d'équipements ou de marchandises et pour les prêts consentis par un établissement de crédit ; exonération pour les intérêts publics et ceux des prêts garantis par la Coface ou son homologue israélienne. Une entreprise peut opter pour une imposition sur le montant net des intérêts. Les droits d'auteur sur une œuvre littéraire, artistique ou scientifique, films exclus, ne sont imposables que dans l'État du bénéficiaire, et la cession des biens générateurs de redevances suit l'article 12, non l'article 13.
  • Immeubles (articles 6 et 13, paragraphe 1). Les revenus immobiliers ne sont imposables que dans l'État de situation du bien ; les plus-values immobilières y sont imposables. Depuis la CML, il en va de même des gains tirés d'actions ou de participations qui, à tout moment au cours des 365 jours précédant la cession, tirent plus de 50 % de leur valeur d'immeubles situés dans cet État : la cession par un résident d'Israël de parts d'une SCI française dont la valeur provient pour plus de moitié d'immeubles français reste ainsi imposable en France.
  • Participations substantielles (article 13, paragraphe 2). Clause rare : la cession d'actions faisant partie d'une participation d'au moins 10 % (25 % pour une société de famille, détenue à 50 % au moins par le cédant et ses proches) détenue à un moment quelconque des douze mois précédant la cession est imposable dans l'État de la société, l'impôt ne pouvant excéder 18 % du gain. La convention ne crée pas l'impôt : côté français, un non-résident n'est imposé que si ses droits, avec ceux de son conjoint, ascendants et descendants, ont dépassé 25 % des bénéfices au cours des cinq dernières années, au taux de 12,8 % pour une personne physique (article 244 bis B du CGI). Les deux séries de conditions sont cumulatives : le seuil interne s'apprécie sur les droits aux bénéfices et sur cinq ans, le seuil conventionnel sur le capital et sur douze mois. Les autres plus-values ne sont imposables que dans l'État de résidence du cédant.
  • Salaires et professions indépendantes (articles 14 et 15). Les salaires sont imposables là où l'emploi est exercé, sauf mission de moins de 183 jours sur toute période de douze mois, payée par un employeur non résident et non supportée par un établissement stable local. Les honoraires d'un indépendant sont imposables dans l'autre État s'il y dispose d'une base fixe ou y séjourne 183 jours ou plus pendant l'année fiscale.
  • Établissement stable (article 5). Un chantier n'en constitue un qu'au delà de douze mois, et une société d'assurance en a un dès qu'elle couvre des risques locaux par un représentant dépendant. Le tribunal administratif de Paris a jugé qu'un bureau parisien d'un loueur de voitures israélien, dont le personnel ne faisait que recueillir des réservations sans signer de contrats, n'était pas un établissement stable (TA Paris, 16 novembre 2004, n° 98-17691, Sté Eldan Transports Ltd).
— Retraites : la règle de la résidence

Une retraite française versée en Israël n'est en principe plus imposable en France

Pensions privées et de sécurité sociale (article 18). Sous réserve des pensions publiques, les pensions, rentes viagères et rémunérations similaires ne sont imposables que dans l'État de résidence du bénéficiaire. Le texte ne distingue pas les régimes de sécurité sociale : la retraite de base et les complémentaires Agirc-Arrco d'un retraité installé en Israël relèvent du seul impôt israélien, quel que soit le traitement que lui réserve Israël. L'article 18 dispose que ces pensions et rentes viagères « ne sont imposables que dans cet Etat », celui où réside le bénéficiaire (texte dans l'atlas). Pour échapper à la retenue à la source française, il faut justifier de la résidence israélienne, notamment par l'attestation de résidence certifiée par l'administration israélienne que l'administration française peut exiger (article 25, paragraphe 5).

Pensions publiques (article 19, paragraphe 2). Les pensions versées au titre de services rendus à l'État, à une collectivité locale ou à un établissement public ne sont imposables que dans l'État qui les paie. L'exception, imposition dans l'État de résidence, ne joue que si le retraité réside dans l'autre État et en a la nationalité sans avoir celle de l'État payeur. Un ancien fonctionnaire français devenu israélien et resté français, installé à Tel-Aviv, reste donc imposé en France sur sa pension publique.

Cotisations à un régime de l'autre État (article 24, paragraphe 5). Les cotisations versées par un résident d'un État à un régime de retraite établi dans l'autre peuvent ouvrir droit à un allégement d'impôt dans l'État de résidence, si son autorité compétente accepte ce régime comme correspondant à un régime reconnu, et au plus pendant six ans.

— Devant le juge

Cinq décisions sur la résidence des personnes parties en Israël

Le contentieux porte presque toujours sur le même point : la personne qui dit avoir quitté la France a-t-elle son foyer, ses intérêts et son assujettissement fiscal en Israël ? Les cours administratives d'appel répondent par les faits. Les cinq décisions suivantes sont des arrêts de cour administrative d'appel ; à notre connaissance, le Conseil d'État ne s'est pas prononcé sur la résidence au sens de cette convention.

  • L'olé hadash exonéré reste résident d'Israël. Des retraités installés en Israël, temporairement exonérés de tout impôt sur leurs revenus de source étrangère mais légalement assujettis à l'impôt israélien sur les revenus susceptibles d'y être réalisés, sont résidents d'Israël au sens du paragraphe 1 de l'article 4. La cour retient d'abord leur domicile fiscal en France en droit interne ; la convention écarte ensuite l'imposition de leurs pensions privées de caisses de retraite françaises, qui ne sont plus imposables en France à compter de la date de leur installation (CAA Toulouse, 13 octobre 2022, n° 20TL22832).
  • Un logement en Israël et une carte de résident ne suffisent pas. Un contribuable propriétaire d'un logement à Tel Aviv et titulaire d'une carte de résident israélien depuis 2013 reste résident de France : il avait déclaré sa résidence à Paris dans toutes ses déclarations, conservait des habitations en France et ne justifiait d'aucun revenu professionnel en Israël. La convention ne fait pas obstacle à l'imposition française de l'ensemble de ses revenus (CAA Paris, 29 juin 2026, n° 25PA00562).
  • Le centre des intérêts vitaux suit les revenus, les biens et les liens personnels. Un contribuable qui vivait en partie en Israël garde son foyer en France, où il habite normalement ; à supposer même qu'il soit aussi résident d'Israël, le centre de ses intérêts vitaux reste en France, d'où provenaient l'essentiel de ses revenus, notamment des pensions de retraite (CAA Paris, 20 octobre 2023, n° 22PA00816).
  • Il faut prouver l'assujettissement à l'impôt israélien. Des contribuables qui se disaient résidents d'Israël pour 2015 et 2016 n'ont produit qu'une attestation d'entrepreneur individuel établie en 2021 et un formulaire fiscal dont le dépôt n'était pas établi : preuve insuffisante de leur assujettissement à l'impôt israélien pour ces années, alors qu'ils conservaient leur domicile en France (CAA Paris, 14 septembre 2026, n° 25PA02201).
  • Des impôts locaux ne font pas un résident. Un binational franco-israélien propriétaire en Israël, qui n'y acquittait que des impôts locaux sur ses biens, n'est pas résident d'Israël au sens de la convention : l'assujettissement doit tenir au domicile, à la résidence ou à un critère analogue, non à la seule détention de biens (CAA Paris, 29 septembre 2011, n° 09PA06460).
— Olim, départ de France et transmission

Après l'alya : la résidence, l'exit tax et la transmission

  • La date de l'alya ne fixe pas à elle seule la résidence. La France retient le domicile fiscal dès que le foyer ou le lieu de séjour principal, l'activité professionnelle principale ou le centre des intérêts économiques s'y trouve : un seul critère suffit (article 4 B du CGI). Si Israël vous tient aussi pour résident, l'article 4, paragraphe 2, de la convention tranche : le foyer d'habitation permanent d'abord, puis, si vous en avez un dans chaque État, le centre des intérêts vitaux, c'est-à-dire les liens personnels et économiques les plus étroits. Les décisions citées plus haut montrent que des revenus, un logement ou des liens personnels restés en France l'emportent sur une carte de résident ou un logement à Tel Aviv.
  • L'olé hadash reste résident d'Israël. L'exonération temporaire de ses revenus étrangers est une règle israélienne. La cour administrative d'appel de Toulouse a jugé que des personnes exonérées temporairement de tout impôt sur leurs revenus provenant de l'étranger, mais légalement assujetties à l'impôt israélien à raison des revenus susceptibles d'être réalisés en Israël, sont résidentes d'Israël au sens de l'article 4 (CAA Toulouse, 13 octobre 2022, n° 20TL22832). La convention s'applique donc : la France perd l'imposition des revenus que la convention réserve à l'État de résidence et conserve celle des revenus qu'elle lui attribue (immeubles, participations substantielles, dividendes dans la limite des plafonds).
  • L'exit tax vers Israël n'ouvre pas de sursis automatique. Israël ne figure pas dans la liste des États hors Union européenne ouvrant droit au sursis de paiement automatique pour les transferts intervenus à compter du 1er janvier 2025 (notice 2074-ETD, millésime 2026). Le contribuable qui entre dans le champ de l'article 167 bis du CGI doit donc demander expressément le sursis, en déposant la déclaration 2074-ETD dans les quatre-vingt-dix jours précédant le transfert, désigner un représentant fiscal en France et proposer des garanties. Notre guide alya et fiscalité du départ de France détaille le calendrier.
  • Aucune convention en matière de successions. La convention de 1995 ne vise que le revenu et la fortune. Son article 24, paragraphe 6, étend seulement aux dons et legs consentis à l'État d'Israël et aux organismes israéliens sans but lucratif à caractère scientifique, artistique, culturel, éducatif ou charitable les exonérations françaises prévues pour leurs équivalents français, dans les conditions du droit français ; l'absence d'impôt israélien sur les donations ou les successions est considérée comme une exonération. Pour le reste, voir notre page succession franco-israélienne.
  • Fortune. La convention vise l'impôt de solidarité sur la fortune, et son article 2 l'étend aux impôts analogues établis après sa signature. Les immeubles situés en France, directement ou par une société à prépondérance immobilière, restent imposables en France (article 22) : un résident d'Israël reste redevable de l'IFI sur ses biens immobiliers français au delà du seuil d'imposition.
— Le crédit d'impôt en pratique

Ce que la déclaration d'un résident de France doit faire apparaître

  • Deux calculs distincts. Pour les dividendes, intérêts, redevances, gains des paragraphes 1 et 2 de l'article 13, honoraires imposés en Israël au titre d'un séjour de 183 jours, jetons de présence et revenus d'artistes, le crédit est égal à l'impôt israélien effectivement supporté à titre définitif conformément à la convention, dans la limite de l'impôt français correspondant. Pour les autres revenus, il est égal à l'impôt français correspondant, à condition que le bénéficiaire soit soumis à l'impôt israélien à raison de ces revenus.
  • Le taux à retenir. L'impôt français correspondant se calcule, pour un revenu soumis au barème, en appliquant au revenu concerné le taux moyen résultant du rapport entre l'impôt dû sur le revenu global et ce revenu global ; pour un revenu soumis à un taux proportionnel, en appliquant ce taux.
  • Retenue israélienne excessive. Pour les intérêts et redevances, lorsque l'impôt payé en Israël dépasse l'impôt français correspondant, le contribuable peut saisir l'autorité compétente française, qui peut admettre l'excédent en déduction de l'impôt français sur d'autres revenus de source étrangère.
  • Clause anti-abus. Depuis la CML, un avantage conventionnel est refusé s'il est raisonnable de conclure que son obtention était l'un des objets principaux d'un montage ou d'une transaction, sauf si l'octroi de cet avantage est conforme à l'objet et au but de la convention. L'article 28 permettait déjà aux deux administrations de refuser d'un commun accord les avantages en cas d'abus.
  • Procédure amiable (article 25). En cas d'imposition non conforme à la convention, la demande se présente à l'autorité compétente de l'État de résidence dans les trois ans qui suivent la première notification de la mesure contestée, indépendamment des recours internes.
— Ce qu'il faut comprendre

Une convention de 1995, lue avec les règles de 2019

La convention de 1995 a remplacé celle du 20 août 1963. Elle n'a jamais été renégociée, mais la convention multilatérale BEPS, entrée en vigueur pour les deux États le 1er janvier 2019 (avec effet pour les retenues à la source dès 2019 et, pour les autres impôts, pour les périodes commençant à compter du 1er juillet 2019), l'a modifiée : clause anti-abus générale, durée minimale de détention de 365 jours pour le taux réduit sur les dividendes, nouvelle rédaction de la clause sur les sociétés à prépondérance immobilière. Lire l'ancien texte seul conduit à des erreurs.

Son application dépend de faits que la convention ne règle pas : la résidence effective d'un olé hadash, le lieu de son foyer, la nature publique ou privée d'une retraite. L'administration contrôle ces points, et les décisions de la section « Devant le juge » montrent comment les cours les apprécient.

— Qui est concerné

Six situations où la convention change le résultat

Familles préparant leur alya

Le départ de France fixe la date à partir de laquelle la convention répartit l'impôt, et peut déclencher l'exit tax.

Olim hadashim

Exonérés en Israël sur leurs revenus étrangers pendant dix ans, ils restent résidents d'Israël au sens de la convention.

Retraités entre les deux pays

Retraites de base, complémentaires et pensions de fonctionnaires obéissent à deux règles opposées.

Propriétaires d'immeubles en France

Loyers, plus-values et parts de SCI restent imposables en France, quel que soit le pays de résidence.

Actionnaires et dirigeants

Dividendes, cession de participations, jetons de présence, sociétés israéliennes à taux réduit.

Entreprises et investisseurs

Établissement stable, intérêts, redevances, technologies et fonds d'investissement.

— Schéma

L'alya et la résidence fiscale, de l'avant-départ au départage

Le domicile français avant le départ, l'imposition de l'année du départ, puis les critères de la convention lorsque les deux États se tiennent pour le lieu de résidence.
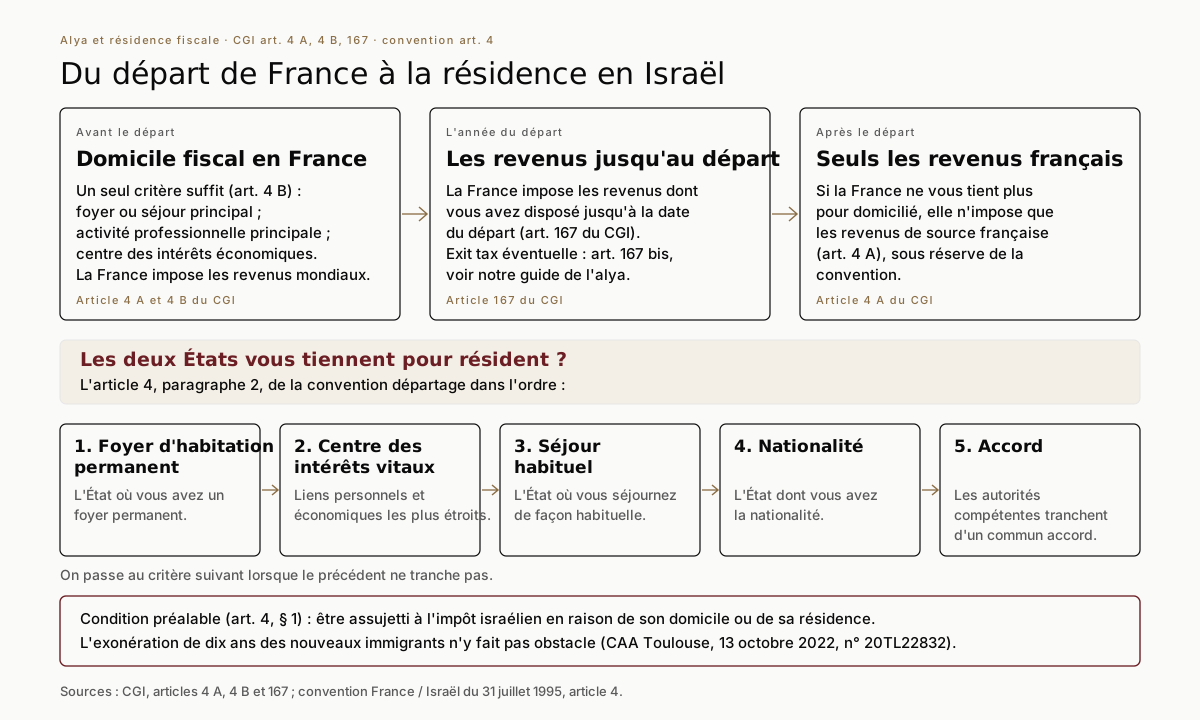
Schéma de la résidence fiscale lors d'une alya : avant le départ, la France retient le domicile fiscal si le foyer, l'activité professionnelle ou le centre des intérêts économiques s'y trouvent ; l'année du départ, elle impose les revenus perçus jusqu'à la date du départ ; après le départ, elle n'impose que les revenus de source française ; si les deux États tiennent la personne pour résidente, l'article 4, paragraphe 2, de la convention départage dans l'ordre le foyer d'habitation permanent, le centre des intérêts vitaux, le séjour habituel, la nationalité, puis l'accord des autorités compétentes.
Résidence fiscale d'une famille qui part en Israël : domicile français de l'article 4 B du CGI, imposition de l'année du départ (article 167 du CGI), puis critères de l'article 4, paragraphe 2, de la convention lorsque les deux États se tiennent pour le lieu de résidence. L'exonération israélienne de dix ans ne fait pas perdre la qualité de résident d'Israël (CAA Toulouse, 13 octobre 2022, n° 20TL22832).
— Questions fréquentes

Ce que l'on nous demande sur la convention France / Israël

J'ai fait mon alya et je touche une retraite de base et une retraite Agirc-Arrco : où suis-je imposé ?

En Israël seulement, selon l'article 18 de la convention, qui réserve les pensions privées, y compris celles de la sécurité sociale, à l'État de résidence. Vous devez justifier de votre résidence israélienne, par l'attestation de résidence certifiée en Israël, pour que la retenue à la source française ne s'applique plus. Le traitement israélien de ces pensions, notamment pendant la période d'olé hadash, est à vérifier avec un conseil israélien.

Je suis ancien fonctionnaire français, binational, installé en Israël : ma pension reste-t-elle imposable en France ?

Oui. Une pension publique n'est imposable que dans l'État qui la verse, sauf si le retraité réside dans l'autre État et en a la nationalité sans avoir celle de l'État payeur. Ayant conservé la nationalité française, vous restez imposé en France sur cette pension (article 19, paragraphe 2).

En tant qu'olé hadash exonéré en Israël, puis-je invoquer la convention ?

Oui. La cour administrative d'appel de Toulouse a jugé, le 13 octobre 2022 (n° 20TL22832), que des personnes temporairement exonérées en Israël sur leurs revenus étrangers, mais assujetties à l'impôt israélien sur leurs revenus locaux, sont résidentes d'Israël au sens de la convention. Il reste à établir, en fait, que votre foyer et vos intérêts sont bien en Israël.

J'habite une implantation en Cisjordanie : la convention s'applique-t-elle ?

Non, selon l'administration française. Elle considère que la convention n'est pas applicable dans les territoires palestiniens occupés et que les personnes résidant dans les colonies israéliennes n'y sont pas éligibles ; la direction nationale des non-résidents rejette les demandes en ce sens (réponse ministérielle publiée au JO Sénat du 4 juin 2026). Votre imposition en France se détermine alors selon le seul droit interne.

Je vends les parts de ma société française après mon installation en Israël : qui impose la plus-value ?

Hors société à prépondérance immobilière et titres rattachés à un établissement stable en France, la France ne peut imposer que si deux conditions sont réunies. En droit interne, vos droits, avec ceux de votre conjoint, ascendants et descendants, doivent avoir dépassé 25 % des bénéfices au cours des cinq dernières années (article 244 bis B du CGI, prélèvement de 12,8 %). Selon la convention, vous devez avoir détenu, avec les personnes apparentées, au moins 10 % du capital (25 % pour une société de famille) à un moment quelconque des douze mois précédant la cession, l'impôt français étant alors plafonné à 18 % (article 13, paragraphe 2). À défaut, seul Israël, État de résidence, peut imposer (article 13, paragraphe 5). L'exit tax éventuellement due lors du départ doit être articulée avec cette cession.

Je réside en Israël et je reçois des dividendes d'une société française : quelle retenue ?

Pour une personne physique, la retenue à la source française est de 12,8 % (article 187 du CGI), inférieure au plafond de 15 % fixé par l'article 10 de la convention. Israël accorde ensuite une déduction de l'impôt français sur son propre impôt, dans la limite de la fraction correspondant aux revenus français (article 23, paragraphe 2).

La convention couvre-t-elle les successions et donations ?

Non. Il n'existe aucune convention successorale entre la France et Israël. Nous détaillons les conséquences sur notre page succession franco-israélienne.


Cité par

Une situation entre la France et Israël à sécuriser ?

Premier échange confidentiel. Le cabinet analyse le volet français et l'application de la convention, en lien avec votre conseil israélien pour le volet local.






