Britanniques installés en France
Retraités en Dordogne, en Provence ou à Paris, qui perçoivent une pension d'État ou une pension professionnelle britannique.

La convention de 2008 dit quel État impose chaque revenu entre la France et le Royaume-Uni et comment la double imposition est évitée. Le Brexit ne l'a pas modifiée, mais la réforme britannique du 6 avril 2025 a supprimé la remittance basis à laquelle son article 29 répondait, et les règles européennes ne jouent plus que par l'effet des accords de sortie.
La convention signée à Londres le 19 juin 2008, applicable depuis 2010, fixe d'abord l'État de résidence (article 4), puis attribue à chaque État le droit d'imposer chaque catégorie de revenu. Les intérêts, les redevances, les pensions privées et la plupart des plus-values sur titres ne sont imposables que dans l'État de résidence ; les revenus et plus-values immobiliers le sont aussi dans l'État où se trouve l'immeuble.
Pour un résident de France, les revenus britanniques sont compris dans la base de l'impôt français, qui accorde un crédit d'impôt (article 24). Pour les dividendes, les plus-values immobilières, les jetons de présence et les revenus d'artistes notamment, ce crédit est égal à l'impôt britannique payé, dans la limite de l'impôt français ; pour les autres revenus, il est égal à l'impôt français correspondant, si bien que le revenu britannique ne compte que pour le taux.
Convention fiscale France / Royaume-Uni du 19 juin 2008, articles 4, 6, 11 à 14, 18 et 24, version consolidée avec la convention multilatérale publiée sur impots.gouv.fr.
Une convention se lit avec les décisions qui l'ont appliquée. Les quatre premières ont été rendues sous la convention de 1968, dont l'article 3, paragraphe 1, a une rédaction proche de l'article 4, paragraphe 1, de celle de 2008 ; la dernière porte sur la convention de 2008.
Jusqu'au 5 avril 2025. Un résident britannique non domicilié pouvait opter pour la remittance basis : ses revenus et gains étrangers n'étaient imposés au Royaume-Uni qu'en cas de rapatriement. Le Conseil d'État a jugé que cette option ne lui fait pas perdre la qualité de résident au sens de la convention, le Conseil d'État y voyant non une exonération mais une imposition différée au rapatriement (CE, 27 juillet 2012, n°s 337656 et 337810, rendu sous la convention de 1968). Pour éviter une double exonération, l'article 29 limite l'avantage conventionnel accordé par la France à la part du revenu effectivement imposée au Royaume-Uni. Cette limite ne s'applique ni aux bénéfices d'entreprise (article 7) ni aux dividendes (article 11) ; elle vise notamment les intérêts, les redevances, les plus-values sur titres et les pensions de source française.
Depuis le 6 avril 2025. La remittance basis est abolie : tout résident britannique est imposé, en principe, sur ses revenus et gains mondiaux au fur et à mesure qu'ils naissent. Les nouveaux arrivants qui n'ont pas été résidents britanniques pendant au moins dix années fiscales consécutives peuvent, pendant leurs quatre premières années de résidence, demander que leurs revenus et gains étrangers éligibles soient exonérés au Royaume-Uni, qu'ils soient rapatriés ou non ; la demande fait perdre l'abattement personnel d'income tax et l'abattement annuel de capital gains tax. Les revenus et gains nés avant le 6 avril 2025 sous la remittance basis restent imposables s'ils sont rapatriés ; un dispositif temporaire permet de les désigner à un taux de 12 % pour 2025-2026 et 2026-2027, puis de 15 % pour 2027-2028.
La convention après la réforme. La convention n'a pas été modifiée. L'article 29 continue de jouer pour les sommes nées sous la remittance basis. L'articulation de la nouvelle exonération des quatre ans avec la convention, qu'il s'agisse de la définition du résident à l'article 4 ou de l'esprit de l'article 29, n'a pas été commentée par l'administration française à notre connaissance. Le texte de l'article 29 vise une imposition limitée aux sommes transférées, ce que la nouvelle exonération n'est pas, mais la question reste ouverte pour un revenu français exonéré au Royaume-Uni à ce titre. En pratique, l'établissement payeur français peut exiger une attestation de l'administration britannique, et la restitution d'une retenue prélevée au taux de droit interne se demande dans le délai de réclamation propre aux retenues à la source, à vérifier au cas par cas.
L'ancien ISF et l'IFI. L'article 29, paragraphe 3, exonérait d'ISF pendant cinq ans les biens situés hors de France d'un ressortissant britannique devenu résident de France. L'ISF a été remplacé en 2018 par l'impôt sur la fortune immobilière, dont l'article 964 du CGI prévoit lui-même, pour toute personne qui n'a pas été domiciliée en France au cours des cinq années civiles précédentes, une imposition limitée aux seuls actifs immobiliers français jusqu'au 31 décembre de la cinquième année suivant son installation.
Un résident britannique vend un appartement en France. La France impose la plus-value (article 14, paragraphe 1) par un prélèvement de 19 % (article 244 bis A du CGI), après les abattements pour durée de détention, et le Royaume-Uni, État de résidence, élimine la double imposition. Le Royaume-Uni étant hors de l'Union européenne, la désignation d'un représentant fiscal accrédité est en principe requise, sauf dispense, notamment lorsque le prix n'excède pas 150 000 €. S'y ajoutent les prélèvements sociaux. Depuis le Brexit, l'exonération de CSG et de CRDS ne découle plus du règlement européen de coordination ; elle est maintenue par l'accord de retrait et l'accord de commerce et de coopération pour les personnes affiliées à la sécurité sociale britannique, ressortissantes ou résidentes régulières de France, du Royaume-Uni ou d'un État de l'Union, et non affiliées à un régime obligatoire français. Elles ne paient alors que le prélèvement de solidarité de 7,5 % ; à défaut, le taux est de 17,2 %, celui qui reste applicable aux plus-values immobilières.
Exemple chiffré. Plus-value brute de 60 000 € sur un bien détenu dix ans. Abattement pour l'impôt : 5 × 6 % = 30 %, soit une base de 42 000 € et un impôt de 7 980 €. Abattement pour les prélèvements sociaux : 5 × 1,65 % = 8,25 %, soit une base de 55 050 € : 4 128,75 € au taux de 7,5 %, 9 468,60 € au taux de 17,2 %. Les conditions d'affiliation représentent ici 5 339,85 € ; un résident britannique qui a acquitté 17,2 % à tort peut en demander la restitution dans le délai de réclamation.
Un résident de France vend un bien au Royaume-Uni. Les non-résidents sont imposables à la capital gains tax sur les logements britanniques depuis le 6 avril 2015, et sur tous les autres biens immobiliers ainsi que les cessions indirectes depuis le 6 avril 2019 ; la cession se déclare à HMRC dans les 60 jours, même sans impôt dû. La France impose aussi la plus-value selon les règles des plus-values immobilières, et accorde un crédit égal à l'impôt britannique, dans la limite de l'impôt français correspondant (article 24, paragraphe 3).
La convention de 2008 a remplacé celle de 1968 et suit pour l'essentiel le modèle de l'OCDE : imposition des intérêts, des redevances et des pensions privées dans le seul État de résidence, retenue plafonnée sur les dividendes, crédit d'impôt pour éliminer la double imposition. Elle a été complétée par la convention multilatérale BEPS, entrée en vigueur pour la France le 1er janvier 2019, qui ajoute une clause anti-abus générale et ouvre la procédure amiable auprès de l'un ou l'autre État.
Depuis le 1er janvier 2021, le Royaume-Uni est un État tiers : les régimes français réservés à l'Union européenne ne s'appliquent plus, sauf maintien prévu par les accords de sortie. Depuis le 6 avril 2025, le Royaume-Uni a abandonné le domicile comme critère d'imposition. L'article 29 de la convention, écrit pour la remittance basis, s'applique désormais à un régime qui n'existe plus que pour le passé.
Retraités en Dordogne, en Provence ou à Paris, qui perçoivent une pension d'État ou une pension professionnelle britannique.
Salariés, dirigeants et entrepreneurs, parfois éligibles au régime britannique des quatre ans pour les nouveaux arrivants.
Loyers et plus-values imposables dans l'État de l'immeuble, puis dans l'État de résidence avec un crédit d'impôt.
Salaire imposable là où le travail est physiquement exercé, sauf mission de courte durée remplissant trois conditions.
Revenus et gains antérieurs au 6 avril 2025 non rapatriés, dispositif temporaire de rapatriement, articulation avec l'article 29.
Dividendes, intérêts, sociétés à prépondérance immobilière, trusts et partnerships.
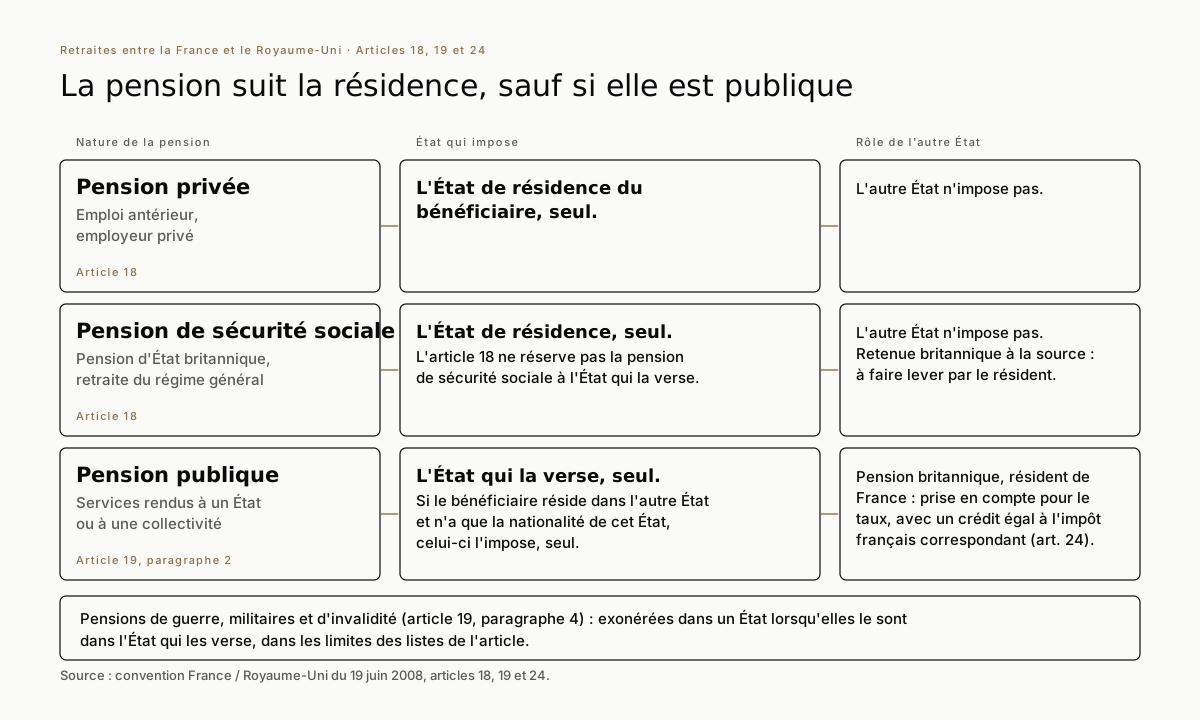
Les trois catégories de pensions que rencontre un résident de France ou du Royaume-Uni, et l'État qui impose chacune.
Non. La convention du 19 juin 2008, modifiée par la convention multilatérale BEPS, couvre l'impôt sur le revenu et les gains en capital. Les successions relèvent d'une autre convention, celle du 21 juin 1963, que nous détaillons sur notre page succession franco-britannique. Aucune convention ne couvre les donations.
En France seulement. L'article 18 réserve les pensions versées au titre d'un emploi antérieur, y compris les pensions de sécurité sociale, à l'État de résidence. Si HMRC prélève un impôt, le formulaire France-Individual permet d'en obtenir l'arrêt ou le remboursement. Seule une pension publique, d'ancien fonctionnaire par exemple, suit une autre règle (article 19).
La France, pour les jours travaillés en France, puisque vous y résidez et y exercez votre activité. Les jours travaillés physiquement au Royaume-Uni y sont imposables, l'exception des 183 jours ne jouant pas lorsque l'employeur est britannique ; la France les compte alors pour le taux, avec un crédit égal à l'impôt français correspondant. Il n'existe pas d'accord franco-britannique propre au télétravail, et les cotisations sociales obéissent à d'autres règles.
Elle continue de s'appliquer, mais l'article 29 limite l'avantage accordé par la France sur les intérêts, redevances, plus-values et pensions de source française à la part imposée au Royaume-Uni. Pour les années jusqu'au 5 avril 2025, la question était celle du rapatriement ; depuis, la remittance basis est abolie et l'exonération des quatre ans pour les nouveaux arrivants pose une question que l'administration française n'a pas encore tranchée. Une analyse année par année s'impose.
Les loyers sont imposables en France (article 6), au barème avec le taux minimum prévu pour les non-résidents par l'article 197 A du CGI, sauf si le taux moyen calculé sur vos revenus mondiaux est plus favorable. Les prélèvements sociaux sont de 7,5 % si vous remplissez les conditions d'affiliation à la sécurité sociale britannique, de 17,2 % sinon. Le Royaume-Uni impose aussi ces loyers et accorde un crédit pour l'impôt français.
Elle le peut dans deux cas. L'exit tax de l'article 167 bis du CGI s'applique au départ aux plus-values latentes de titres si vous avez été domicilié en France au moins six des dix années précédentes et si vos titres dépassent 800 000 € ou représentent au moins 50 % des bénéfices d'une société ; le sursis de paiement est automatique ou subordonné à une demande assortie de garanties selon que l'État d'accueil remplit les conditions d'assistance au recouvrement posées par ce texte, le Royaume-Uni figure sur la liste publiée par l'administration pour les transferts de 2024, liste à vérifier pour l'année du départ. Par ailleurs, l'article 14, paragraphe 6, de la convention préserve le droit de la France d'imposer, dans les limites de son droit interne, certains gains d'une personne qui y a été résidente au cours des six années fiscales précédant la cession. Nous détaillons l'exit tax sur notre page exit tax.









L'atlas des conventions fiscales : texte, articles et avenants, avec le pays présélectionné.
Voir la page SuccessionLe tableau des conventions successorales de la France, pays par pays : territorialité, crédits d'impôt, holdings.
Voir la page PôleVue d'ensemble des situations entre la France et le Royaume-Uni.
Voir la page GuideLa convention de 1963, la situation des biens et le crédit d'impôt.
Voir la page GuideObligations déclaratives d'un ressortissant britannique résident de France.
Voir la pagePremier échange confidentiel. Le cabinet analyse le volet français et l'application de la convention, en lien avec votre conseil britannique.
© BENSAID Avocats, Les informations figurant sur ce site ne constituent pas un avis juridique. Sources : convention fiscale entre la France et le Royaume-Uni du 19 juin 2008 et son protocole, version consolidée avec la convention multilatérale publiée sur impots.gouv.fr ; BOI-INT-CVB-GBR-10 ; guidance HMRC publiée sur gov.uk (réforme du 6 avril 2025, plus-values immobilières des non-résidents) ; brexit.gouv.fr (prélèvements sociaux).
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.