PORTAIL THéMATIQUE Démembrement de propriété
Pôle Patrimoine & Transmission, Démembrement

Le démembrement de propriété

Le démembrement de propriété consiste à séparer l'usufruit (droit d'user du bien et d'en percevoir les revenus) de la nue-propriété (droit de disposer du bien). BENSAID Avocats structure le démembrement de biens immobiliers, de titres de sociétés et de portefeuilles : répartition des prérogatives, évaluation fiscale au barème de l'article 669 du CGI, réunion de l'usufruit sans droits de mutation (article 1133 du CGI), et articulation avec le quasi-usufruit et la transmission successorale.

Paris · Genève · Marseille · Cannes · Lisbonne
— 01

Qu'est-ce que le démembrement de propriété ?

Le démembrement de propriété est l'opération par laquelle le droit de propriété d'un bien se scinde en deux droits distincts détenus par des personnes différentes : l'usufruit et la nue-propriété. L'usufruitier use du bien et en perçoit les revenus (loyers, dividendes, fruits) ; le nu-propriétaire conserve le droit d'en disposer, c'est-à-dire de le vendre ou de le transmettre, sans pouvoir en jouir tant que l'usufruit subsiste.

L'usufruit est défini par l'article 578 du Code civil comme le droit de jouir des choses dont un autre a la propriété, comme le propriétaire lui-même, mais à charge d'en conserver la substance. Les articles 578 à 624 du Code civil organisent les droits et devoirs de l'usufruitier : perception des fruits (article 582), obligation d'user en bon père de famille, prise en charge des réparations d'entretien (article 605) tandis que les grosses réparations incombent au nu-propriétaire (article 606).

Le démembrement peut naître d'une donation avec réserve d'usufruit, d'un legs, du régime légal de succession du conjoint survivant, ou d'une acquisition en démembrement. Fiscalement, la valeur respective de l'usufruit et de la nue-propriété se détermine selon le barème de l'article 669 du CGI, fonction de l'âge de l'usufruitier. Le cabinet privilégie un nombre limité d'interventions afin de garantir l'implication directe des associés sur chaque dossier.

Points-clés à sécuriser

  • Usufruit / nue-propriété, Code civil art. 578 à 624
  • Barème fiscal selon l'âge, CGI art. 669
  • Réunion sans droits à l'extinction, CGI art. 1133
  • Répartition des charges, art. 605 et 606 du Code civil
  • Clé dividendes / réserves pour les titres démembrés
  • Territorialité des mutations, CGI art. 750 ter
— Devant le juge

Titres démembrés : le Conseil d'État désigne qui paie la plus-value de cession

Lorsque l'usufruitier et le nu-propriétaire vendent ensemble des titres démembrés, la plus-value est imposée, selon ce qu'ils ont prévu pour le prix, tantôt entre les mains de l'un, tantôt entre celles de l'autre. Deux décisions fixent la règle et la qualification du quasi-usufruit.

  • Conseil d'État, 8e et 3e chambres réunies, 12 mars 2026, n° 497808 (mentionné aux tables du recueil Lebon). L'imposition de la plus-value d'une cession conjointe de titres démembrés se répartit entre l'usufruit et la nue-propriété selon la valeur respective de chacun de ces droits. Deux exceptions, appréciées d'après les clauses en vigueur à la date de la cession : si le droit d'usufruit est reporté sur le prix, la plus-value est imposée en totalité chez l'usufruitier ; si le prix doit nécessairement être remployé dans d'autres titres dont les revenus reviennent à l'usufruitier, elle n'est imposable qu'au nom du nu-propriétaire. À défaut de telles clauses, la ventilation s'applique. En l'espèce, des donations de nue-propriété faites en 1994, 1996 et 2001 prévoyaient qu'à défaut de remploi le produit serait placé sur un compte indivis dont les donateurs usufruitiers avaient la gestion exclusive : faute de remploi formalisé à la date de la cession, ils étaient quasi-usufruitiers du prix et redevables de l'intégralité de l'impôt. Un réinvestissement postérieur du prix est sans incidence (Légifrance). Le BOFiP, en vigueur depuis le 20 décembre 2019, retient déjà, pour la cession de la pleine propriété sans répartition du prix, l'imposition au nom du nu-propriétaire en cas de remploi dans d'autres titres eux-mêmes démembrés, et au nom de l'usufruitier lorsque le prix lui est attribué dans le cadre d'un quasi-usufruit (BOI-RPPM-PVBMI-20-10-20-60, § 100) ; il n'énonce pas les exigences de la décision sur les clauses en vigueur à la date de la cession.
  • Cour de cassation, chambre commerciale, 27 mai 2015, n° 14-16.246 (publié au bulletin). Lorsque les associés distribuent un dividende prélevé sur les réserves, le droit de jouissance de l'usufruitier de droits sociaux s'exerce, sauf convention contraire avec le nu-propriétaire, sous la forme d'un quasi-usufruit sur le produit de cette distribution : l'usufruitier doit restituer ce produit au terme de l'usufruit ; l'arrêt, rendu en matière successorale, confirme le mécanisme civil du quasi-usufruit sans trancher l'imposition de la plus-value de cession (Légifrance).

La conséquence est rédactionnelle : le redevable se fixe dans les actes, tels qu'ils sont le jour de la cession. Les donations de titres avec réserve d'usufruit comportent souvent une clause de remploi ou de report de l'usufruit sur le prix. Le cabinet les relit avant toute vente, avec les conventions de quasi-usufruit ou de remploi, les avenants et l'acte de cession, arrête par écrit le sort du prix avant la cession, et chiffre l'impôt de chacun dans les deux branches. La question se pose notamment lorsqu'un dirigeant a donné la nue-propriété de ses titres avant une cession d'entreprise ou un family buy-out ; la convention de report et ses effets successoraux sont détaillés sur la page quasi-usufruit.

— 02

Domaines d'application du démembrement

01

Barème fiscal de l'usufruit

La valeur de l'usufruit et de la nue-propriété se calcule selon un barème légal fondé sur l'âge de l'usufruitier, déterminant l'assiette des droits de donation et de succession.

  • Barème de l'article 669 du CGI, l'usufruit décroît de 90 % (usufruitier de moins de 21 ans révolus) à 10 % (usufruitier de plus de 91 ans révolus), par tranches de dix ans
  • La nue-propriété est le complément à 100 % : 40 % de la valeur en pleine propriété lorsque l'usufruitier a de 41 à 50 ans révolus, 50 % de 51 à 60 ans, 60 % de 61 à 70 ans
  • Usufruit à durée fixe (usufruit temporaire), évalué à 23 % de la pleine propriété par période de dix ans, sans excéder la valeur de l'usufruit viager (CGI art. 669, II)
  • Base de calcul des droits de mutation à titre gratuit lors d'une donation de nue-propriété avec réserve d'usufruit
  • Anticipation de l'impôt sur la fortune immobilière, en principe, l'usufruitier est redevable sur la valeur en pleine propriété
02

Démembrement immobilier

Le démembrement d'un bien immobilier permet d'organiser la jouissance et la transmission d'un actif tout en maîtrisant le coût fiscal de l'opération.

  • Donation de la nue-propriété avec réserve d'usufruit, transmission à coût réduit, assise sur la seule valeur de la nue-propriété (CGI art. 669)
  • Répartition des charges : entretien courant à l'usufruitier (art. 605), grosses réparations au nu-propriétaire (art. 606)
  • Traitement des revenus fonciers et des travaux, voir notre page fiscalité immobilière
  • Démembrement via SCI, démembrement des parts sociales plutôt que de l'immeuble lui-même
  • Sort du bien en cas de cession en démembrement ou de remploi du prix
03

Démembrement de titres sociaux

Le démembrement de parts sociales ou d'actions suppose une clé de répartition claire entre usufruitier et nu-propriétaire, notamment sur les dividendes et les réserves.

  • Dividendes distribués, reviennent en principe à l'usufruitier au titre des fruits (Code civil art. 582)
  • Mise en réserve puis distribution, la distribution de réserves relève d'un quasi-usufruit au profit de l'usufruitier, la Cour de cassation ayant précisé cette qualification
  • Droit de vote, réparti par la loi et les statuts entre usufruitier (affectation des bénéfices) et nu-propriétaire (autres décisions)
  • Structuration d'une holding démembrée pour la transmission d'entreprise et l'articulation avec le pacte Dutreil
  • Clauses statutaires de répartition et de gouvernance sécurisant les prérogatives de chacun
04

Réunion de l'usufruit & extinction

À l'extinction de l'usufruit, le nu-propriétaire recouvre la pleine propriété : cette reconstitution ne supporte, en principe, aucun droit de mutation.

  • Extinction par décès de l'usufruitier ou par arrivée du terme (Code civil art. 617)
  • Aucun droit ni taxe lors de la réunion de l'usufruit à la nue-propriété par l'expiration du temps fixé ou le décès de l'usufruitier (CGI art. 1133)
  • Reconstitution de la pleine propriété en franchise de droits au profit du nu-propriétaire
  • Articulation avec le quasi-usufruit lorsque l'assiette porte sur des sommes d'argent ou des biens consomptibles
  • Vigilance sur les montages abusifs susceptibles d'être remis en cause sur le terrain de l'abus de droit
— 03

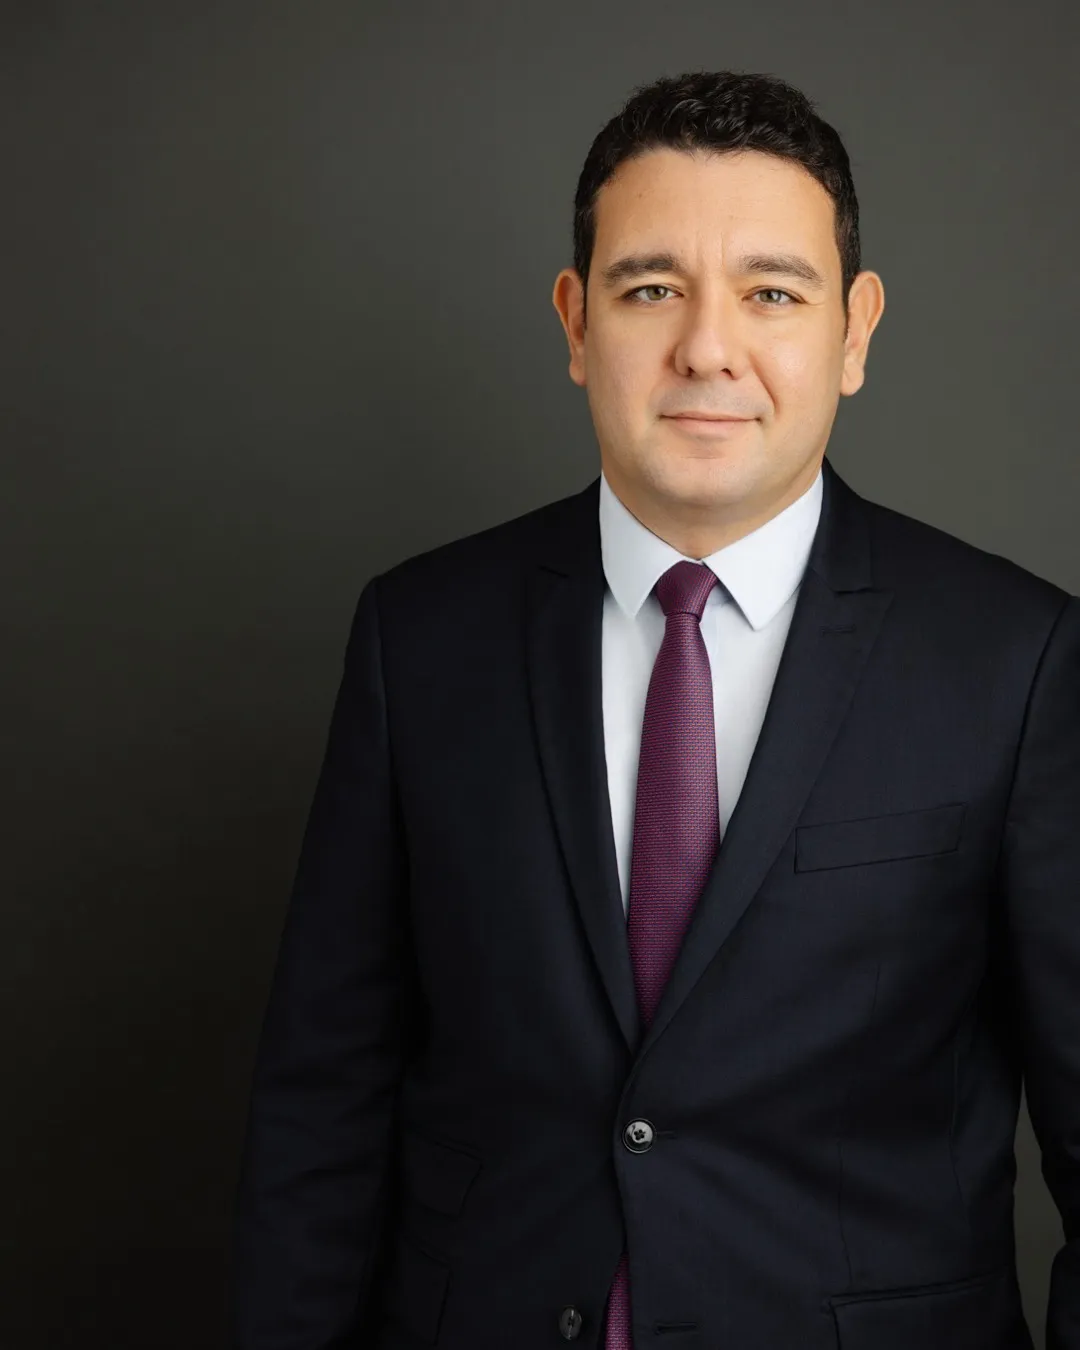
Expert référent, Jonathan Bensaid

Associé fondateur, Jonathan Bensaid conduit les dossiers de structuration patrimoniale et de transmission : démembrement de propriété, quasi-usufruit, donations avec réserve d'usufruit, holdings familiales et fiducie. Il intervient en conseil comme en accompagnement des opérations, en articulant le démembrement civil et son traitement fiscal, en France et sur les dossiers franco-suisses entre Paris et Genève.

  • Démembrement de propriété
  • Usufruit & nue-propriété
  • Barème CGI art. 669
  • Quasi-usufruit
  • Transmission & donation
  • France · Suisse
— Schéma

Cession de titres démembrés : qui paie la plus-value, en un coup d'œil

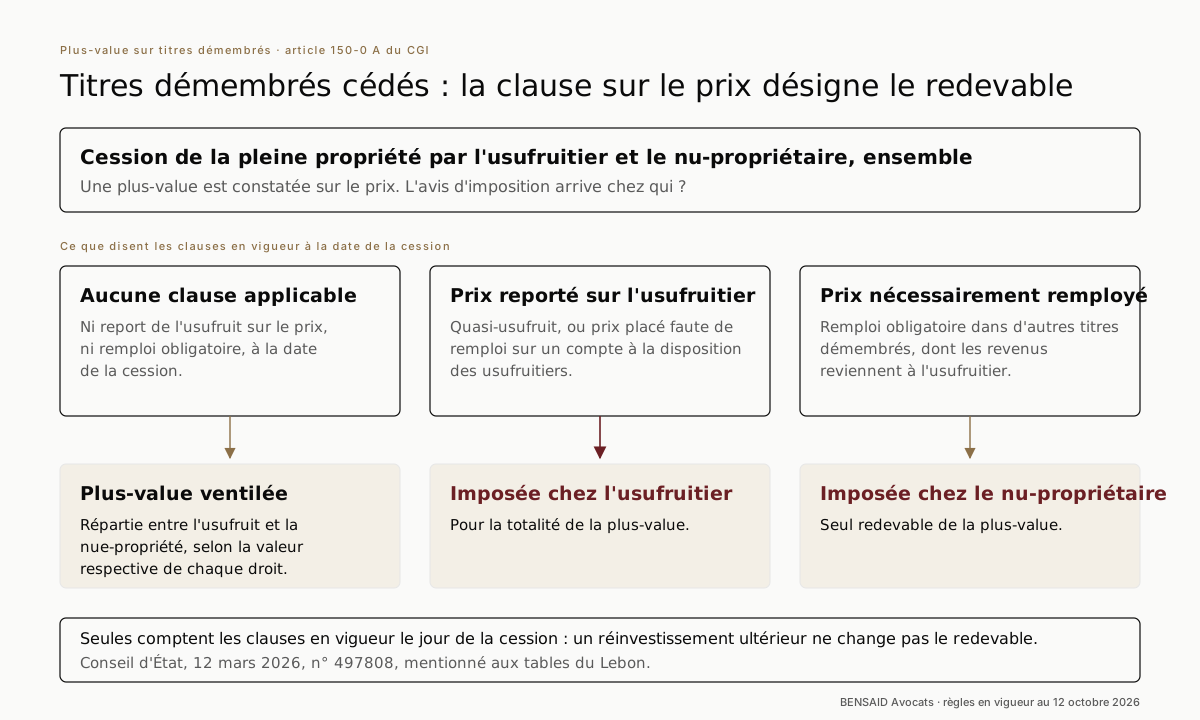
Le redevable dépend de ce que les clauses en vigueur à la date de la cession prévoient pour le prix.

Schéma : lorsque l'usufruitier et le nu-propriétaire cèdent ensemble des titres démembrés, la plus-value est ventilée entre l'usufruit et la nue-propriété si les clauses sont muettes sur le prix, imposée en totalité chez l'usufruitier si l'usufruit est reporté sur le prix (quasi-usufruit), et imposée chez le nu-propriétaire seul si le prix doit nécessairement être remployé dans des titres dont les revenus reviennent à l'usufruitier.
Trois situations selon les clauses en vigueur à la date de la cession : clauses muettes (ventilation selon la valeur de chaque droit), report de l'usufruit sur le prix (imposition chez l'usufruitier), remploi obligatoire (imposition chez le nu-propriétaire). Conseil d'État, 12 mars 2026, n° 497808.
— FAQ

Questions fréquentes

Qu'est-ce que le démembrement de propriété ?

Le démembrement de propriété est la division du droit de propriété d'un bien en deux droits distincts : l'usufruit et la nue-propriété. L'usufruitier a le droit d'utiliser le bien et d'en percevoir les revenus (loyers, dividendes, fruits) à charge d'en conserver la substance (article 578 du Code civil) ; le nu-propriétaire conserve le droit d'en disposer, mais ne peut en jouir tant que dure l'usufruit. À l'extinction de l'usufruit, le nu-propriétaire recouvre automatiquement la pleine propriété.

Comment se calcule la valeur de l'usufruit et de la nue-propriété ?

La valeur fiscale de l'usufruit et de la nue-propriété se détermine selon le barème de l'article 669 du CGI, fonction de l'âge de l'usufruitier. L'usufruit vaut 90 % de la valeur en pleine propriété lorsque l'usufruitier a moins de 21 ans révolus, puis décroît par tranches de dix ans : 60 % de 41 à 50 ans, 50 % de 51 à 60 ans, 40 % de 61 à 70 ans, 30 % de 71 à 80 ans, 20 % de 81 à 90 ans, puis 10 % au-delà de 91 ans révolus. La nue-propriété représente le complément à 100 %. Ce barème sert d'assiette aux droits de donation et de succession.
Comment est évalué un usufruit à durée fixe ?

L'usufruit consenti pour une durée déterminée, dit usufruit temporaire, est évalué à 23 % de la valeur en pleine propriété par période de dix ans, sans fraction et sans pouvoir excéder la valeur de l'usufruit viager résultant du barème par âge (article 669, II du CGI). Ce mode d'évaluation intéresse notamment les donations temporaires d'usufruit, par exemple au profit d'un enfant majeur pendant ses études, ou la constitution d'un usufruit temporaire au bénéfice d'un organisme.
La réunion de l'usufruit à la nue-propriété est-elle taxée ?

Non. Lorsque l'usufruit s'éteint par l'expiration du temps fixé ou par le décès de l'usufruitier, sa réunion à la nue-propriété ne donne ouverture à aucun impôt ni taxe (article 1133 du CGI). Le nu-propriétaire recouvre la pleine propriété du bien en franchise de droits de mutation. C'est cet effet qui rend la donation de nue-propriété avec réserve d'usufruit fiscalement efficace : les droits ne sont acquittés qu'une fois, sur la seule valeur de la nue-propriété au jour de la donation.

À qui reviennent les dividendes d'une société dont les titres sont démembrés ?

Les dividendes régulièrement distribués constituent des fruits qui reviennent, en principe, à l'usufruitier (article 582 du Code civil). En revanche, lorsqu'un dividende est distribué par prélèvement sur les réserves, la Cour de cassation juge que le droit de jouissance de l'usufruitier s'exerce, sauf convention contraire, sous la forme d'un quasi-usufruit sur le produit de cette distribution (Cass. com., 27 mai 2015, n° 14-16.246), l'usufruitier perçoit les sommes mais reste tenu d'une dette de restitution exigible au terme de l'usufruit. La clé de répartition mérite d'être précisée dans les statuts et, le cas échéant, dans une convention de quasi-usufruit. Voir notre page dédiée au quasi-usufruit.

Qui paie l'impôt sur la plus-value lorsque des titres démembrés sont vendus ?

Cela dépend des clauses en vigueur à la date de la cession. En l'absence de clause sur le prix, la plus-value se répartit entre l'usufruit et la nue-propriété selon la valeur respective de chacun de ces droits. Si l'usufruit est reporté sur le prix (quasi-usufruit, ou prix placé à défaut de remploi à la disposition de l'usufruitier), la plus-value est imposée en totalité chez l'usufruitier ; si le prix doit nécessairement être remployé dans des titres dont les revenus reviennent à l'usufruitier, elle n'est imposable qu'au nom du nu-propriétaire (Conseil d'État, 12 mars 2026, n° 497808). Un réinvestissement postérieur du prix ne change pas le redevable.

Comment se répartissent les charges entre usufruitier et nu-propriétaire ?

L'usufruitier supporte les charges d'entretien et les réparations courantes du bien (article 605 du Code civil) ainsi que les charges annuelles telles que la taxe foncière et les dépenses de jouissance. Le nu-propriétaire prend en charge les grosses réparations énumérées à l'article 606 du Code civil (gros murs, voûtes, poutres, couvertures entières, digues, murs de soutènement et de clôture). Cette répartition peut être aménagée par convention entre les parties, ce qui est souvent opportun dans une opération de transmission.

Le démembrement est-il un outil de transmission efficace ?

Oui, le démembrement figure parmi les outils centraux de la planification successorale. En donnant la nue-propriété d'un bien tout en s'en réservant l'usufruit, le donateur transmet le bien à ses héritiers pour un coût fiscal calculé sur la seule valeur de la nue-propriété (barème de l'article 669 du CGI), conserve la jouissance et les revenus du bien sa vie durant, et permet à ses héritiers de recueillir la pleine propriété en franchise de droits au décès (article 1133 du CGI). L'opération peut porter sur un bien immobilier, des titres de société ou être combinée avec une fiducie pour les configurations les plus sophistiquées.

Cité par
Récit interactif

Ce sujet se joue aussi : La Transmission, vingt ans aux côtés d'une famille, chapitre I, la donation-partage.

Jouer
— Premier contact

Souhaitez-vous être recontacté ?

Laissez vos coordonnées : un avocat du cabinet vous recontacte sous 24 heures ouvrées, en toute confidentialité.

Un projet de démembrement ou de transmission ?

Premier échange confidentiel, sans engagement. Nous répondons sous 24 heures ouvrées.

Sources

Cette note présente l'état du droit à sa date de publication et ne constitue pas un avis juridique. Chaque situation appelle un examen particulier.