— Le conjoint survivant
Un conjoint non américain n'a pas droit à la déduction illimitée
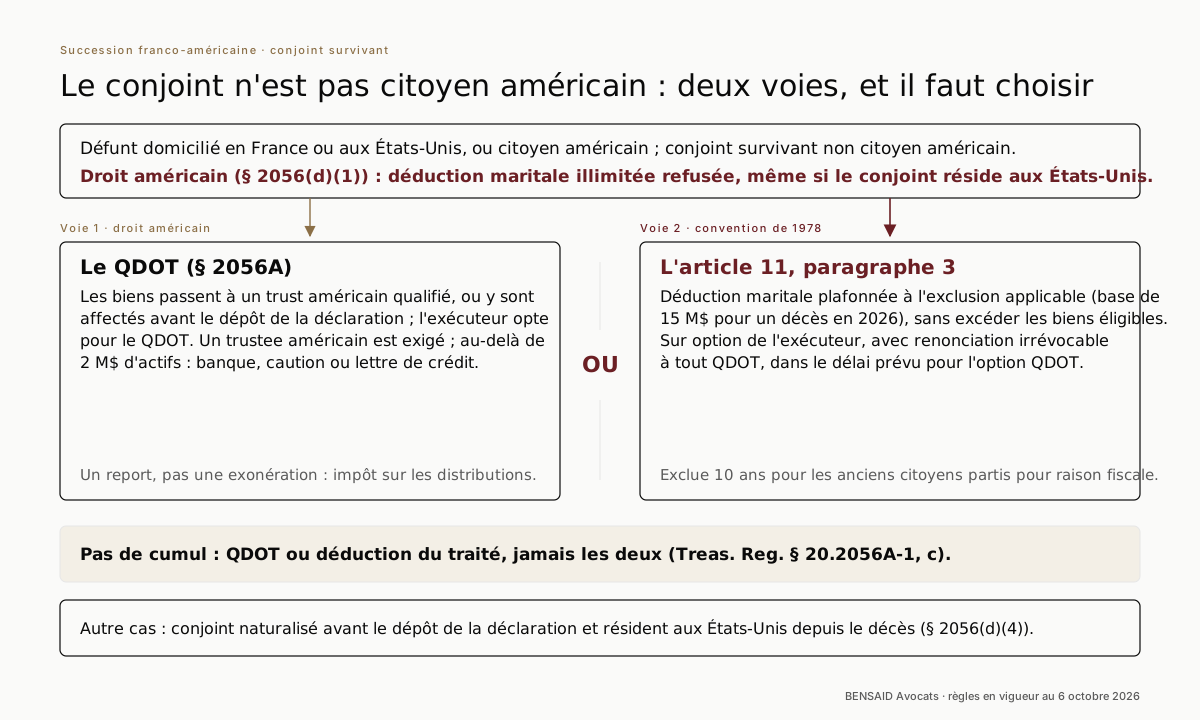
Le droit américain réserve la déduction maritale illimitée au conjoint survivant citoyen américain (26 U.S.C., section 2056(a) et (d)(1)). Un conjoint français, ou de toute autre nationalité, n'y a pas droit, même s'il réside aux États-Unis : la succession est taxée dès le premier décès, au-delà de l'exclusion applicable, sur ce qui lui revient. Le conjoint qui devient citoyen américain avant le dépôt de la déclaration, après avoir résidé aux États-Unis depuis le décès, retrouve la déduction (section 2056(d)(4)).
Première voie, le QDOT. Les biens passent à un trust américain qualifié (qualified domestic trust, section 2056A), soumis au droit d'un État américain et doté d'au moins un trustee américain, citoyen ou société, qui peut retenir l'impôt sur les distributions de capital, ou le conjoint les y affecte de façon irrévocable avant le dépôt de la déclaration ; l'exécuteur opte pour le QDOT dans cette déclaration. La déduction est alors accordée, mais l'impôt n'est pas supprimé : il est reporté, puis dû sur les distributions de capital et au décès du conjoint, avec, au-delà de 2 millions de dollars d'actifs, un dispositif de garantie : trustee bancaire, caution ou lettre de crédit (Treas. Reg. § 20.2056A-1 et § 20.2056A-2).
Seconde voie, l'article 11, paragraphe 3, de la convention. Le défunt était domicilié en France ou aux États-Unis, ou citoyen américain ; le conjoint survivant était domicilié dans l'un des deux États (avec au moins un époux de nationalité française lorsque les deux étaient domiciliés aux États-Unis) ; les biens auraient ouvert droit à la déduction si le conjoint avait été citoyen américain. L'exécuteur opte pour la convention et renonce de manière irrévocable à toute autre déduction maritale, dans le délai prévu pour l'option QDOT. La déduction est égale au plus faible de la valeur des biens éligibles et de l'exclusion applicable à la date du décès (montant de base de 15 millions de dollars pour les décès de 2026, auquel peut s'ajouter l'exclusion transférée d'un conjoint prédécédé), sans tenir compte des donations antérieures du défunt (Rev. Proc. 2025-32). Les anciens citoyens et anciens résidents de longue durée dont la renonciation à leur statut avait pour l'un de ses objets principaux d'échapper à l'impôt en sont exclus pendant dix ans (article 1, paragraphe 4).
L'une ou l'autre, jamais les deux. L'administration américaine l'écrit dans son règlement : la succession peut retenir la déduction du Code (QDOT) ou la déduction du traité, et ne peut pas cumuler les deux sur le solde des biens (Treas. Reg. § 20.2056A-1, c). Si la valeur transmise dépasse le plafond, la voie conventionnelle laisse le surplus taxable ; des deux voies, seul le QDOT couvre alors la totalité, au prix du trust et du report. Le choix s'exerce sur la déclaration américaine, dans le délai de l'option QDOT, après chiffrage des deux hypothèses.
Pour un défunt domicilié en France, l'article 11, paragraphe 2, joue en outre sur les biens hors communauté transmis à un conjoint non citoyen américain et imposables aux États-Unis à raison de leur seule situation (immeubles, établissement stable, biens meubles corporels) : ils n'entrent dans l'assiette américaine que si leur valeur, après déductions, dépasse la moitié de celle de l'ensemble des biens qui y figurent. Cette règle ne profite ni au citoyen américain domicilié en France ni aux anciens citoyens visés ci-dessus.
Côté français, les biens acquis à titre onéreux pendant le mariage par un époux domicilié aux États-Unis ou de nationalité américaine, et transmis à son conjoint, sont traités comme des biens de communauté pour le calcul de l'impôt français, sauf choix exprès d'un autre régime (article 11, paragraphe 1). Le régime matrimonial et son lieu de rattachement pèsent donc directement sur l'assiette taxée en France.