— 01
Que demandait le sénateur, et que répond le Gouvernement ?
La question, publiée le 9 avril 2026, partait d'une crainte répandue chez les aménageurs : avec l'ordonnance n° 2025-1247 du 17 décembre 2025, qui recodifie la TVA, les cessions immobilières après réhabilitation ne seraient plus taxées sur la seule marge mais sur le prix total. Pour une société publique locale (SPL), dont les ventes sont souvent l'unique recette, le prix hors taxe baisserait mécaniquement sans pouvoir répercuter la hausse sur le prix toutes taxes comprises. Le sénateur demandait un régime transitoire pour les concessions antérieures.
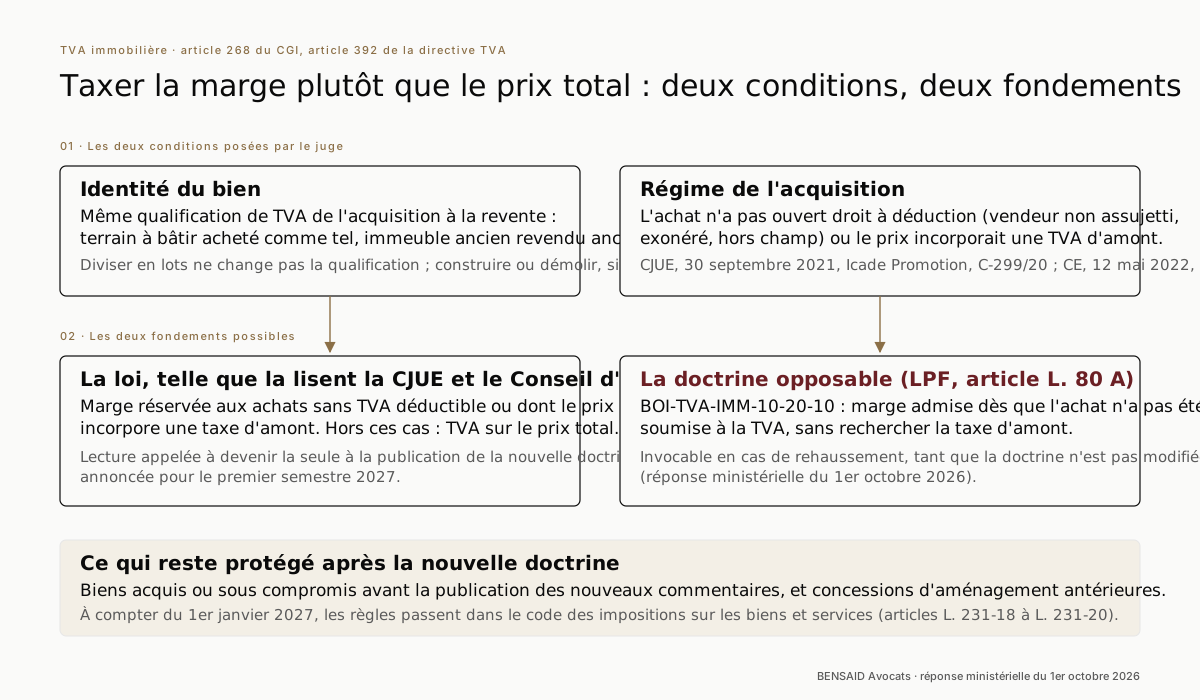
La réponse rappelle d'abord le cadre. La TVA d'une livraison d'immeuble porte en principe sur le prix total (articles 266 et 267 du CGI). La taxation sur la marge est une dérogation permise par l'article 392 de la directive 2006/112/CE et transposée à l'article 268 du CGI. Elle n'est pas supprimée : elle est reprise dans le CIBS, dans une rédaction qui tient compte de l'interprétation donnée par la CJUE dans l'affaire Icade Promotion.
Elle confirme ensuite la position déjà prise en 2021 et 2022 dans les réponses à M. Romain Grau (n° 35554 et n° 42486) : tant que la doctrine BOI-TVA-IMM-10-20-10 n'est pas modifiée, elle protège les revendeurs de bonne foi sur le fondement de l'article L. 80 A du LPF, même si elle s'écarte de la jurisprudence européenne (CE, avis du 8 mars 2013, Monzani, n° 353782). La recodification n'y change rien : un rescrit du 18 février 2026 (BOI-RES-TVA-000253) maintient l'opposabilité de toute la doctrine existante, réponses ministérielles comprises.
Enfin, elle fixe un horizon et une protection. La doctrine sera mise en conformité avec le droit de l'Union d'ici le premier semestre 2027. Les reventes postérieures resteront soumises à la doctrine actuelle si le bien a été acquis, ou a fait l'objet d'un compromis, avant la publication des nouveaux commentaires. Le Gouvernement étend expressément cette protection aux reventes réalisées en application d'un traité de concession d'aménagement (article L. 300-5 du code de l'urbanisme) conclu avant le changement de doctrine.
Deux précisions de calendrier et de numérotation. La réponse parle d'un transfert des règles de TVA dans le CIBS au 1er septembre 2026 : c'était la date prévue par l'ordonnance du 17 décembre 2025. Elle a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026 ; jusqu'au 31 décembre 2026, l'article 268 du CGI reste le texte applicable. La réponse cite par ailleurs les articles L. 221-18 à L. 221-20 du CIBS, selon la numérotation de décembre 2025 ; depuis l'ordonnance du 27 juillet 2026, ce sont les articles L. 231-18 à L. 231-20, selon la table officielle de concordance (voir notre table de correspondance CGI et CIBS).