Recodification — TVA

À compter du 1er janvier 2027, les dispositions du CGI relatives à la TVA basculent vers le Code des impositions sur les biens et services (CIBS), Livre II (ordonnance n° 2025-1247 du 17 décembre 2025, date reportée par l'ordonnance n° 2026-671 du 27 juillet 2026). Il s'agit d'une recodification à droit constant : la règle de fond reste identique, seule la numérotation évolue. Les références actuelles au CGI demeurent juridiquement valables jusqu'au 30 juin 2028 (période de transition, ordonnance n° 2025-1247, art. 46, II).

TVA immobilière · Réponse ministérielle du 27 octobre 2026

Levée d'option de crédit-bail puis revente immédiate : quelle TVA, quand l'article 257 bis ne joue pas ?

Un crédit-preneur lève l'option sur un immeuble achevé depuis plus de cinq ans et le revend le jour même à son sous-locataire, qui le met en stock ou l'occupe lui-même. Ni la levée d'option ni la revente ne sont alors dispensées de TVA. La réponse publiée au Journal officiel de l'Assemblée nationale le 27 octobre 2026 fixe le traitement des deux ventes successives : le crédit-preneur ne déduit rien, mais il peut transférer dix-neuf vingtièmes de la taxe à son acquéreur, si celui-ci immobilise l'immeuble.

Paris · Genève · Marseille · Cannes · Lisbonne

Quelle TVA s'applique à la levée d'option suivie d'une revente immédiate à un sous-acquéreur qui ne remplit pas les conditions de l'article 257 bis ?

La levée d'option n'est pas dispensée de TVA : le crédit-preneur revend l'immeuble sans l'exploiter. Si le crédit-bailleur opte pour la taxation, le crédit-preneur ne peut pas déduire la TVA facturée, puisque sa revente est exonérée ; si le crédit-bailleur n'opte pas, celui-ci régularise la taxe qu'il avait déduite et remet au crédit-preneur une attestation, sans droit à déduction pour ce dernier.

Dans les deux cas, le crédit-preneur peut délivrer à son acquéreur une attestation de transfert du droit à déduction portant sur 19/20e de la taxe, à condition que l'acquéreur inscrive l'immeuble en immobilisation ; il ne déduira cette taxe que dans la mesure où il l'utilise pour des opérations ouvrant droit à déduction. Le vingtième restant, correspondant à l'année de la levée d'option, n'est pas transférable.

Question écrite n° 16090 de M. Thierry Liger (JO AN du 16 juin 2026, p. 5361) et réponse du ministère de l'action et des comptes publics (JO AN du 27 octobre 2026, p. 10048) : texte sur assemblee-nationale.fr ; CGI, annexe II, art. 207. Vérifié le 28 octobre 2026.

— En bref
Texte
Réponse ministérielle à la question écrite n° 16090 (Assemblée nationale), JO AN du 27 octobre 2026, p. 10048
Article 257 bis
Inapplicable à la levée d'option lorsque le crédit-preneur revend aussitôt à un sous-acquéreur qui ne poursuit pas l'activité locative taxée
Levée taxée
Sur option du crédit-bailleur (CGI, art. 260, 5° bis) : TVA non déductible chez le crédit-preneur
Levée exonérée
Régularisation chez le crédit-bailleur et attestation au crédit-preneur (CGI, ann. II, art. 207, III)
Revente
Exonérée ; attestation de 19/20e au sous-acquéreur, s'il immobilise l'immeuble
— 02 · Les textes

Les quatre textes que la réponse combine

La réponse applique des textes existants, ici dans leur rédaction en vigueur au 28 octobre 2026.

  • La dispense (CGI, art. 257 bis). « Lors de la transmission à titre onéreux, à titre gratuit ou sous forme d'apport à une société d'une universalité totale ou partielle de biens effectuée entre redevables de la taxe sur la valeur ajoutée, aucune livraison de biens ou prestation de services n'est réputée intervenir. » Le bénéficiaire continue la personne du cédant (texte).
  • L'exonération et l'option (CGI, art. 261, 5, 2° et 260, 5° bis). Les livraisons d'immeubles achevés depuis plus de cinq ans sont exonérées ; les personnes qui les réalisent peuvent, sur leur demande, acquitter la TVA (art. 261 ; art. 260).
  • La période de régularisation (CGI, ann. II, art. 207, II, 3). Pour les immeubles immobilisés, la régularisation s'opère « par vingtième pendant vingt années ». Pour les immeubles donnés en crédit-bail, la durée est celle qui court jusqu'à l'échéance du contrat, arrondie à l'entier supérieur, sans pouvoir excéder vingt ans. Ce régime propre au crédit-bail concerne le crédit-bailleur ; le crédit-preneur devenu propriétaire relève de la période de droit commun.
  • La régularisation globale et le transfert (CGI, ann. II, art. 207, III, 1, 2 et 3). La cession d'un bien immobilisé non soumise à la taxe entraîne une régularisation pour les années restant à courir. Le bénéficiaire, « sous réserve que le bien constitue également une immobilisation » pour lui, peut déduire, dans les conditions de droit commun (art. 206), une fraction de la taxe initiale égale au rapport entre les années restant à courir et la durée totale de la période ; le cédant lui délivre à cette fin une attestation. Ce mécanisme ne s'applique pas aux cessions dispensées par l'article 257 bis (III, 4, 1°).
  • La doctrine. L'inscription en stock fait normalement obstacle au transfert ; l'assimilation à une immobilisation (art. 207, IV, 3) suppose qu'au 31 décembre de la deuxième année suivant l'achèvement l'immeuble ait été utilisé plus d'un an pour une activité économique, ce qui l'exclut en cas de revente immédiate (BOI-TVA-IMM-10-30, § 390) ; le contenu de l'attestation et les rescrits de 2018 sur le crédit-bail figurent au BOI-TVA-DED-60-20-10, § 240 et 286.
— 03 · Devant le juge

Trois décisions sur la revente qui suit la levée d'option

Le juge administratif a statué sur la dispense, le juge judiciaire sur la rédaction des actes.

  • La revente immédiate n'exclut pas la dispense si l'acquéreur poursuit la location. Pour un crédit-preneur ayant levé l'option et revendu le même jour, se fondant sur l'arrêt de la Cour de justice du 27 novembre 2003 (C-497/01), le Conseil d'État juge que la dispense s'applique dès lors que le bénéficiaire entend exploiter la partie d'entreprise transmise et non la liquider immédiatement ; la rapidité de la revente ne suffisait pas à l'écarter, l'acquéreur ayant poursuivi la location (CE, 23 novembre 2015, n° 375054).
  • Même solution, même jour. Dans une affaire voisine, où l'acquisition auprès du crédit-bailleur avait elle-même été dispensée, le Conseil d'État annule l'arrêt pour le même motif (CE, 23 novembre 2015, n° 375055). Ces deux décisions fondent la doctrine reprise en 2018 (BOI-TVA-DED-60-20-10, § 286).
  • La clause de l'acte fait la différence. Un acte de levée d'option, suivi d'une revente le jour même, stipulait la dispense de régularisation sans recours pour le crédit-bailleur si l'administration l'écartait. Le crédit-bailleur ayant acquitté la régularisation, la Cour de cassation approuve la cour d'appel d'avoir jugé qu'aucune stipulation ne mettait cette somme à la charge du crédit-preneur. L'arrêt ne se prononce pas sur l'application de l'article 257 bis ; il montre le prix d'une clause mal construite (Cass. 1re civ., 12 mai 2016, n° 15-19.779).
— 04 · Recodification

Après le 1er janvier 2027, quels articles du CIBS ?

La réponse raisonne sur le CGI. Le 1er janvier 2027, seules les dispositions législatives de TVA passent dans le code des impositions sur les biens et services (ordonnance n° 2026-671 du 27 juillet 2026) : l'article 207 de l'annexe II reste applicable jusqu'à son abrogation, et les réponses ministérielles non rapportées demeurent opposables, références au CGI comprises (BOI-RES-TVA-000253 du 7 octobre 2026, § 2.1 et 2.2). Le nouveau cadre législatif figure aux articles L. 223-35, L. 223-39 et L. 223-40 : la livraison qui transmet le droit de disposer du bien est une « réaffectation » ; si elle n'ouvre pas droit à déduction et que le destinataire est un assujetti pour lequel le bien est un bien d'investissement, la « taxe résiduelle » du fournisseur est réputée supportée par le destinataire ; l'année de la réaffectation reste imputée au fournisseur (L. 223-30). Deux textes appellent la prudence pour un crédit-preneur qui revend sans exploiter : l'article L. 223-23 écarte les règles des biens d'investissement, sauf l'article L. 223-22, pour le bien qui perd cette qualification « avant d'avoir été effectivement utilisé », et l'article L. 223-40 prévoit alors que la taxe résiduelle est déductible selon les règles des autres biens et services. Aucune doctrine ne tranche encore cette articulation : une levée d'option réalisée à compter du 1er janvier 2027 mérite d'être sécurisée par rescrit.

Selon la table officielle de concordance du 28 juillet 2026, l'option devient l'article L. 231-15, l'exonération l'article L. 231-17, la durée propre au crédit-bail l'article L. 231-32 et la dispense l'article L. 211-108, l'universalité laissant place à la transmission d'une activité économique autonome (L. 211-107). Les actes signés à compter de 2027 viseront ces articles (voir la recodification de la TVA immobilière).

— 05 · Location ou vente

Le crédit-bail immobilier restera-t-il une location après le 1er janvier 2027 ?

Tout le raisonnement de la réponse ministérielle suppose que le crédit-bail soit une location, suivie d'une vente à la levée d'option. Dans le CGI, l'assimilation à une livraison dès la remise du bien ne vise que les biens meubles corporels, loués en vertu d'un contrat assorti d'une clause selon laquelle la propriété est normalement acquise au détenteur au plus tard lors du paiement de la dernière échéance (CGI, art. 256, II, 3°, c).

L'article L. 211-36 du CIBS, applicable à compter du 1er janvier 2027, est rédigé plus largement : « Lorsqu'un transfert de propriété est reporté au paiement intégral des contreparties, la livraison de biens est réputée effectuée lors de la remise matérielle de ces biens. Est assimilée à un tel report l'acquisition de la propriété à l'issue du paiement de la dernière échéance d'un contrat de mise à disposition du bien, lorsque cette acquisition résulte automatiquement des termes du contrat ou de l'absence d'un choix alternatif économiquement rationnel » (ordonnance n° 2026-671 du 27 juillet 2026, annexe). Le texte ne distingue pas les meubles des immeubles. Lorsque le prix de levée est très inférieur à la valeur prévisible de l'immeuble à l'échéance, l'ensemble des conditions financières du contrat peut faire de la levée la seule décision économiquement rationnelle. L'administration pourrait alors soutenir que l'immeuble a été livré lors de sa remise matérielle au crédit-preneur, et non à la levée d'option ; les règles propres aux livraisons d'immeubles s'apprécieraient à cette date. L'appréciation est globale : le seul rapport entre le prix de levée et les loyers versés ne suffit pas.

La doctrine administrative retient l'analyse inverse. Depuis le 8 juillet 2026, le BOFiP précise que la remise d'un bien, « qu'il s'agisse d'un bien meuble corporel ou d'un bien immeuble », en crédit-bail ou en location avec option d'achat, « n'est pas considérée comme une livraison de biens ». Ces contrats, notamment ceux régis par les articles L. 313-7 et suivants du code monétaire et financier, s'analysent en une location assortie d'une « simple faculté d'achat », l'opération étant une location suivie, le cas échéant, d'une livraison au moment de la levée d'option (BOI-TVA-CHAMP-10-10-40-10, § 100).

Cette doctrine reste invocable après la recodification. Le III de l'article 46 de l'ordonnance n° 2025-1247 du 17 décembre 2025, issu de l'ordonnance du 27 juillet 2026, prévoit que, pour l'application des articles L. 64 B, L. 80 A et L. 80 B du livre des procédures fiscales, l'interprétation administrative des dispositions du CGI transférées dans le CIBS vaut interprétation des dispositions du CIBS (texte). L'article L. 80 A interdit tout rehaussement fondé sur une interprétation différente de celle que l'administration avait publiée et n'avait pas rapportée à la date des opérations. L'administration en a tiré les conséquences le 7 octobre 2026 : l'intégralité des commentaires de sa doctrine, non rapportés ou non caducs avant le 1er janvier 2027, reste opposable à compter de cette date (BOI-RES-TVA-000253, § 2.1). Une réserve théorique demeure : le III de l'article 46 vise l'interprétation de dispositions transférées du CGI, et la seconde phrase de l'article L. 211-36 n'avait pas d'équivalent dans le CGI pour les immeubles.

  • Relire le contrat. Une acquisition automatique en fin de contrat, une obligation d'achat ou une pénalité en cas de non-levée éloignent le crédit-bail de la « simple faculté d'achat » décrite par la doctrine.
  • Documenter le prix de levée. Conserver ce qui le justifie (valeur résiduelle, valeur prévisible de l'immeuble à l'échéance, durée, loyers) et ce qui montre que la levée reste un choix réel pour le crédit-preneur.
  • Sécuriser les opérations importantes. L'administration n'a pas encore commenté l'article L. 211-36 : lorsque la remise de l'immeuble au crédit-preneur est prévue à compter du 1er janvier 2027, un rescrit demandé avant cette remise reste la protection la plus sûre.
— 01

Que demandait le député, et que répond le Gouvernement ?

Un immeuble achevé depuis plus de cinq ans est loué en crédit-bail, loyers soumis à la TVA. Le crédit-preneur le sous-loue en TVA, lève l'option par anticipation, l'inscrit en immobilisation et le revend le jour même à son sous-locataire, qui ne remplit pas les conditions de l'article 257 bis du CGI : il l'inscrit en stock ou l'occupe lui-même. La revente est exonérée : le crédit-preneur pourrait opter pour la taxation, mais l'option est présentée comme impraticable compte tenu de la TVA que l'acquéreur aurait à financer.

Le député demandait de confirmer que le crédit-preneur pouvait déduire la TVA de la levée d'option, puis remettre une attestation en conservant un vingtième. La réponse ne retient pas cette lecture. L'article 257 bis ne s'applique pas à la vente du crédit-bailleur au crédit-preneur, qui conserve l'immeuble « sans l'exploiter » et le revend aussitôt. Deux hypothèses sont ensuite distinguées.

Levée d'option taxée sur option du crédit-bailleur. Le crédit-preneur, dont la revente est exonérée, n'est « pas fondé à opérer une quelconque déduction » de la taxe facturée. L'immeuble étant immobilisé chez lui, cette taxe entre dans une période de régularisation de vingt ans, année d'acquisition comprise. La revente exonérée lui permet de transférer le droit à déduction à son acquéreur, sous réserve que celui-ci immobilise aussi l'immeuble, à concurrence de 19/20e.

Levée d'option exonérée. Le crédit-bailleur, qui avait déduit la TVA de l'acquisition ou de la construction, régularise la taxe pour les années restant à courir et remet au crédit-preneur une attestation. Cette taxe n'est pas déductible par le crédit-preneur, mais elle ouvre chez lui une nouvelle période de vingt ans. À la revente, il remet à son tour une attestation égale à 19/20e du montant figurant sur celle du crédit-bailleur.

La réponse complète celle donnée à M. Romain Grau (JO AN du 10 juillet 2018, n° 7359), sans la remettre en cause. En 2018, la dispense avait été admise pour les deux ventes lorsque l'acquéreur final immobilise l'immeuble et poursuit la location taxée, et refusée lorsqu'il l'inscrit en stock. La réponse de 2026 traite ce second cas et celui de l'acquéreur utilisateur.

— 06

Ce qu'il faut prévoir avant de signer les deux actes

Reste aux parties à organiser le coût du vingtième et la preuve des conditions.

Qualifier d'abord le sous-acquéreur

Tout dépend de la manière dont l'acquéreur final comptabilisera l'immeuble. S'il l'immobilise et poursuit la location taxée, la dispense joue pour les deux ventes ; s'il l'immobilise pour l'occuper, la réponse de 2026 s'applique, sa déduction dépendant de ses propres opérations ; s'il l'inscrit en stock en vue de la revendre, l'attestation n'est pas possible et la taxe n'est pas transférée ; sa répercussion relève du contrat.

Chiffrer le vingtième et l'intégrer au prix

Pour 100 de TVA facturée à la levée, ou figurant sur l'attestation du crédit-bailleur, l'attestation remise au sous-acquéreur porte sur 95. En levée taxée, les 5 restants sont une TVA payée par le crédit-preneur et non récupérable ; en levée exonérée, c'est une fraction non transférée de la taxe régularisée par le crédit-bailleur, dont la répercussion économique relève du contrat. Les prix en tiennent compte.

Rédiger les deux attestations

L'attestation mentionne le montant de taxe déductible, l'identité des parties, la description du bien, sa date d'acquisition et la date de la cession (BOI-TVA-DED-60-20-10, § 240). En levée exonérée, il en faut deux : celle du crédit-bailleur au crédit-preneur, celle du crédit-preneur au sous-acquéreur.

Prévoir le recours en cas de remise en cause

L'acte de levée d'option doit dire qui supporte une régularisation si l'analyse retenue est contestée, et l'acte de revente doit comporter l'engagement du sous-acquéreur d'immobiliser l'immeuble. L'arrêt de 2016 montre le coût d'un silence.

— 07

Notre approche au cabinet

Le cabinet intervient en amont des levées d'option de crédit-bail immobilier, aux côtés des crédit-preneurs, des acquéreurs et de leurs notaires : choix entre dispense, levée taxée et levée exonérée, calcul des régularisations, rédaction des clauses et des attestations.

En contrôle, nous défendons les opérateurs dont le traitement est remis en cause, en opposant la doctrine administrative et les réponses ministérielles qui protègent l'opération.

— Schéma

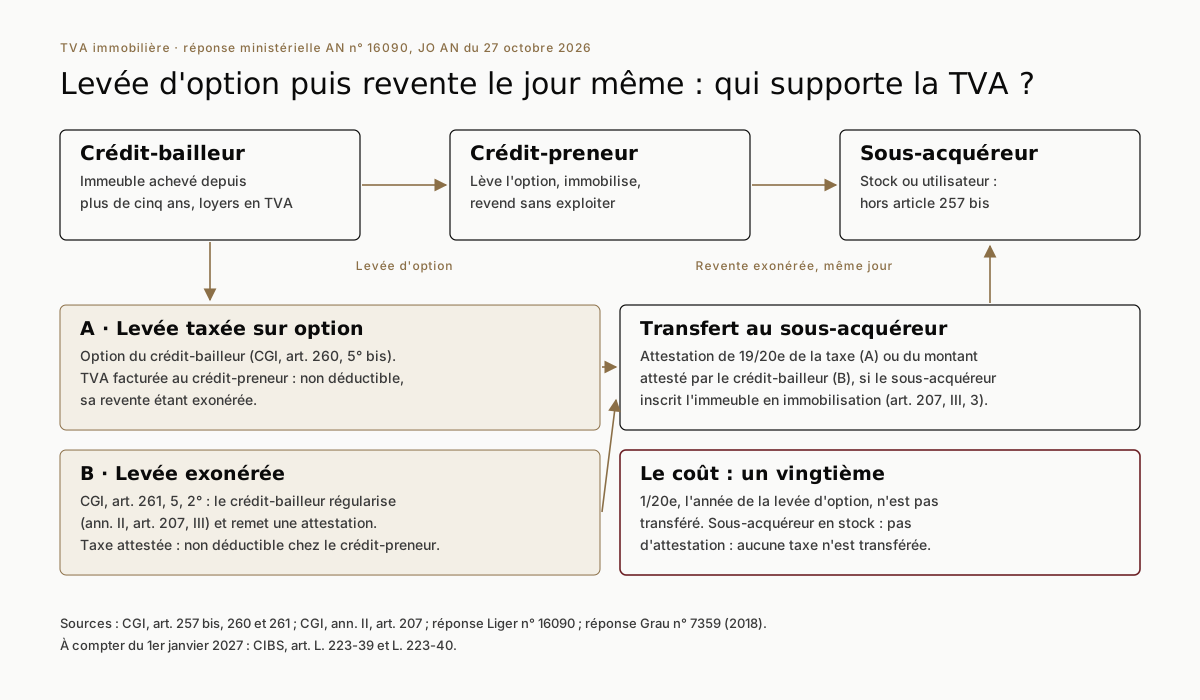
Les deux ventes successives et le transfert de 19/20e

Du crédit-bailleur au sous-acquéreur, selon que la levée d'option est taxée sur option ou exonérée.

Schéma de la levée d'option de crédit-bail suivie d'une revente immédiate hors article 257 bis : le crédit-bailleur vend au crédit-preneur soit avec TVA sur option, non déductible par le crédit-preneur, soit en exonération avec régularisation et attestation ; le crédit-preneur revend en exonération au sous-acquéreur et lui remet une attestation de 19/20e de la taxe si celui-ci immobilise l'immeuble, le dernier vingtième n'étant pas transférable.
Branche A : levée d'option taxée sur option du crédit-bailleur (CGI, art. 260, 5° bis). Branche B : levée d'option exonérée (CGI, art. 261, 5, 2°), régularisation chez le crédit-bailleur et attestation. Dans les deux branches, la revente exonérée permet le transfert de 19/20e au sous-acquéreur qui immobilise l'immeuble (CGI, ann. II, art. 207, III, 3).
— Questions fréquentes

Levée d'option et revente : vos questions

À compter de 2027, le crédit-bail immobilier sera-t-il une livraison dès l'origine ?

Ce n'est pas la position de l'administration. Si ses conditions étaient réunies, l'article L. 211-36 du CIBS réputerait la livraison effectuée lors de la remise matérielle de l'immeuble au crédit-preneur, lorsque l'acquisition finale résulte automatiquement du contrat ou de l'absence d'un choix alternatif économiquement rationnel. Mais le BOFiP du 8 juillet 2026 maintient que la remise d'un immeuble en crédit-bail n'est pas une livraison : c'est une location suivie, le cas échéant, d'une livraison à la levée d'option (BOI-TVA-CHAMP-10-10-40-10, § 100). L'administration a confirmé le 7 octobre 2026 que sa doctrine non rapportée reste opposable après le 1er janvier 2027 (BOI-RES-TVA-000253, § 2.1 ; ordonnance n° 2025-1247, art. 46, III ; LPF, art. L. 80 A). Une levée automatique ou un prix d'option très inférieur à la valeur prévisible de l'immeuble justifient un rescrit avant la remise du bien.

Le crédit-preneur peut-il déduire la TVA facturée lors de la levée d'option ?

Non, lorsque sa revente est exonérée. Selon la réponse du 27 octobre 2026, il n'est « pas fondé à opérer une quelconque déduction ». Il peut en revanche transférer 19/20e de cette taxe à son acquéreur par attestation, si celui-ci immobilise l'immeuble ; l'acquéreur la déduit selon son propre droit à déduction (CGI, ann. II, art. 207, III, 3).

Que se passe-t-il si le sous-acquéreur inscrit l'immeuble en stock ?

La revente ne bénéficie pas de l'article 257 bis (réponse Grau du 10 juillet 2018), la levée d'option non plus (réponse du 27 octobre 2026). Le transfert de droit à déduction suppose une immobilisation chez l'acquéreur : l'inscription immédiate en stock y fait obstacle (BOI-TVA-IMM-10-30, § 390). En levée taxée, la TVA facturée reste non déductible pour le crédit-preneur, sauf à soumettre sa revente à la TVA sur option ; en levée exonérée, la taxe régularisée par le crédit-bailleur ne peut être transmise, et sa répercussion économique relève du contrat.

Pourquoi 19/20e et non la totalité ?

La période du crédit-preneur compte vingt années, dont celle de l'acquisition ; levée d'option et revente ayant lieu la même année, dix-neuf restent à courir.

Cité par

Préparer la levée d'option et la revente, réponse sous 24 heures ouvrées