Si les titres ne proviennent pas d'un apport-cession
Le projet ne change rien à votre transmission. Le pacte Dutreil continue de s'appliquer dans les conditions actuelles, issues de la réforme du début de l'année 2026.

Le projet de loi de finances pour 2027 ne touche pas au pacte Dutreil. Il s'attaque en revanche à un mécanisme souvent associé aux transmissions familiales : la plus-value d'apport-cession placée en report, dont le donateur est aujourd'hui exonéré lorsqu'il donne les titres de la holding, et qui s'efface au décès. Si le texte est adopté en l'état, cette plus-value deviendrait imposable à la transmission, pour toutes les transmissions réalisées depuis le 1er octobre 2026. Les conditions du pacte sont présentées sur notre page pacte Dutreil.
Non. Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, ne modifie pas l'article 787 B du CGI : l'exonération de 75 % de la valeur des titres transmis sous pacte Dutreil est maintenue, et le Gouvernement rappelle son engagement à préserver le dispositif. Le cabinet avait exposé l'enjeu dans sa tribune publiée par Le Monde le 15 septembre 2026.
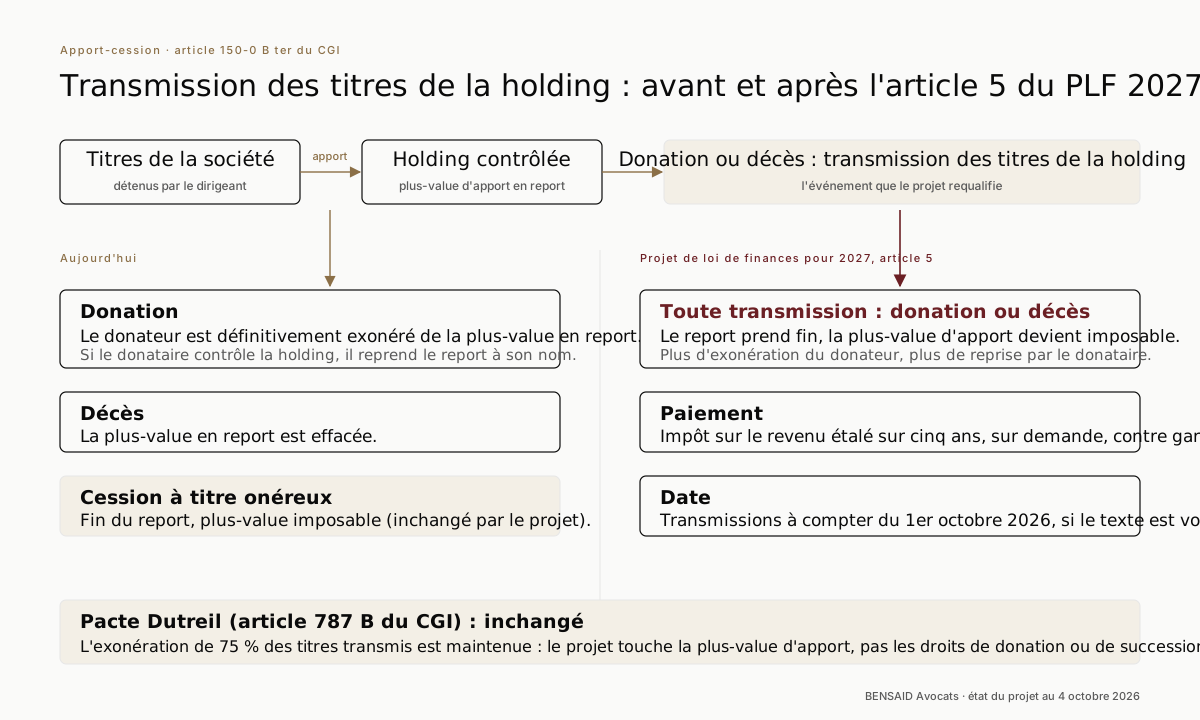
Ce qui change concerne l'apport-cession (article 150-0 B ter du CGI). Aujourd'hui, la donation des titres d'une holding reçus en échange d'un apport exonère définitivement le donateur de la plus-value en report sur les titres donnés ; si le donataire contrôle la holding, il reprend ce report à son compte. Au décès, la plus-value est également exonérée. L'article 5 du projet met fin à ce mécanisme : toute transmission, donation ou succession, rendrait la plus-value en report immédiatement imposable.
La mesure viserait les transmissions réalisées depuis le 1er octobre 2026. Un paiement étalé sur cinq ans serait possible, contre garanties. Le texte doit encore être débattu au Parlement d'ici la fin de l'année.
Projet de loi de finances pour 2027, n° 3210 (Assemblée nationale, 1er octobre 2026), article 5 ; CGI art. 150-0 B ter (Légifrance) ; BOI-RPPM-PVBMI-30-10-60-30 (BOFiP) ; CGI art. 787 B et 200 A. Vérifié le 4 octobre 2026.
L'apport-cession consiste à apporter ses titres à une holding que l'on contrôle : la plus-value constatée lors de l'apport n'est pas imposée tout de suite, elle est placée en report d'imposition (article 150-0 B ter du CGI). Ce report prend fin, aujourd'hui, en cas de cession à titre onéreux des titres de la holding, ou de cession par la holding des titres apportés dans les trois ans sans réinvestissement suffisant.
La transmission à titre gratuit bénéficie aujourd'hui d'un régime favorable. En cas de donation, le donateur est définitivement exonéré de la plus-value en report sur les titres donnés. Si le donataire ne contrôle pas la holding, l'histoire s'arrête là. S'il la contrôle, il reprend le report à son nom : la plus-value devient imposable s'il cède les titres dans les six ans (onze ans en cas de réinvestissement dans des fonds), ou si une autre cause d'expiration survient, comme le non-respect de la condition de réinvestissement ou son départ à l'étranger. Au décès, la plus-value est également exonérée. C'est ce que la pratique appelle la « purge » (BOI-RPPM-PVBMI-30-10-60-30).
L'article 5 du projet supprime ce régime. Les mots « cession à titre onéreux » sont remplacés par le mot « transmission » dans les événements qui mettent fin au report, y compris pour les titres de sociétés interposées et les chaînes d'apports successifs, et le II de l'article 150-0 B ter, qui organisait la reprise par le donataire, est abrogé. Toute transmission des titres reçus en rémunération de l'apport, par donation comme par succession, rendrait donc la plus-value en report exigible, impôt sur le revenu et prélèvements sociaux. Pour un apport réalisé depuis 2018, l'impôt sur le revenu est en principe de 12,8 % (article 200 A, 2 ter, du CGI), sauf si l'option pour le barème avait été exercée l'année de l'apport. Pour une donation, l'impôt est dû par le donateur ; pour une succession, les modalités de paiement restent à préciser.
Le projet crée en contrepartie un paiement échelonné (nouvel article 1681 G du CGI) : sur demande formée au plus tard à la date limite de paiement, l'impôt sur le revenu afférent à cette plus-value, et lui seul (pas les prélèvements sociaux), peut être réglé sur les cinq années qui suivent, à condition d'être à jour de ses obligations fiscales et de constituer des garanties. La majoration de retard est alors plafonnée, pour chaque versement, au montant de l'intérêt légal. Le plan peut être dénoncé si les garanties deviennent insuffisantes ou si une échéance n'est pas respectée.
La mesure s'appliquerait aux transmissions réalisées à compter du 1er octobre 2026, c'est-à-dire avant même le vote de la loi. Le texte peut encore évoluer au cours des débats, sur son champ comme sur sa date d'application.
Le pacte Dutreil et l'apport-cession sont deux régimes distincts. La question à se poser est simple : les titres que vous allez transmettre portent-ils une plus-value d'apport en report ?
Le projet ne change rien à votre transmission. Le pacte Dutreil continue de s'appliquer dans les conditions actuelles, issues de la réforme du début de l'année 2026.
C'est le schéma courant : apport des titres de la société d'exploitation à une holding familiale, puis donation des titres de la holding sous pacte Dutreil. Lorsque la holding remplit les conditions du pacte (holding animatrice notamment), le pacte Dutreil réduit les droits de donation, mais il n'a aucun effet sur l'impôt dû sur la plus-value d'apport : si le texte est voté, la donation déclencherait cet impôt au nom du donateur. Il faut le chiffrer avant de signer.
Donner avant la fin de l'année ne permettrait pas d'échapper à la mesure : elle viserait les transmissions réalisées depuis le 1er octobre 2026. Le calendrier d'un pacte se décide donc sur le fond du dossier, en suivant l'évolution du texte au Parlement.
La plus-value en report est déclarée l'année de l'apport. Le montant exact, la date de l'apport et le taux applicable se retrouvent dans les déclarations de revenus et le traité d'apport : ce sont les pièces à réunir pour mesurer l'enjeu.
Le cabinet accompagne les familles et les dirigeants dans la préparation de leurs pactes Dutreil et de leurs transmissions de holdings : recensement des plus-values en report, chiffrage de l'impôt à la transmission sous le texte actuel et sous le projet, choix du calendrier.
Nous suivons les débats parlementaires sur l'article 5 et mettrons cette page à jour à chaque étape, jusqu'au vote de la loi de finances.
Le même parcours, titres apportés à une holding puis transmis, lu sous le régime actuel et sous le projet.
Non. Le projet de loi de finances pour 2027 ne modifie pas l'article 787 B du CGI. L'exonération de 75 % de la valeur des titres et les engagements de conservation restent ceux issus de la réforme entrée en vigueur en février 2026.
C'est l'exonération définitive de la plus-value placée en report lors d'un apport à une holding, lorsque les titres de la holding sont transmis à titre gratuit. Aujourd'hui, le donateur est définitivement exonéré sur les titres donnés, et la plus-value est également exonérée au décès. Seul le donataire qui contrôle la holding reprend le report, imposable s'il cède les titres dans les six ans (onze ans en cas de réinvestissement dans des fonds) ou en cas d'autre cause d'expiration. Le projet de loi de finances pour 2027 supprime ce mécanisme.
Seulement si les titres transmis ont été reçus en échange d'un apport placé en report d'imposition (article 150-0 B ter). Dans ce cas, si le texte est voté en l'état, la donation rendrait la plus-value d'apport imposable au nom du donateur, en plus des droits de donation, réduits par le pacte si la holding en remplit les conditions. Dans le cas contraire, rien ne change.
Non, pas pour cette raison : la mesure viserait les transmissions réalisées à compter du 1er octobre 2026. Une donation faite d'ici la fin de l'année serait donc concernée, si le texte est adopté avec cette date ; seules les transmissions antérieures au 1er octobre 2026 y échappent.
En partie, selon le projet : sur demande formée au plus tard à la date limite de paiement, l'impôt sur le revenu afférent à la plus-value dont le report expire à la transmission peut être payé sur cinq ans ; les prélèvements sociaux ne sont pas concernés. Il faut être à jour de ses obligations fiscales et constituer des garanties ; la majoration de retard est alors plafonnée, pour chaque versement, au montant de l'intérêt légal.









Mécanisme, condition de réinvestissement, donation des titres et abus de droit.
Voir la page Pacte DutreilConditions, holding animatrice, démembrement et cas chiffré : la page de référence du cabinet.
Voir la page Réforme 2026Actifs exclus, engagement de six ans : le régime en vigueur depuis février 2026.
Voir la page TribuneLa tribune du cabinet dans Le Monde, publiée avant le dépôt du projet.
Voir la page Family buy outLes variantes du montage et le budget 2027 : l'encadré de la page de référence.
Voir la page SimulateurEstimer l'économie de droits apportée par le pacte.
Voir la pageLes informations figurant sur cette page sont fournies à titre documentaire et ne constituent pas un conseil juridique ou fiscal. Elles portent sur un projet de loi en cours de discussion, susceptible d'être modifié avant son adoption. État du texte : projet de loi de finances pour 2027 déposé le 1er octobre 2026 ; page vérifiée le 4 octobre 2026.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.