Dirigeant qui garde sa société
Installation à Genève, titres de la holding conservés : sursis sur demande, puis dégrèvement après deux ou cinq ans.

Partir s'installer à Genève, Lausanne ou Zoug avec des titres de société déclenche l'exit tax française dans les mêmes conditions qu'un départ vers un autre pays. La différence tient au paiement : la Suisse n'ouvre pas droit au sursis de plein droit réservé aux États de l'Union et aux États liés à la France par une assistance au recouvrement. Le sursis se demande, avec un représentant en France et des garanties constituées avant le départ.
Oui. Le contribuable domicilié en France pendant au moins six des dix années précédant son départ est imposé sur les plus-values latentes de ses titres lorsque ceux-ci représentent au moins 50 % des bénéfices d'une société ou que leur valeur globale dépasse 800 000 € (CGI, art. 167 bis, I). Pour un départ en 2026, l'impôt est en principe de 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, sauf option pour le barème, auxquels peut s'ajouter la contribution exceptionnelle sur les hauts revenus.
Vers la Suisse, le paiement n'est pas suspendu de plein droit : la convention franco-suisse ne prévoit qu'une assistance à la notification des actes de recouvrement (article 28 bis), et non une assistance au recouvrement comparable à la directive 2010/24/UE qu'exige le IV de l'article 167 bis. Le sursis s'obtient sur demande expresse, en désignant un représentant établi en France et en constituant avant le départ des garanties égales à 12,8 % des plus-values (V). L'impôt sur les plus-values latentes est ensuite dégrevé si les titres sont toujours détenus deux ans après le départ, ou cinq ans lorsque leur valeur dépassait 2,57 M€.
CGI, art. 167 bis, I, IV, V et VII ; convention fiscale France / Suisse du 9 septembre 1966, art. 28 bis ; CSS, art. L. 136-8.
Pourquoi pas de sursis de plein droit. Le IV de l'article 167 bis réserve le sursis automatique aux départs vers un État de l'Union européenne, ou vers un État lié à la France à la fois par une convention d'assistance administrative et par une convention d'assistance au recouvrement de portée similaire à la directive 2010/24/UE. L'article 28 bis de la convention franco-suisse organise la notification des actes relatifs au recouvrement ; il ne prévoit pas le recouvrement lui-même pour le compte de la France. La Suisse relève donc du V : sursis sur demande.
Les trois conditions du sursis sur demande (V). Déclarer le montant des plus-values ; désigner un représentant établi en France, autorisé à recevoir les communications relatives à l'assiette, au recouvrement et au contentieux de l'impôt ; constituer auprès du comptable public, avant le départ, des garanties propres à assurer le recouvrement. Leur montant est fixé à 12,8 % des plus-values brutes, avant abattements, puis complété dans le mois de l'avis d'imposition si l'impôt calculé est supérieur.
Le calendrier. Pour un départ hors de l'Union sans sursis de plein droit, la notice de la déclaration n° 2074-ETD demande de la déposer, avec la demande expresse de sursis, la désignation du représentant et la proposition de garanties, au plus tard 90 jours avant le transfert : les garanties (caution bancaire, nantissement de titres, hypothèque) se préparent donc des mois à l'avance. Les plus-values sont ensuite reportées sur la déclaration de revenus de l'année du départ, déposée l'année suivante, puis un formulaire de suivi (n° 2074-ETS3, ou 2074-ETSL selon les cas) est joint chaque année tant que le sursis court ; l'omission rend l'impôt en sursis immédiatement exigible (IX, 4).
Payer plutôt que garantir. Sans sursis, l'impôt est payé l'année suivant le départ ; il reste restituable dans les mêmes cas que le dégrèvement (titres conservés deux ou cinq ans, retour en France, décès, plus-value finalement inférieure). Le choix dépend du coût des garanties et du projet de cession.
L'exit tax se discute devant le juge de l'impôt. Ces deux décisions fixent ce qu'un départ vers la Suisse peut, et ne peut pas, en attendre.
Une dirigeante, résidente de France depuis toujours, détient les titres de sa holding, acquis 500 000 € et valant 3 000 000 € le jour de son départ pour Genève en septembre 2026. La plus-value latente est de 2 500 000 €. Au taux forfaitaire, l'exit tax s'élève à 785 000 € : 320 000 € d'impôt sur le revenu (12,8 %) et 465 000 € de prélèvements sociaux (18,6 %), avant la contribution exceptionnelle sur les hauts revenus, qui se calcule sur l'ensemble des revenus du foyer de l'année.
Elle demande le sursis, désigne un représentant à Paris et constitue avant son départ une garantie de 320 000 € (12,8 % de 2 500 000 €). Les titres valant plus de 2,57 M€, le délai de dégrèvement est de cinq ans : si elle les conserve jusqu'en septembre 2031, les 785 000 € sont dégrevés d'office et la garantie est levée.
Si elle vend les titres 2 800 000 € en 2028, le sursis expire : l'impôt est recalculé sur la plus-value réelle, plafonnée à la plus-value constatée au départ, soit 2 300 000 € × 31,4 % = 722 200 € hors contribution sur les hauts revenus, à acquitter avec la déclaration de l'année suivante. Chaque dossier se chiffre sur pièces, abattements éventuels et option pour le barème compris.
L'exit tax est établie le jour qui précède le transfert du domicile fiscal, alors que vous êtes encore résident de France (CGI, art. 167 bis, III). La convention franco-suisse, qui réserve en principe à l'État de résidence du cédant l'imposition des gains sur les titres (article 15, paragraphe 5), n'empêche donc pas la France de constater la plus-value acquise pendant les années françaises.
Ce qui distingue la Suisse d'un départ vers Bruxelles, Lisbonne ou Londres, c'est la trésorerie. Faute de sursis de plein droit, il faut soit payer l'impôt l'année suivant le départ, soit demander le sursis et immobiliser des garanties avant de partir. Un départ mal préparé se traduit par un impôt exigible sur une plus-value que vous n'avez pas encaissée.
Installation à Genève, titres de la holding conservés : sursis sur demande, puis dégrèvement après deux ou cinq ans.
La vente pendant le sursis met fin au sursis : l'impôt français est dû, dans la limite de la plus-value réellement réalisée.
La plus-value placée en report sous l'article 150-0 B ter devient imposable au départ et suit ses propres règles d'expiration.
L'imposition d'après la dépense en Suisse ne modifie pas l'exit tax française, qui se prépare en parallèle.
Donner les titres depuis la Suisse met fin au sursis, sauf à démontrer que la donation n'a pas pour motif principal d'éluder l'impôt.
Pourquoi un départ vers la Suisse suppose une demande, un représentant et des garanties, alors que d'autres destinations ouvrent un sursis de plein droit.
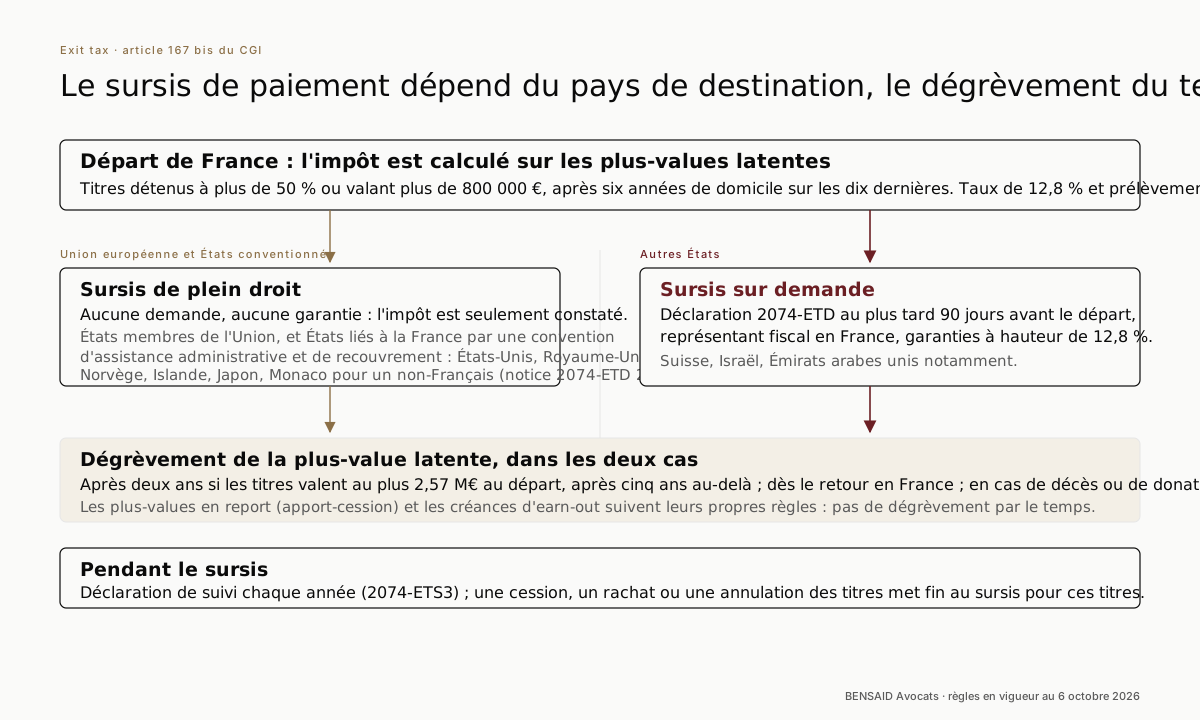
Non. Il est de plein droit pour l'Union européenne et pour les États liés à la France par une assistance au recouvrement de portée similaire à la directive 2010/24/UE. La convention franco-suisse ne prévoit qu'une assistance à la notification des actes : le sursis se demande, avec un représentant établi en France et des garanties de 12,8 % des plus-values constituées avant le départ (CGI, art. 167 bis, V).
31,4 % au taux forfaitaire : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, la CSG sur les revenus du patrimoine étant portée à 10,6 % pour les revenus imposables à compter de 2026 (loi n° 2026-534 du 25 juin 2026). S'y ajoute, le cas échéant, la contribution exceptionnelle sur les hauts revenus de 3 % ou 4 %. Le contribuable peut opter pour le barème progressif dans le cadre de l'option globale de l'article 200 A.
L'impôt sur les plus-values latentes est dégrevé d'office si les titres sont toujours détenus deux ans après le départ, ou cinq ans lorsque leur valeur globale dépassait 2,57 M€ le jour du départ. Le retour en France ou le décès entraînent aussi le dégrèvement. Les plus-values en report d'imposition suivent d'autres règles.
Non. L'imposition d'après la dépense est un régime suisse ; l'exit tax est française et se calcule sur les titres détenus au départ. Les deux se préparent ensemble, notamment pour l'ordre des opérations et le choix du canton. Voir notre guide du forfait fiscal suisse.
Oui, mais la cession met fin au sursis : l'impôt français devient exigible, limité à la plus-value réellement réalisée si elle est plus faible que celle constatée au départ. La Suisse n'impose en principe pas le gain en capital réalisé sur la fortune privée. L'ordre et la date de la cession se décident avant le départ.
Toute personne établie en France qui accepte d'être désignée pour recevoir les communications relatives à l'assiette, au recouvrement et au contentieux de l'impôt ; la loi n'impose pas de profession. En pratique, il s'agit souvent d'un avocat ou d'un établissement financier. Le cabinet assure cette représentation pour ses clients installés en Suisse.









Champ, calcul, sursis, dégrèvement et déclaration 2074-ETD, toutes destinations.
Voir la page OutilEstimer l'impôt sur vos plus-values latentes avant le départ.
Voir la page ConventionRésidence, revenus, plus-values et successions entre les deux pays.
Voir la page OutilL'atlas des conventions fiscales, la Suisse présélectionnée.
Voir la page RésidenceLes critères du domicile fiscal français et la date du transfert.
Voir la page GenèveLe bureau genevois du cabinet et le conseil franco-suisse.
Voir la pagePremier échange confidentiel. Le cabinet chiffre l'exit tax, prépare la demande de sursis et les garanties, et coordonne le volet suisse depuis Genève.
© BENSAID Avocats. Les informations figurant sur ce site ne constituent pas un avis juridique. Sources : CGI, art. 167 bis et 200 A ; code de la sécurité sociale, art. L. 136-6 et L. 136-8 ; convention fiscale France / Suisse du 9 septembre 1966, art. 15 et 28 bis ; LIFD, art. 16. État du droit au 6 octobre 2026.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.