
Céder son entreprise puis s'installer en Suisse : dans quel ordre procéder ?
Vendre sa société et s'installer à Genève ou ailleurs en Suisse : selon que la cession précède ou suit le transfert du domicile, ou qu'un apport à une holding les précède, le texte applicable, l'impôt et le calendrier de paiement changent.
Faut-il céder son entreprise avant ou après son installation en Suisse ?
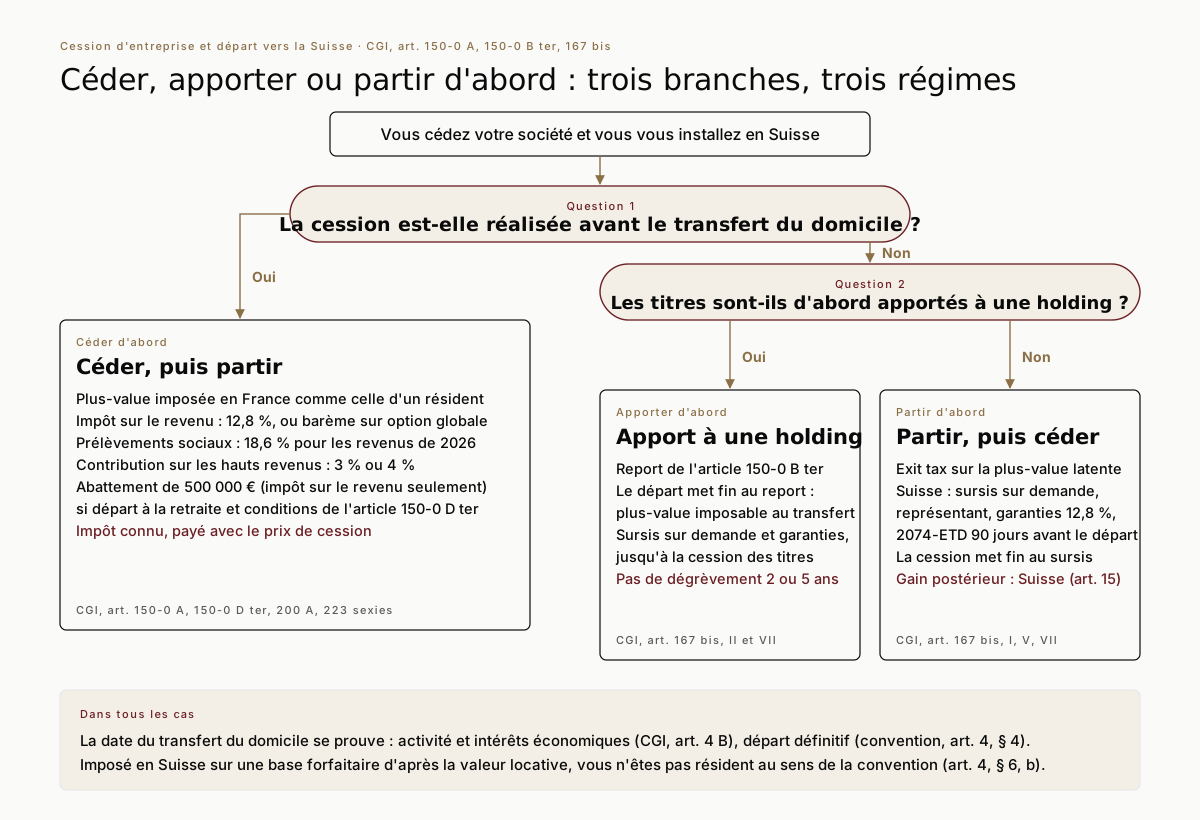
Si vous cédez pendant que vous êtes résident de France, la plus-value y est imposée comme celle de tout résident : 12,8 % d'impôt sur le revenu (ou le barème sur option), 18,6 % de prélèvements sociaux en 2026 et, le cas échéant, la contribution sur les hauts revenus. Si vous partez d'abord, l'exit tax (CGI, art. 167 bis) constate la plus-value latente au départ ; vers la Suisse, le sursis de paiement n'est pas automatique et la vente y met fin.
Partir, puis vendre dans les deux ou cinq ans, ne soustrait donc à l'impôt français que la valeur créée après le départ, que la convention franco-suisse attribue à l'État de résidence du cédant pour les titres d'une société qui n'est pas à prépondérance immobilière (article 15, paragraphe 5) ; l'imposition des plus-values latentes est effacée lorsque les titres sont conservés au-delà de ce délai, ainsi qu'en cas de retour en France ou de décès.
CGI, art. 167 bis ; CGI, art. 150-0 A, 200 A et 223 sexies ; CSS, art. L. 136-8 ; convention fiscale France / Suisse du 9 septembre 1966, art. 4 et 15. Vérifié le 26 octobre 2026.
- Céder avant le départ
- Imposition en France comme résident : 12,8 % + 18,6 % en 2026, CEHR et CDHR, abattement de 500 000 € du dirigeant partant à la retraite sous conditions
- Partir avant de céder
- Exit tax sur la plus-value latente au départ ; sursis sur demande seulement, avec garanties ; la cession met fin au sursis
- Apport à une holding
- Report de l'article 150-0 B ter, imposable au départ, en sursis sur demande vers la Suisse
- Année du départ
- Deux périodes : résident jusqu'au jour du transfert, non-résident ensuite, si la résidence suisse est réelle
Céder avant de partir : une imposition de résident, connue et payée avec le prix
La cession réalisée avant le transfert du domicile relève du droit commun (CGI, art. 150-0 A) : impôt sur le revenu de 12,8 %, sauf option globale pour le barème (CGI, art. 200 A), et prélèvements sociaux de 18,6 % pour les revenus de 2026 : CSG portée à 10,6 % (CSS, art. L. 136-8), CRDS de 0,5 % et prélèvement de solidarité de 7,5 % (CGI, art. 235 ter).
La contribution exceptionnelle sur les hauts revenus s'y ajoute : 3 % du revenu fiscal de référence entre 250 000 € et 500 000 € pour une personne seule (500 000 € et 1 000 000 € pour un couple), 4 % au-delà (CGI, art. 223 sexies). La contribution différentielle de l'article 224 garantit en outre, au-delà de 250 000 € ou 500 000 € de revenu, une imposition d'au moins 20 %, impôt sur le revenu et contribution exceptionnelle compris ; un revenu exceptionnel n'y est retenu, sous conditions, que pour le quart de son montant (voir notre page CDHR).
Le dirigeant qui part à la retraite peut déduire, pour l'impôt sur le revenu seulement, un abattement fixe de 500 000 € (600 000 € si l'acquéreur bénéficie des aides à l'installation des jeunes agriculteurs) (CGI, art. 150-0 D ter ; BOI-RPPM-PVBMI-20-40, § 10). Principales conditions, cumulatives : cession de la totalité des titres ou de plus de 50 % des droits de vote, fonctions de direction effectives et normalement rémunérées et détention d'au moins 25 % pendant cinq ans, cessation des fonctions et retraite dans les deux ans qui précèdent ou suivent la cession, titres détenus depuis au moins un an, PME soumise à l'impôt sur les sociétés exerçant une activité éligible, ou holding de telles sociétés, et, en cas de cession à une entreprise, aucune participation du cédant dans celle-ci pendant trois ans ; le texte en fixe le détail.
Partir avant de céder : l'exit tax fige la plus-value française au jour du départ
Le champ. Le contribuable domicilié en France pendant au moins six des dix années précédant son départ est imposé sur les plus-values latentes de ses titres s'ils représentent au moins 50 % des bénéfices d'une société ou valent plus de 800 000 € (CGI, art. 167 bis, I), aux taux d'une cession. Une créance de complément de prix est imposée au départ sur sa valeur réelle.
Le paiement. Le sursis de plein droit est réservé à l'Union européenne et aux États liés à la France par une assistance au recouvrement comparable à la directive 2010/24/UE (IV). La convention franco-suisse ne prévoit que la notification des actes de recouvrement (article 28 bis), et la Suisse ne figure pas sur la liste de la notice 2074-ETD. Le sursis se demande donc, avec un représentant en France et des garanties de 12,8 % des plus-values brutes (V) ; la déclaration 2074-ETD est déposée au plus tard quatre-vingt-dix jours avant le transfert, puis à nouveau l'année suivante avec la déclaration de revenus. Voir notre page exit tax et départ en Suisse.
La cession après l'installation. Sauf échange ou apport placé sous les articles 150-0 B ou 150-0 B ter, elle met fin au sursis (VII, 1, a) : l'impôt français est dû, limité à la plus-value réellement réalisée si elle est inférieure à celle du départ (VIII). Hors société à prépondérance immobilière (article 15, paragraphe 2), le gain postérieur au départ relève de la Suisse (article 15, paragraphe 5), dont le droit fédéral n'impose pas les gains en capital réalisés sur la fortune privée (LIFD, art. 16, al. 3), à condition que les titres en relèvent.
Ce qui en résulte. Si l'acquéreur est déjà là, partir quelques mois avant de signer ne fait gagner que la valeur créée entre les deux dates, au prix d'une garantie et d'un départ que l'administration examinera. L'impôt sur les plus-values latentes est dégrevé lorsque les titres sont conservés deux ans, ou cinq ans au-delà de 2,57 M€, ainsi qu'en cas de retour en France ou de décès (VII, 2) : cette branche vaut surtout si la cession est lointaine ou incertaine.
L'abattement du dirigeant reste possible, le transfert étant alors assimilé à une cession, si vous avez fait valoir vos droits à la retraite avant le transfert et cédez les titres dans les deux ans qui suivent ce départ à la retraite (I, 3).
Apporter d'abord à une holding : le report devient imposable au départ
L'apport des titres à une société que vous contrôlez place la plus-value en report ; si la holding les vend dans les trois ans, elle doit réinvestir au moins 70 % du produit dans des activités éligibles, dans les trois ans de la cession (CGI, art. 150-0 B ter).
Le transfert du domicile met fin au report (I, 4°) : la plus-value devient imposable au départ (CGI, art. 167 bis, II), à l'impôt sur le revenu au taux de 12,8 % pour un apport réalisé depuis 2018, sauf option pour le barème l'année de l'apport (CGI, art. 200 A, 2 ter), les prélèvements sociaux suivant leurs règles propres. Vers la Suisse, le paiement n'est suspendu que sur demande et contre garanties, jusqu'à la cession, au rachat, au remboursement ou à l'annulation des titres de la holding, des sociétés interposées ou, dans les conditions de l'article 150-0 B ter, des titres apportés (VII, 1, f) ; le dégrèvement de deux ou cinq ans ne s'applique pas. Le détail figure sur notre page apport-cession.
L'année du départ se coupe en deux, à condition que la date tienne
Résident, vous êtes imposable en France sur vos revenus mondiaux, non-résident sur vos seuls revenus français (CGI, art. 4 A). Le foyer ou le séjour principal, l'activité professionnelle principale ou le centre des intérêts économiques suffisent chacun à rester domicilié en France, sauf si la convention vous rend résident de Suisse (CGI, art. 4 B).
En cas de départ définitif, l'assujettissement français cesse à l'expiration du jour du transfert (convention, article 4, paragraphe 4). Deux situations la compromettent : le dirigeant qui garde ses fonctions dans la société française jusqu'à la vente risque d'y rester domicilié au titre de son activité professionnelle et de ses intérêts économiques, et la personne qui n'est imposable en Suisse que sur une base forfaitaire déterminée d'après la valeur locative de ses résidences n'est pas résidente au sens de la convention (article 4, paragraphe 6, b), l'ancienne tolérance administrative de 1972 ne valant plus que pour les revenus de 2012 et antérieurs (BOI-INT-CVB-CHE-10-10, § 70). Voir notre guide du forfait fiscal suisse.
Depuis les revenus de 2026, l'article 29 bis de la convention (avenant du 27 juin 2023) permet aussi de refuser un avantage conventionnel lorsque son obtention était l'un des objets principaux d'un montage, sauf si son octroi est conforme à l'objet et au but de la convention.
Quatre décisions qui fixent l'ordre des opérations
- La convention n'empêche pas l'imposition au départ. Partis en Suisse en 1998, des contribuables restaient résidents de France jusqu'à l'expiration du jour du transfert : l'article 15 ne faisait pas obstacle à l'imposition au départ. Une offre d'achat acceptée avant le départ a prouvé la minoration délibérée de la valeur (CE, 21 novembre 2012, n° 347223, ancien article 167 bis).
- Le sursis sur demande vers la Suisse est valide. Demande expresse, représentant et garanties respectent l'accord sur la libre circulation des personnes du 21 juin 1999 ; la jurisprudence de l'Union sur la liberté d'établissement ne se transpose pas automatiquement à la Suisse (CE, 12 juillet 2013, n° 359314, recours contre le décret d'application).
- Un foyer en Suisse ne suffit pas si l'on dirige encore la société française. Installé en Suisse en juin mais resté président de sa société française jusqu'à la cession de novembre, un dirigeant demeurait domicilié en France ; imposé au forfait sur un multiple de son loyer, il n'était pas résident suisse conventionnel : plus-value imposable en France (CE, 18 septembre 2023, n° 469789, réglant l'affaire au fond après cassation).
- L'abattement du dirigeant se lit dans une fenêtre de quatre ans. Cessation des fonctions et retraite doivent intervenir entre deux ans avant et deux ans après la cession ; la qualité de directeur général d'une SAS suffit, sans pouvoir de représentation à l'égard des tiers (CE, 21 octobre 2020, n° 437598).
Cinq repères avant de fixer les dates
- Céder avant le départ : imposition de résident, sur un prix réel, payée avec le prix.
- Partir puis vendre dans les deux ou cinq ans ne soustrait à l'impôt français que la valeur créée après le départ.
- Vers la Suisse, le sursis de l'exit tax se demande, avec représentant et garanties de 12,8 % constituées avant le départ.
- L'apport préalable à une holding ne survit pas au départ : le report devient imposable lors du transfert.
- Le départ se prouve : fonctions quittées, régime suisse choisi en connaissance de cause, date documentée.
Le calendrier décide de l'État qui impose la plus-value
La convention n'autorise l'imposition des gains sur titres, hors sociétés immobilières et établissement stable, que dans l'État de résidence du cédant (article 15, paragraphe 5). La France y répond par l'exit tax, établie le jour qui précède le transfert du domicile, quand vous êtes encore résident (CGI, art. 167 bis, III).
L'arbre tient en trois questions : la cession précède-t-elle le départ ? Sinon, les titres sont-ils d'abord apportés à une holding ? Et la date du départ comme la résidence suisse tiendront-elles ?
L'arbre de décision : céder, partir ou apporter d'abord
Trois questions, posées dans l'ordre, et la conséquence fiscale de chaque branche.
Ce que l'on nous demande avant de vendre et de partir
Faut-il signer la cession de son entreprise avant de s'installer en Suisse ?
Lorsque l'acquéreur est trouvé et le prix arrêté, c'est le plus souvent l'ordre le plus sûr : partir d'abord ne fait pas disparaître l'impôt français, puisque l'exit tax fige la plus-value au départ et que la vente met fin au sursis. Céder avant donne une imposition connue, sans garantie à constituer.
Le sursis de paiement de l'exit tax est-il automatique pour la Suisse ?
Non. Il n'est de plein droit que vers l'Union européenne et les États liés à la France par une assistance au recouvrement comparable à la directive 2010/24/UE, ce qui n'est pas le cas de la Suisse. Il faut le demander, désigner un représentant en France et constituer avant le départ des garanties de 12,8 % des plus-values (CGI, art. 167 bis, V).
L'abattement de 500 000 € du dirigeant partant à la retraite reste-t-il possible si je pars en Suisse ?
Oui, si ses conditions sont remplies : avant le départ selon l'article 150-0 D ter, après le départ sur la plus-value latente si vous avez pris votre retraite avant le transfert et cédez les titres dans les deux ans (CGI, art. 167 bis, I, 3). Il réduit l'impôt sur le revenu, pas les prélèvements sociaux.











Vendre et partir vers la Suisse
Lire la convention article par article
L'atlas des conventions fiscales, la Suisse présélectionnée.
Voir la page Exit taxExit tax et départ en Suisse
Demande de sursis, représentant fiscal, garanties, dégrèvement et cas chiffré.
Voir la page PilierGuide de l'exit tax
Champ, calcul, sursis et déclaration 2074-ETD, toutes destinations.
Voir la page HoldingApport-cession (150-0 B ter)
Report d'imposition, réinvestissement et sort du report au départ.
Voir la page SuisseForfait fiscal : avant de partir
Ordonner les opérations patrimoniales avant l'arrivée en Suisse.
Voir la page ConventionConvention fiscale France / Suisse
Résidence, plus-values, forfaitaires et jurisprudence.
Voir la page OutilSimulateur d'exit tax
Estimer l'impôt sur vos plus-values latentes avant le départ.
Voir la pageVous préparez la vente de votre société et votre installation en Suisse ?
Premier échange confidentiel, réponse sous 24 heures ouvrées. Le cabinet chiffre chaque branche, arrête le calendrier avec vos conseils de la transaction et coordonne le volet suisse depuis Genève.
© BENSAID Avocats. Les informations figurant sur ce site ne constituent pas un avis juridique. Sources : CGI, art. 4 A, 4 B, 150-0 A, 150-0 B ter, 150-0 D ter, 167 bis, 200 A, 223 sexies, 224 et 235 ter ; CSS, art. L. 136-8 ; ordonnance n° 96-50 du 24 janvier 1996, art. 19 ; convention fiscale France / Suisse du 9 septembre 1966 modifiée, art. 4, 15, 28 bis et 29 bis ; notice 2074-ETD ; LIFD, art. 16. État du droit au 26 octobre 2026.