
Retour en France : la fiscalité du retour et le régime des impatriés
Revenir en France après plusieurs années à l’étranger fait renaître l’imposition sur les revenus mondiaux, mais ouvre aussi des avantages : le régime des impatriés de l’article 155 B, l’IFI limité aux biens français pendant cinq ans et le dégrèvement de l’exit tax sur les titres encore détenus. Encore faut-il remplir les conditions, à commencer par cinq années de non-résidence, et préparer la déclaration des comptes étrangers.
Comment est-on imposé en revenant vivre en France ?
Dès que vous remplissez l’un des critères de l’article 4 B du CGI (foyer, activité principale ou centre des intérêts économiques en France), vous redevenez résident fiscal et imposable en France sur l’ensemble de vos revenus, sous réserve des conventions. L’année du retour, seuls les revenus perçus après l’installation relèvent de l’imposition sur les revenus mondiaux.
Si vous êtes recruté de l’étranger par une entreprise établie en France et n’avez pas été domicilié en France pendant les cinq années civiles précédentes, le régime des impatriés (article 155 B) exonère d’impôt sur le revenu la prime d’impatriation, ou forfaitairement 30 % de la rémunération, et 50 % de certains revenus de source étrangère, jusqu’à la fin de la huitième année qui suit la prise de fonctions. La même condition de cinq ans limite l’IFI à vos biens immobiliers français pendant cinq ans (article 964). Enfin, l’exit tax en sursis sur vos titres encore détenus est dégrevée d’office au retour (article 167 bis, VII, 2).
CGI art. 155 B ; CGI art. 964 ; CGI art. 167 bis. Vérifié le 6 octobre 2026.
- Résidence
- Redevenue française dès qu’un critère de l’article 4 B est rempli, sous réserve de la convention
- Impatriés
- Article 155 B : prime d’impatriation ou forfait de 30 %, et 50 % de certains revenus étrangers exonérés
- Condition clé
- Ne pas avoir été domicilié en France pendant les cinq années civiles précédant la prise de fonctions
- Durée
- Jusqu’au 31 décembre de la huitième année qui suit la prise de fonctions
- IFI
- Biens immobiliers situés en France seulement, pendant cinq ans (article 964)
- Exit tax
- Dégrèvement d’office au retour pour les titres encore détenus (article 167 bis, VII, 2)
Redevenir résident fiscal français
Le retour se constate avec les critères de l’article 4 B : il suffit que le foyer, l’activité professionnelle principale ou le centre des intérêts économiques soient de nouveau en France. La date compte : elle détermine le point de départ de l’imposition sur les revenus mondiaux et, pour l’exit tax, la date du dégrèvement. Lorsque l’ancien État de résidence vous considère encore comme résident pour l’année du retour, la convention fiscale tranche ; consultez la convention applicable dans l’atlas des conventions du cabinet, par exemple la Suisse ou le Royaume-Uni.
L’année du retour, la déclaration distingue la période de non-résidence, où seuls les revenus de source française sont imposables en France, et la période de résidence. Le calendrier se prépare : versement d’un bonus, cession de titres ou perception d’un dividende avant ou après l’installation n’ont pas le même traitement. Les critères sont détaillés sur notre page domiciliation fiscale.
Le régime des impatriés de l’article 155 B
Le régime vise les salariés et les dirigeants assimilés appelés de l’étranger à occuper un emploi dans une entreprise établie en France : recrutement direct à l’étranger par l’entreprise française, ou mobilité au sein d’un groupe. Il est ouvert aux Français qui reviennent, sans condition de nationalité. Il ne vise pas l’entrepreneur individuel ni la personne qui revient sans emploi en France.
- Non-résidence préalable : ne pas avoir été fiscalement domicilié en France au cours des cinq années civiles précédant celle de la prise de fonctions ;
- Durée : jusqu’au 31 décembre de la huitième année civile suivant la prise de fonctions, tant que vous êtes domicilié en France au sens du foyer ou de l’activité principale ; le régime survit à un changement de fonctions dans l’entreprise ou le groupe ;
- Prime d’impatriation exonérée d’impôt sur le revenu pour son montant réel, à condition qu’elle soit prévue distinctement au contrat de travail ou de mandat, ou à un avenant, établi avant la prise de fonctions, ou, sur option, forfaitairement à 30 % de la rémunération nette (nette de cotisations sociales et de la part déductible de CSG, avant l’abattement de 10 %) ; la rémunération imposable ne peut être inférieure à celle de fonctions analogues dans l’entreprise ;
- Jours travaillés à l’étranger dans l’intérêt direct et exclusif de l’employeur : la rémunération correspondante est exonérée, dans la limite, sur option, de 50 % de la rémunération totale pour l’ensemble des exonérations, ou de 20 % de la rémunération imposable pour cette seule fraction ;
- Revenus passifs de source étrangère exonérés d’impôt sur le revenu à hauteur de 50 % : dividendes et intérêts payés par une personne établie hors de France, produits de droits d’auteur et de propriété industrielle, plus-values sur titres dont le dépositaire ou la société est établi hors de France, à condition que l’État concerné ait conclu avec la France une convention comportant une clause d’assistance administrative ; les moins-values ne sont alors retenues qu’à 50 %.
Le régime porte sur l’impôt sur le revenu : les prélèvements sociaux restent dus selon les règles de droit commun. Il est incompatible avec le régime des salariés détachés de l’article 81 A. Pour un dirigeant qui revient diriger le groupe familial, la qualification de « salarié appelé de l’étranger » se démontre : contrat ou mandat signé avant le retour, entreprise établie en France, fonctions effectives.
L’IFI des impatriés : cinq ans sur les seuls biens français
Une personne domiciliée en France est en principe redevable de l’impôt sur la fortune immobilière sur ses actifs immobiliers situés en France et hors de France, au-delà de 1 300 000 €. L’article 964 prévoit une exception pour celle qui n’a pas été domiciliée en France au cours des cinq années civiles précédant celle de son installation : elle n’est imposable que sur ses biens et droits immobiliers situés en France, et sur les parts de sociétés à proportion de leur actif immobilier français, jusqu’au 31 décembre de la cinquième année qui suit celle de l’installation.
Ce régime est distinct de celui de l’article 155 B : il ne suppose ni emploi ni recrutement de l’étranger. Un retraité qui revient après sept ans au Portugal en bénéficie ; un cadre qui revient après trois ans à Londres n’en bénéficie pas. Voir notre page IFI et conventions internationales.
Le dégrèvement de l’exit tax au retour
Si vous avez quitté la France en déclarant une plus-value latente au titre de l’exit tax, le retour efface l’impôt correspondant aux titres encore détenus. L’article 167 bis prévoit que l’impôt sur les plus-values latentes est dégrevé d’office, ou restitué s’il avait été payé, à l’expiration du délai de deux ou cinq ans, ou lorsque le contribuable transfère de nouveau son domicile fiscal en France si cet événement est antérieur, pour les titres qui figurent encore dans son patrimoine (VII, 2).
- Plus-values en report (apport-cession notamment) : vous êtes replacé dans la situation qui aurait été la vôtre si vous n’aviez jamais quitté la France, pour les titres encore détenus (VII, 3) ;
- Créances de complément de prix : l’impôt est dégrevé pour la fraction de la créance encore détenue au retour, déduction faite des compléments déjà perçus (VII, 4) ;
- Formalité : l’année suivant le retour, le contribuable déclare l’événement et demande le dégrèvement ou la restitution, dans le délai de dépôt de la déclaration des revenus (IX, 3).
Les titres cédés pendant l’expatriation ne bénéficient pas de ce dégrèvement : la cession a mis fin au sursis et rendu l’impôt exigible, et le retour ne l’efface pas, sous réserve des corrections prévues au VIII lorsque la plus-value réellement dégagée est inférieure à celle constatée au départ ou en cas de perte. Le détail est dans notre guide de l’exit tax.
Comptes, contrats et trusts étrangers à déclarer
Redevenu résident, vous devez déclarer chaque année, avec votre déclaration de revenus et sur le formulaire 3916-3916 bis, les comptes ouverts, détenus, utilisés ou clos à l’étranger (article 1649 A) et les contrats d’assurance-vie et de capitalisation souscrits auprès d’organismes étrangers (article 1649 AA). L’omission est sanctionnée d’une amende de 1 500 € par compte ou par contrat, portée à 10 000 € lorsque l’État concerné n’a pas conclu avec la France de convention permettant l’accès aux renseignements bancaires (articles 1736 et 1766), et allonge à dix ans le délai de reprise sur les revenus concernés ; pour les seuls comptes, cette extension ne joue pas si leurs soldes n’ont jamais dépassé 50 000 € au total dans l’année. Les trusts obéissent à une obligation distincte (article 1649 AB), qui pèse en principe sur l’administrateur du trust et dont le défaut est sanctionné d’une amende de 20 000 € (article 1736, IV bis).
Les comptes que vous conservez dans l’ancien pays de résidence, compte salaire, compte de prévoyance ou portefeuille, sont presque toujours concernés. Voir la déclaration des comptes étrangers et, si une régularisation s’impose, la régularisation des comptes à l’étranger.
Devant le juge : trois décisions
Le régime des impatriés et l’exit tax ont chacun leur contentieux. Trois décisions éclairent le retour : l’une sur la frontière entre recrutement direct et mobilité de groupe, deux sur l’exit tax dont le retour efface les effets.
- Recrutement direct ou mobilité de groupe. Un salarié d’un groupe bancaire au Royaume-Uni avait rompu son contrat pour signer un contrat à durée indéterminée avec la filiale française du même groupe, avec dispense de période d’essai et reprise de son ancienneté. Pour les prises de fonctions antérieures à la loi de finances pour 2019, le Conseil d’État juge que seules les personnes recrutées directement à l’étranger par une entreprise installée en France, et non celles en mobilité entre entités d’un même groupe, pouvaient opter pour l’exonération forfaitaire de 30 % (CE, 22 décembre 2020, n° 427536). Pour les prises de fonctions depuis le 16 novembre 2018, le texte ne contient plus cette restriction ; la qualification du recrutement reste néanmoins le premier point que le service examine.
- L’exit tax au départ vers la Suisse. L’article 167 bis, qui impose les plus-values latentes au transfert du domicile hors de France, ne porte pas atteinte à la liberté de quitter le territoire, et la convention franco-suisse de 1966, qui réserve à l’État de résidence l’imposition des plus-values de cession, ne fait pas obstacle à cette imposition au départ (CE, 23 juin 2016, n° 378008). C’est cet impôt, ou son sursis, que le retour dégrève.
- L’origine du sursis et du dégrèvement. La Cour de justice a jugé contraire à la liberté d’établissement l’imposition immédiate des plus-values latentes d’un contribuable qui s’installe dans un autre État membre (CJCE, 11 mars 2004, aff. C-9/02). Le régime actuel de l’article 167 bis, avec son sursis et son dégrèvement, a été rétabli en 2011 en tenant compte de cette jurisprudence.
Voir notre guide de l’exit tax, qui commente le régime du départ, et l’atlas des conventions pour la convention franco-suisse.
Un cas chiffré : un cadre de retour de Genève
Hypothèses. Un cadre français, installé à Genève depuis 2018, est recruté directement depuis la Suisse par une société établie à Paris et prend ses fonctions le 1er mars 2027. Il n’a pas été domicilié en France en 2022, 2023, 2024, 2025 et 2026. Rémunération nette annuelle : 300 000 €, sans prime d’impatriation prévue au contrat. Il conserve un portefeuille déposé en Suisse qui lui verse 100 000 € de dividendes par an. Calcul pour une année pleine, au prélèvement forfaitaire sur les dividendes.
| Année pleine | Sans régime | Avec l’article 155 B |
|---|---|---|
| Rémunération retenue pour l’impôt sur le revenu | 300 000 € | 210 000 € (forfait de 30 % exonéré) |
| Dividendes soumis à l’impôt sur le revenu (12,8 %) | 100 000 € | 50 000 € |
| Impôt sur le revenu sur les dividendes, avant crédit d’impôt conventionnel | 12 800 € | 6 400 € |
| Prélèvements sociaux sur les dividendes (18,6 %) | 18 600 € | 18 600 € |
| IFI sur un chalet en Suisse | dû s’il dépasse le seuil avec les autres biens | hors assiette jusqu’au 31 décembre 2032 (article 964) |
Le forfait retire 90 000 € par an de la base imposable de la rémunération, sous réserve que les 210 000 € restants ne soient pas inférieurs à la rémunération de fonctions analogues dans l’entreprise ; l’économie dépend ensuite de la tranche marginale du foyer. Le régime court jusqu’au 31 décembre 2035. Revenu dès 2024, il aurait aussi rempli la condition, n’ayant pas été domicilié en France de 2019 à 2023 ; revenu en 2022, il ne l’aurait pas remplie, puisqu’il était encore domicilié en France en 2017. Les dividendes sont comptés bruts. La retenue suisse, limitée par la convention franco-suisse, ouvre droit en France à un crédit d’impôt plafonné à l’impôt français correspondant, qui peut absorber tout ou partie de l’impôt sur le revenu indiqué ; le taux réduit de 7,5 % (prélèvement de solidarité seul) ne concerne que les personnes affiliées à un régime obligatoire suisse ou de l’Espace économique européen parce qu’elles y travaillent, ce qui n’est pas le cas d’un cadre employé à Paris, soumis au régime français. Calcul indicatif, hors quotient familial et contribution sur les hauts revenus.
Préparer le retour avec le cabinet
Le cabinet prépare le retour plusieurs mois à l’avance : date de résidence et articulation avec la convention, vérification des cinq années de non-résidence, rédaction de la clause d’impatriation et choix entre prime réelle et forfait, calendrier des cessions et des distributions, dégrèvement de l’exit tax, inventaire des comptes et contrats étrangers. Depuis Genève et Paris, il accompagne en particulier les retours de Suisse ; voir avocat fiscaliste à Genève.
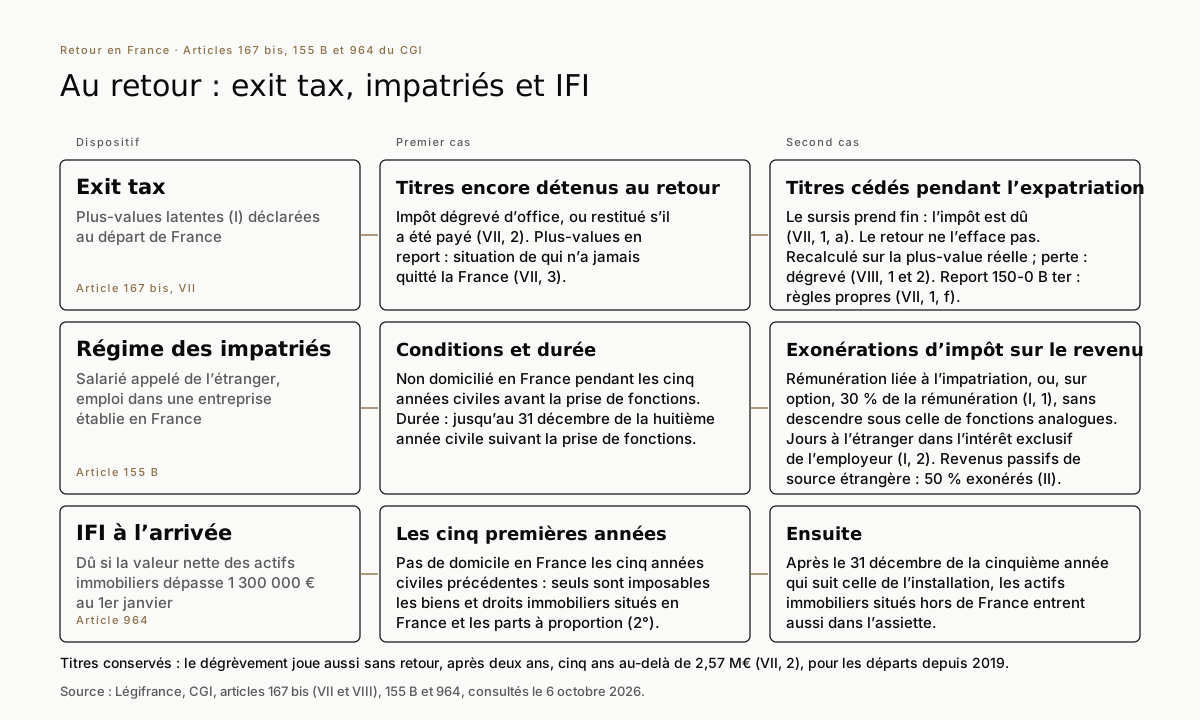
Le retour en France en un coup d’œil
Exit tax, régime des impatriés et IFI : ce qui se joue au retour, article par article.
Retour en France : vos questions
Un Français qui revient en France peut-il bénéficier du régime des impatriés ?
Oui, la nationalité est indifférente. Il faut être appelé de l’étranger par une entreprise établie en France, par recrutement direct ou mobilité dans un groupe, et ne pas avoir été fiscalement domicilié en France au cours des cinq années civiles précédant celle de la prise de fonctions.
Combien de temps dure le régime des impatriés ?
Jusqu’au 31 décembre de la huitième année civile qui suit celle de la prise de fonctions, tant que vous restez fiscalement domicilié en France au sens du foyer ou de l’activité principale.
Quels revenus sont exonérés à 50 % pour un impatrié ?
Les dividendes et intérêts payés par une personne établie hors de France, certains produits de propriété intellectuelle et les plus-values sur titres dont le dépositaire ou la société est établi hors de France, si l’État concerné a conclu avec la France une convention comportant une clause d’assistance administrative. L’exonération porte sur l’impôt sur le revenu, non sur les prélèvements sociaux.
Mon exit tax est-elle effacée si je reviens en France ?
Pour les titres encore détenus à la date du retour, oui : l’impôt sur les plus-values latentes est dégrevé d’office, ou restitué s’il avait été payé (article 167 bis, VII, 2). Il faut le déclarer et demander le dégrèvement l’année suivant le retour.
Dois-je payer l’IFI sur mes biens à l’étranger à mon retour ?
Pas pendant cinq ans si vous n’avez pas été domicilié en France au cours des cinq années civiles précédant votre retour : seuls vos biens immobiliers français sont alors imposables, jusqu’au 31 décembre de la cinquième année qui suit votre installation (article 964).
Faut-il déclarer les comptes laissés à l’étranger ?
Oui, chaque année, avec la déclaration de revenus et sur le formulaire 3916-3916 bis : comptes bancaires et contrats d’assurance-vie ou de capitalisation étrangers. L’amende est de 1 500 € par compte ou contrat non déclaré, 10 000 € lorsque l’État n’échange pas les renseignements bancaires avec la France. Les trusts font l’objet d’une déclaration distincte.









Résidence et mobilité internationale
Domiciliation fiscale
Voir la page OutilQuiz de résidence fiscale
Voir la page Départ et retourExit tax : guide 2026
Voir la page ObligationsDéclarer ses comptes à l’étranger
Voir la page IFIIFI et conventions internationales
Voir la page SuisseAvocat fiscaliste à Genève
Voir la page ConventionsAtlas des conventions fiscales
Voir la pageRevenir en France dans les meilleures conditions
Premier échange confidentiel pour fixer la date de résidence, vérifier l’accès au régime des impatriés et à l’IFI limité, et organiser le dégrèvement de l’exit tax.
Sources
- Articles 4 B, 155 B, 167 bis, 964, 1649 A, 1649 AA, 1649 AB et 1736 du code général des impôts (Légifrance, consultés le 6 octobre 2026)
- BOI-RSA-GEO-40-10-10 et BOI-RSA-GEO-40-10-20 (11 août 2025), régime des impatriés
- Loi n° 2018-1317 du 28 décembre 2018 de finances pour 2019, art. 6 (forfait de 30 % étendu aux prises de fonctions depuis le 16 novembre 2018)
Cette note présente l'état du droit à sa date de publication et ne constitue pas un avis juridique. Chaque situation appelle un examen particulier.
Cette page présente la fiscalité du retour en France à titre informatif ; chaque situation appelle une analyse spécifique. Droit en vigueur au 6 octobre 2026.