Italiens installés en France
Résidents fiscaux français, ils conservent souvent en Italie des biens, des comptes, une retraite ou des parts de société familiale.

La convention de 1989 dit quel État impose chaque revenu entre la France et l'Italie, et comment la double imposition est évitée. Plusieurs de ses clauses s'écartent du modèle habituel : pensions de sécurité sociale imposables dans les deux pays, participations de 25 % imposables dans l'État de la société, régime propre aux frontaliers.
La convention signée à Venise le 5 octobre 1989, applicable aux revenus depuis 1992, fixe d'abord l'État de résidence (article 4), puis attribue à chaque État le droit d'imposer chaque catégorie de revenu. Pour un résident de France, les revenus de source italienne imposables en Italie sont aussi compris dans la base de l'impôt français, qui accorde un crédit d'impôt (article 24).
Ce crédit prend deux formes. Pour les dividendes, intérêts, redevances, jetons de présence, revenus d'artistes et gains visés au point 8 du protocole, il est égal à l'impôt italien, dans la limite de l'impôt français. Pour les autres revenus (salaires, pensions, loyers, bénéfices), il est égal à l'impôt français correspondant : le revenu italien n'est pas imposé une seconde fois, mais il compte pour le taux appliqué aux autres revenus.
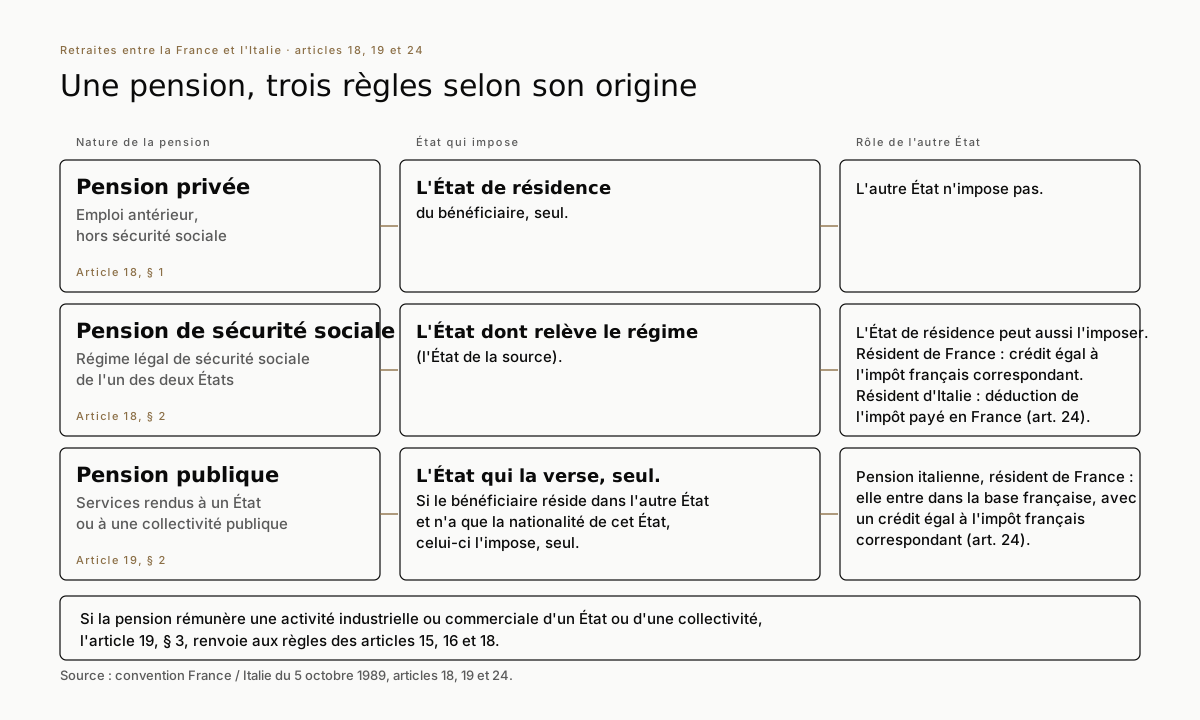
L'administration conteste le plus souvent deux points : la résidence, notamment de celui qui part en Italie (article 4), et la façon dont une retraite est imposée, les pensions privées, de sécurité sociale et publiques obéissant à trois règles différentes (articles 18 et 19). Un schéma les distingue plus bas.
Convention fiscale France / Italie du 5 octobre 1989, articles 4 et 24, et protocole, texte publié sur impots.gouv.fr.
Entre la France et l'Italie, l'administration conteste la résidence de celui qui part et la façon dont une retraite italienne entre dans l'impôt français. Ces décisions fixent la méthode. Les successions, qui relèvent d'une autre convention, ont leur décision sur la page succession franco-italienne.
Pensions privées (article 18, paragraphe 1). Les pensions versées au titre d'un emploi antérieur dans le secteur privé, hors sécurité sociale, ne sont imposables que dans l'État de résidence du bénéficiaire.
Pensions de sécurité sociale (article 18, paragraphe 2). La convention attribue leur imposition à l'État dont relève la législation de sécurité sociale, sans retirer à l'État de résidence le droit de les imposer selon son droit interne, la double imposition étant alors éliminée par l'article 24. L'administration a confirmé que les pensions de sécurité sociale au titre d'un emploi privé antérieur sont imposables en France et en Italie (réponse ministérielle Meyer, AN 10 janvier 2023, n° 3879). Pour un résident de France, la retraite italienne de l'INPS est donc imposée en Italie et déclarée en France, qui accorde un crédit égal à l'impôt français correspondant. Côté français, sont visés le régime général, les régimes spéciaux et les complémentaires obligatoires Agirc-Arrco ; la liste des sommes concernées a été arrêtée par un échange de lettres du 20 décembre 2000.
Pensions publiques (article 19, paragraphe 2). Versées au titre de services rendus à un État ou à une collectivité publique, elles ne sont imposables que dans cet État, sauf si le bénéficiaire réside dans l'autre État et en a la nationalité sans avoir celle de l'État payeur. Même imposable seulement en Italie, une pension publique italienne perçue par un résident de France entre dans son revenu imposable français, avec un crédit égal à l'impôt français correspondant : elle compte pour le taux (CE 24 mai 2006).
L'article 24-bis du TUIR permet à une personne qui n'a pas été résidente fiscale d'Italie pendant au moins neuf des dix périodes d'imposition précédentes de remplacer l'impôt italien sur ses revenus de source étrangère par un impôt substitutif annuel. Pour les personnes transférant leur résidence fiscale en Italie à compter du 1er janvier 2026, cet impôt est de 300 000 € par an ; pour les transferts intervenus après l'entrée en vigueur du décret-loi n° 113/2024, soit le 10 août 2024, et avant le 1er janvier 2026, il était de 200 000 € par an. Certaines plus-values sur participations qualifiées réalisées pendant les cinq premières périodes restent soumises au régime ordinaire ; le régime est révocable et dure quinze périodes au plus. Nous détaillons ce régime sur la page forfait fiscal italien.
Pour la France, l'option ne produit aucun effet par elle-même. Le départ ne lui est opposable que si le contribuable cesse d'être résident de France au regard de l'article 4 B du CGI, puis, s'il reste résident des deux États, au regard de l'article 4 de la convention : foyer d'habitation permanent, centre des intérêts vitaux, séjour habituel, nationalité. Le juge s'en tient aux faits, et un contribuable dont les revenus italiens sont nettement plus importants peut rester résident de France (CAA Lyon, 26 octobre 2006, n° 01LY02689).
Si la résidence en Italie est établie, la convention continue de s'appliquer : la France garde le droit d'imposer les revenus de source française qu'elle lui attribue, comme les revenus d'immeubles situés en France ou les dividendes, dans la limite de la retenue de l'article 10. L'exit tax de l'article 167 bis du CGI, qui s'apprécie au départ, est une question distincte, traitée sur la page préparer son expatriation fiscale.
La convention de 1989 n'a jamais été renégociée en profondeur. Elle conserve des règles que les conventions récentes ont abandonnées, et c'est souvent là que se joue le dossier : une pension italienne de sécurité sociale perçue en France, la cession d'une participation dans une société italienne, un salarié qui traverse la frontière chaque jour.
Sa mise en œuvre est aussi exigeante. Le crédit d'impôt français suppose que le revenu ait été effectivement imposé en Italie, et la procédure amiable, seule voie pour régler un conflit entre les deux administrations, se demande dans un délai de six mois que peu de contribuables connaissent.
Résidents fiscaux français, ils conservent souvent en Italie des biens, des comptes, une retraite ou des parts de société familiale.
Départ vers Milan, Rome ou la Toscane, parfois sous le forfait de l'article 24-bis : la résidence doit être établie au sens de la convention.
Pensions privées, de sécurité sociale et publiques obéissent à trois règles différentes.
Un régime dérogatoire existe pour les salariés qui habitent et travaillent dans les zones frontalières.
Dividendes, intérêts, cession de participations, sociétés à prépondérance immobilière.
Rémunérations de mandataires sociaux, missions de courte durée, règle des 183 jours.
Pension privée, de sécurité sociale ou publique : le texte applicable, l'État qui impose et le rôle de l'autre État.
Dans les deux pays. Une pension de sécurité sociale italienne est imposable en Italie selon l'article 18, paragraphe 2, et la France, État de résidence, l'inclut dans votre revenu imposable. Elle accorde un crédit égal à l'impôt français correspondant à cette pension : vous ne payez pas deux fois, mais la pension augmente le taux applicable à vos autres revenus.
Pas forcément. Une pension privée versée au titre d'un emploi antérieur, hors sécurité sociale, n'est imposable que dans l'État de résidence, donc en France si vous y résidez. Tout dépend de la qualification du régime qui la verse, à vérifier sur pièces.
Le régime frontalier de la convention vise les salariés qui habitent la zone frontalière d'un État et travaillent dans la zone frontalière de l'autre, en rentrant normalement chaque jour. Habiter les Alpes-Maritimes et travailler en Ligurie ou au Piémont peut en relever ; Monaco relève d'une autre convention, que nous détaillons sur notre page convention fiscale France / Monaco.
Si vous détenez, seul ou avec des personnes apparentées, une participation donnant droit à 25 % au moins des bénéfices de la société, le point 8 b du protocole permet à l'Italie d'imposer le gain selon son droit interne ; la France l'impose aussi et accorde un crédit égal à l'impôt italien payé conformément à la convention, dans la limite de l'impôt français. En dessous de ce seuil, et hors société à prépondérance immobilière, seule la France impose.
La CSG et la CRDS sont des impôts couverts par la convention depuis l'échange de lettres de 1998, ce qui permet d'invoquer ses règles de répartition et de crédit. Leur sort dépend toutefois du revenu, de son assiette et de votre État de résidence, et s'y ajoute une question distincte : votre affiliation à un régime de sécurité sociale au regard des règles européennes. L'analyse se fait revenu par revenu.
Non : les successions et donations relèvent d'une autre convention, celle du 20 décembre 1990. Nous la détaillons sur notre page succession franco-italienne.









L'atlas des conventions fiscales : texte, articles et avenants, avec le pays présélectionné.
Voir la page ContentieuxArticle 4 B, départage conventionnel, charge de la preuve et pièces.
Voir la page SuccessionLe tableau des conventions successorales de la France, pays par pays : territorialité, crédits d'impôt, holdings.
Voir la page PôleVue d'ensemble des situations entre la France et l'Italie.
Voir la page GuideL'impôt substitutif pour les nouveaux résidents, et ce qu'il change côté français.
Voir la page GuideLa convention de 1990, la localisation des titres et le crédit d'impôt.
Voir la page GuideObligations déclaratives d'un ressortissant italien résident de France.
Voir la pagePremier échange confidentiel. Le cabinet analyse le volet français et l'application de la convention, en lien avec votre commercialista ou votre conseil italien.
© BENSAID Avocats, Les informations figurant sur ce site ne constituent pas un avis juridique. Source : convention fiscale entre la France et l'Italie du 5 octobre 1989 et son protocole, publiés sur impots.gouv.fr ; échanges de lettres des 7 et 28 juillet 1998 et du 20 décembre 2000.
Aucun créneau ne vous convient ? Décrivez-nous votre situation, le cabinet vous rappelle.