Convention de Paris du 20 mars 2018 · applicable depuis 2020

Convention fiscale France / Luxembourg : frontaliers, retraites, sociétés

La convention de 2018 a remplacé celle de 1958 et changé la façon dont la France traite les revenus luxembourgeois de ses résidents. Elle fixe aussi le seuil de 34 jours de travail hors du Luxembourg pour les frontaliers, réserve les pensions de sécurité sociale à l'État qui les verse et encadre les holdings luxembourgeoises par une clause anti-abus générale.

Paris · Genève · Marseille · Cannes · Lisbonne

Comment la convention fiscale France / Luxembourg évite-t-elle la double imposition ?

La convention signée à Paris le 20 mars 2018, entrée en vigueur le 19 août 2019, s'applique en France aux revenus de 2020 et des années suivantes. Elle détermine l'État de résidence (article 4), puis attribue à chaque État le droit d'imposer chaque catégorie de revenu : salaires dans l'État où le travail est exercé, pensions de sécurité sociale dans l'État qui les verse, intérêts dans l'État de résidence, immeubles et sociétés immobilières dans l'État où les biens sont situés.

Pour un résident de France, les revenus imposables au Luxembourg restent compris dans la base de l'impôt français, qui accorde un crédit d'impôt (article 22, modifié par l'avenant du 10 octobre 2019). Pour les salaires, pensions et loyers, ce crédit est égal à l'impôt français correspondant : le revenu luxembourgeois n'est pas imposé une seconde fois, mais il compte pour le taux appliqué aux autres revenus. Pour les dividendes, redevances, plus-values immobilières et jetons de présence, il est égal à l'impôt luxembourgeois, dans la limite de l'impôt français.

Convention fiscale France / Luxembourg du 20 mars 2018, articles 4 et 22, version consolidée publiée sur impots.gouv.fr ; BOI-INT-CVB-LUX-30.

— En bref
Texte
Convention du 20 mars 2018 et son protocole, avenants du 10 octobre 2019 et du 7 novembre 2022
Impôts visés
Impôt sur le revenu, impôt sur les sociétés, CSG et CRDS, impôt sur la fortune immobilière ; impôts luxembourgeois sur le revenu, sur la fortune et impôt commercial communal
Frontaliers
34 jours par an de travail hors du Luxembourg sans changement d'État d'imposition, depuis les revenus de 2023
Point de vigilance
Procédure amiable à demander dans les trois ans de la première notification de l'imposition contestée
— Frontaliers : la règle des 34 jours

Le salaire reste imposé au Luxembourg tant que le travail hors du Grand-Duché ne dépasse pas 34 jours

Le principe (article 14). Le salaire est imposable dans l'État où l'emploi est exercé. Un résident de France salarié au Luxembourg est donc imposé au Luxembourg pour les jours travaillés au Luxembourg, et en France pour les jours travaillés en France, en télétravail compris.

La tolérance (protocole, point 3). Le salarié qui, au cours d'une année, travaille physiquement dans son État de résidence ou dans un État tiers pendant 34 jours au plus est considéré comme ayant exercé son emploi au Luxembourg toute l'année. Le seuil, d'abord de 29 jours, a été porté à 34 jours par l'avenant du 7 novembre 2022, applicable aux périodes d'imposition commençant à compter du 1er janvier 2023 ; le même avenant étend la règle aux agents publics. Publié par le décret n° 2025-382 du 28 avril 2025 (entrée en vigueur le 4 mars 2025), l'avenant s'applique aux périodes d'imposition ouvertes à compter du 1er janvier 2023. Selon son article 4, il reste en vigueur jusqu'à la fin de l'année suivant celle de son entrée en vigueur : le 31 décembre 2026 est une première échéance, non une date de fin, car l'avenant est ensuite reconduit en l'absence de nouvel avenant ; les deux États devaient se rencontrer avant la fin de 2024 pour fixer la suite à partir de 2025.

Le décompte. Toute fraction de journée travaillée hors du Luxembourg compte pour un jour entier, formations comprises. Les congés, week-ends, jours fériés non travaillés, arrêts maladie et cas de force majeure ne comptent pas. Le seuil est réduit à proportion pour un temps partiel ou une année incomplète, en retenant le nombre entier inférieur, et il s'apprécie globalement si plusieurs contrats se succèdent dans l'année (accord amiable entre les autorités compétentes, appliqué au seuil de 34 jours).

Le dépassement. Au 35e jour, la tolérance tombe pour toute l'année. La France impose dès le premier jour la fraction de rémunération afférente aux jours travaillés en France et, sous réserve des conventions applicables avec les États tiers, aux jours travaillés dans ces États. La rémunération afférente aux jours travaillés au Luxembourg reste prise en compte en France avec, si elle est effectivement imposée au Luxembourg conformément à la convention, un crédit d'impôt égal à l'impôt français correspondant (BOI-INT-CVB-LUX-20-20210223). Les heures supplémentaires sont imposables là où elles sont effectuées, et les indemnités de maladie ou de maternité versées par la sécurité sociale relèvent de l'article 17. La charge de la preuve pèse sur le salarié : attestation de l'employeur, relevés de pointage, titres de transport, ordres de mission.

La sécurité sociale suit d'autres seuils. L'affiliation relève du règlement européen n° 883/2004 et de l'accord-cadre européen sur le télétravail transfrontalier, avec des seuils propres : respecter les 34 jours fiscaux ne règle pas la question sociale, et inversement.

— La convention, article par article

Les règles qui reviennent dans nos dossiers

  • Résidence (article 4). Est résidente la personne assujettie à l'impôt dans un État en raison de son domicile ; ne l'est pas celle qui n'y est imposée que sur ses revenus de source locale. En cas de double résidence, priment le foyer d'habitation permanent, puis le centre des intérêts vitaux, le séjour habituel et la nationalité ; à défaut, les deux administrations tranchent d'un commun accord. L'administration considère qu'un appartement possédé au Luxembourg et non loué constitue un foyer permanent, même si son propriétaire ne s'y est pas rendu de l'année (BOI-INT-CVB-LUX-10, § 70).
  • Revenus immobiliers (article 6). Les loyers sont imposables dans l'État où l'immeuble est situé, y compris lorsqu'ils sont perçus par une entreprise sans établissement stable dans cet État.
  • Dividendes (article 10). L'État de la société distributrice peut prélever au plus 15 % du montant brut. Les dividendes ne sont imposables que dans l'État du bénéficiaire lorsque celui-ci est une société qui détient directement au moins 5 % du capital pendant 365 jours incluant le jour du paiement. Le terme couvre aussi les revenus soumis au régime des distributions, ce qui permet à la France de retenir à la source sur les revenus réputés distribués. Les véhicules d'investissement immobilier qui distribuent chaque année l'essentiel de revenus immobiliers exonérés (en France, les SIIC et OPCI qui remplissent ces conditions) suivent une règle propre : 15 % au plus pour une participation inférieure à 10 %, taux de droit interne au-delà.
  • Intérêts (article 11). Imposables seulement dans l'État de résidence du bénéficiaire ; la convention ne prévoit aucune retenue à la source.
  • Redevances (article 12). Retenue à la source plafonnée à 5 % dans l'État d'où elles proviennent, films cinématographiques compris.
  • Plus-values (article 13). Les gains immobiliers sont imposables dans l'État de situation de l'immeuble. Il en va de même des titres d'une société, d'une fiducie ou de toute entité qui, à un moment quelconque des 365 jours précédant la cession, tirent plus de 50 % de leur valeur d'immeubles situés dans cet État, hors immeubles affectés à sa propre activité. Les autres titres ne sont imposables que dans l'État de résidence du cédant, sous la réserve de la participation substantielle exposée plus bas.
  • Participation substantielle (article 13, paragraphe 5). Une personne physique qui cède des titres donnant droit, seule ou avec des personnes apparentées, à 25 % au moins des bénéfices d'une société résidente de l'autre État y reste imposable si elle a été résidente de cet autre État à un moment quelconque des cinq années précédant la cession. La clause vise le dirigeant français parti au Luxembourg qui vend sa société peu après : la France conserve son droit d'imposer.
  • Jetons de présence (article 15). Les tantièmes et jetons perçus en qualité de membre du conseil d'administration ou de surveillance sont imposables dans l'État de la société ; un salaire versé au même dirigeant pour un emploi effectif relève de l'article 14.
  • Artistes, sportifs et mannequins (article 16). Imposables là où ils se produisent, y compris pour les revenus liés à leur notoriété, sauf si le montant brut annuel n'excède pas 20 000 euros : seul l'État de résidence impose alors.
  • Fortune (article 21). Les immeubles sont imposables dans l'État où ils sont situés ; les autres éléments de la fortune, seulement dans l'État de résidence. L'impôt sur la fortune immobilière français d'un résident du Luxembourg porte donc sur ses immeubles français. Sous l'ancienne convention, la Cour de cassation a jugé que des parts de sociétés civiles immobilières détenant des immeubles en France pouvaient y être imposées à ce titre (Cass. com., 2 avril 2025, n° 23-14.568).
  • Procédure amiable et arbitrage (article 24). La demande se présente à l'autorité compétente de l'un ou l'autre État dans les trois ans de la première notification de la mesure contestée. Faute d'accord dans les deux ans suivant la réception des informations demandées, délai prorogeable d'un an, le contribuable peut demander un arbitrage.
  • Échange de renseignements (article 25). Le Luxembourg ne peut opposer son secret bancaire aux demandes de l'administration française, et les deux États se prêtent assistance pour le recouvrement de toutes créances fiscales (article 26).
— Devant le juge

Cinq décisions du Conseil d'État sur les sociétés luxembourgeoises

L'administration conteste le plus souvent la résidence, l'établissement stable et le bénéficiaire effectif. Ces décisions ont été rendues, pour la plupart, sous la convention de 1958 ; elles éclairent la lecture de celle de 2018 sur les mêmes notions.

  • Siège de direction effective. Une holding française avait transféré son siège social au Luxembourg, mais ses décisions se prenaient à Paris : son centre effectif de direction restait en France, et son associé ne pouvait invoquer le crédit d'impôt conventionnel sur les dividendes. Le Conseil d'État a annulé l'arrêt sur le seul point de l'article 122 du CGI, relatif à la déduction des impôts luxembourgeois supportés par l'associé, et renvoyé l'affaire à la cour (CE, 15 mars 2023, n° 449723).
  • Établissement stable : la gestion depuis un immeuble français. Une société luxembourgeoise dont la dirigeante, unique salariée, accomplit depuis un immeuble français de la société tous les actes de gestion courante y a un établissement stable ; il n'y a pas à rechercher si l'activité s'y exerce en autonomie (CE, 7 septembre 2009, n° 308751, Stamping International).
  • Établissement stable : le pouvoir de conclure des contrats. Lorsque la société conteste que son unique salarié puisse négocier et conclure des contrats, le juge doit le vérifier avant de retenir un établissement stable ; l'arrêt qui ne le fait pas est entaché d'erreur de droit (CE, 12 décembre 2014, n° 356870, Findlux).
  • Bénéficiaire effectif. Le taux réduit de retenue à la source peut être refusé lorsque la chaîne de participations mise en place est un montage artificiel destiné à masquer le véritable bénéficiaire de la distribution, qui n'est pas une société résidente du Luxembourg (CE, 23 novembre 2016, n° 383838, Eurotrade Juice).
  • Interposition de sociétés luxembourgeoises. Le Conseil d'État censure, pour insuffisance de motivation, l'arrêt qui avait retenu un abus de la convention dans une opération immobilière menée par des sociétés luxembourgeoises interposées et, statuant au fond, décharge la société de l'imposition (CE, 18 septembre 2023, n° 466868).
— Holdings, SOPARFI et immobilier en société

Holdings et SOPARFI : résidence, bénéficiaire effectif et siège de direction

  • La SOPARFI doit être résidente et bénéficiaire effective. Société de capitaux soumise à l'impôt luxembourgeois, elle peut revendiquer la convention, notamment l'exonération de retenue à la source sur les dividendes de filiales françaises détenues à 5 % au moins depuis 365 jours. Encore faut-il qu'elle soit le bénéficiaire effectif des dividendes (article 10) : le refus du taux conventionnel peut être opposé à une chaîne de participations qui masque le véritable bénéficiaire, ce que le Conseil d'État a jugé sous l'ancienne convention (décision citée plus haut).
  • Les entités exonérées ne sont pas résidentes. Une personne exonérée d'impôt en raison de son statut n'est pas résidente au sens de la convention (BOI-INT-CVB-LUX-10, § 40). Une société de gestion de patrimoine familial (SPF), exonérée d'impôt sur le revenu des collectivités, n'est donc en principe pas résidente au sens de la convention et ne peut en invoquer les avantages. Seuls les organismes de placement collectif comparables aux fonds français bénéficient, à hauteur des porteurs éligibles, des articles 10 et 11 (protocole, point 2).
  • Le siège de direction effective. Une société dont le siège statutaire est au Luxembourg mais dont le siège de direction effective est en France est résidente de France (article 4, paragraphe 3) : c'est le lieu où sont prises les décisions stratégiques de gestion et de politique commerciale, question de fait (BOI-INT-CVB-LUX-10, n° 150). Le Conseil d'État l'a appliqué à une holding transférée au Luxembourg (CE, 15 mars 2023, n° 449723 ; voir notre page siège de direction effective, 209 B et 155 A). Les autres décisions, sur l'établissement stable, sont présentées plus haut ; nous traitons ce risque sur notre page établissement stable France / Luxembourg.
  • Les dispositifs français restent applicables. Le point 7 du protocole permet à la France d'appliquer les articles 115 quinquies, 123 bis, 155 A, 209 B, 212, 238 A et 238-0 A du CGI. L'article 28 refuse en outre tout avantage conventionnel lorsqu'il était l'un des objets principaux d'un montage. Pour une holding patrimoniale contrôlée depuis la France, s'y ajoute, pour les exercices clos à compter du 31 décembre 2026, la taxe annuelle de l'article 235 ter C ; lorsque la société est établie hors de France, elle est due par les personnes physiques domiciliées en France qui la contrôlent.
  • L'immeuble français détenu par une société luxembourgeoise. Les loyers et la plus-value de cession de l'immeuble sont imposables en France (articles 6 et 13), comme la plus-value de cession des titres de la société si l'immeuble représente plus de 50 % de leur valeur. La taxe annuelle de 3 % sur la valeur vénale des immeubles détenus par des entités (article 990 D du CGI) ne figure pas parmi les impôts visés par la convention, solution jugée sous l'ancienne convention (Cass. com., 31 janvier 2006, n° 02-20.387) : ses cas d'exonération de droit interne doivent être vérifiés chaque année.
  • Changer de pays plutôt que de structure. Lorsque la question est celle d'une relocalisation de la famille et de la holding, nous comparons les options sur notre page relocaliser sa holding à Genève, sans transposer au Luxembourg des solutions propres à la Suisse.
— Le crédit d'impôt en pratique, cas chiffrés

Ce que la déclaration d'un résident de France doit faire apparaître

Cas 1, frontalière au-delà de 34 jours. Une résidente de Thionville, salariée à Luxembourg, perçoit 66 000 euros pour 220 jours de travail en 2025, dont 44 jours en télétravail à son domicile. Le seuil de 34 jours est dépassé : la France impose dès le premier jour la fraction française du salaire, soit 66 000 × 44 / 220 = 13 200 euros. Les 52 800 euros restants, afférents aux jours travaillés au Luxembourg, restent pris en compte en France avec, s'ils sont effectivement imposés au Luxembourg conformément à la convention, un crédit égal à l'impôt français correspondant : ils ne sont pas imposés une seconde fois, mais ils augmentent le taux appliqué aux 13 200 euros et aux autres revenus du foyer. Il faut en parallèle obtenir la correction de l'imposition luxembourgeoise sur la fraction française.

Cas 2, dividende d'une société luxembourgeoise. Un résident de France reçoit 10 000 euros de dividendes d'une société luxembourgeoise ; le Luxembourg retient 15 %, soit 1 500 euros. En France, le dividende est soumis à l'impôt sur le revenu au taux forfaitaire de 12,8 %, soit 1 280 euros. Le crédit égal à l'impôt luxembourgeois est plafonné à cet impôt français correspondant : 1 280 euros s'imputent, et les 220 euros d'excédent ne sont ni reportables ni remboursables. Le calcul ne porte ici que sur l'impôt sur le revenu : le traitement des prélèvements sociaux dépend de la situation du bénéficiaire, notamment de son affiliation à un régime de sécurité sociale.

Cas 3, retraité de la CNAP. Un ancien frontalier, résident de France, perçoit 18 000 euros par an de pension luxembourgeoise de sécurité sociale. Elle n'est imposable qu'au Luxembourg (article 17, paragraphe 2), mais elle figure sur sa déclaration française avec un crédit égal à l'impôt français correspondant : elle ne supporte pas l'impôt français, mais elle relève le taux applicable à sa retraite française.

  • Deux crédits distincts (article 22). Crédit égal à l'impôt luxembourgeois, plafonné à l'impôt français, pour les bénéfices d'établissement stable soumis à l'impôt sur les sociétés, dividendes, redevances, plus-values immobilières et de participations substantielles, jetons de présence et revenus d'artistes ; crédit égal à l'impôt français pour tous les autres revenus, à condition qu'ils soient effectivement soumis à l'impôt luxembourgeois.
  • L'impôt français correspondant. Pour un revenu soumis au barème, c'est le revenu net considéré multiplié par le taux moyen du foyer (impôt dû sur le revenu global, divisé par ce revenu) ; pour un revenu taxé à taux proportionnel, le revenu multiplié par ce taux.
  • L'impôt luxembourgeois n'est pas déductible du revenu imposable en France, et le crédit ne s'impute que sur l'impôt français dans la base duquel le revenu a été compris.
  • Pensions : trois règles. Pensions privées au titre d'un emploi antérieur : État de résidence seulement (article 17, paragraphe 1). Pensions de sécurité sociale : État qui les verse seulement (article 17, paragraphe 2). Pensions publiques : État payeur, sauf si le bénéficiaire réside dans l'autre État et en a la seule nationalité (article 18, paragraphe 2).
— Ce qu'il faut comprendre

Une convention récente, écrite contre les montages

La convention de 1958 exonérait purement et simplement en France la plupart des revenus luxembourgeois de ses résidents. Celle de 2018 les réintègre dans la base de l'impôt français avec un crédit d'impôt. Pour les revenus perçus de 2020 à 2023, l'administration a admis que les revenus autrefois exonérés (salaires, rémunérations publiques, pensions de sécurité sociale, loyers) restent traités selon l'ancienne méthode de l'exemption ; la doctrine publiée ne prolonge pas cette tolérance au-delà des revenus perçus jusqu'au 31 décembre 2023 (BOI-INT-CVB-LUX-30, § 5).

La convention reprend aussi les mesures issues des travaux de l'OCDE contre l'érosion des bases : clause des objets principaux (article 28), notion de bénéficiaire effectif, définition élargie de l'établissement stable, et maintien exprès des dispositifs anti-abus français (articles 123 bis, 155 A, 209 B et 238 A du CGI, notamment). Une holding luxembourgeoise sans substance n'ouvre plus droit aux avantages conventionnels.

— Qui est concerné

Six situations où la convention change le résultat

Frontaliers de Lorraine

Salariés résidents de France qui travaillent au Luxembourg : le seuil de 34 jours de travail hors du Grand-Duché décide de l'État d'imposition.

Retraités entre les deux pays

Pension luxembourgeoise de sécurité sociale, retraite française, pensions publiques : trois règles différentes.

Actionnaires de holdings luxembourgeoises

SOPARFI, SPF, dividendes remontés de filiales françaises : bénéficiaire effectif, substance et clause anti-abus.

Investisseurs immobiliers

Immeubles français détenus par une société luxembourgeoise, ou l'inverse : loyers, plus-values et titres de sociétés à prépondérance immobilière.

Dirigeants et administrateurs

Jetons de présence, tantièmes et salaires de dirigeants, avec le risque d'un siège de direction effective situé en France.

Français installés au Luxembourg

Départ de France, cession d'une participation de 25 % dans les cinq ans, biens laissés en France et impôt sur la fortune immobilière.

— Schéma

Le frontalier qui télétravaille, en un coup d'œil

Un résident de France salarié au Luxembourg : le salaire suit le seuil de 34 jours de travail hors du Grand-Duché.
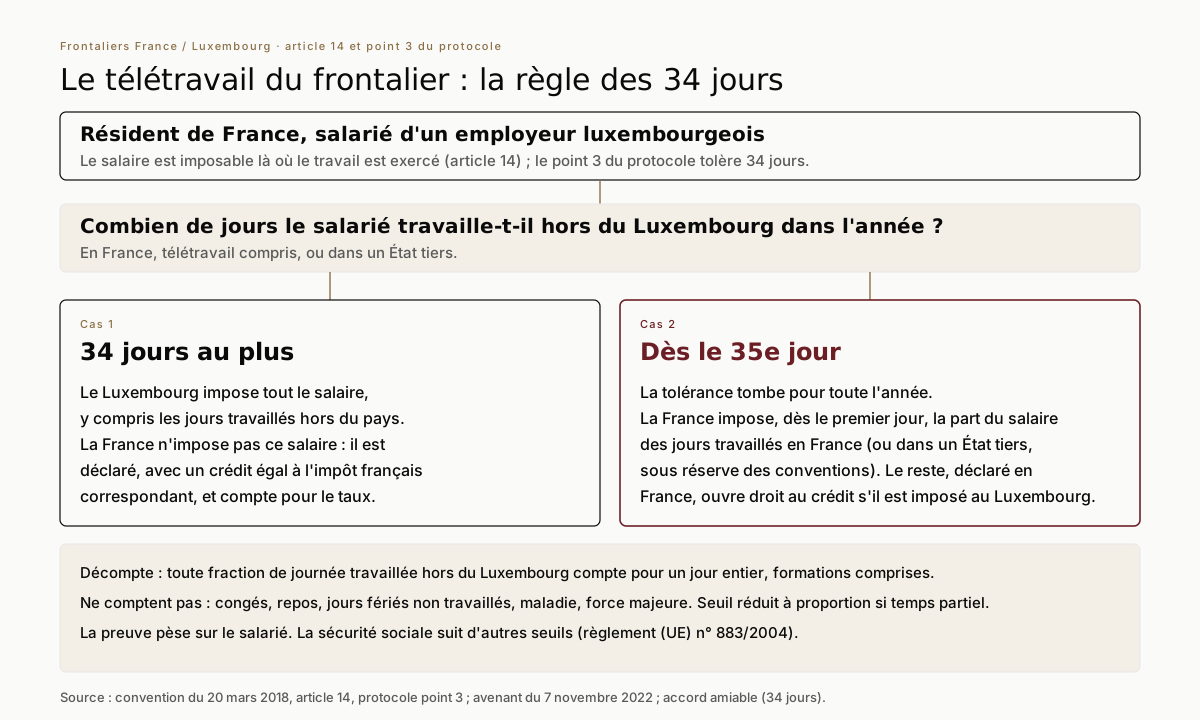
Schéma du télétravail d'un frontalier résident de France salarié au Luxembourg : jusqu'à 34 jours de travail par an hors du Luxembourg, tout le salaire reste imposé au Luxembourg et se déclare en France avec un crédit d'impôt ; à partir du 35e jour, la tolérance tombe pour toute l'année : la France impose dès le premier jour la part du salaire afférente aux jours travaillés en France (et, sous réserve des conventions applicables, dans les États tiers), le reste ouvrant droit au crédit s'il est imposé au Luxembourg.
Article 14 et point 3 du protocole, tels que modifiés par l'avenant du 7 novembre 2022 : toute fraction de journée travaillée hors du Luxembourg compte pour un jour entier ; congés, repos, jours fériés non travaillés, maladie et force majeure ne comptent pas. La sécurité sociale suit des seuils distincts.
— Questions fréquentes

Ce que l'on nous demande sur la convention France / Luxembourg

Frontalier au Luxembourg, combien de jours puis-je télétravailler sans être imposé en France ?

34 jours par an, depuis les revenus de 2023 (avenant du 7 novembre 2022). Ce sont des jours de travail effectif hors du Luxembourg, en France ou dans un État tiers ; toute fraction de journée compte pour un jour, les congés et arrêts maladie ne comptent pas. Au-delà, la France impose dès le premier jour la rémunération afférente aux jours travaillés en France (et, sous réserve des conventions applicables, dans les États tiers) ; celle des jours travaillés au Luxembourg ouvre droit au crédit d'impôt si elle y est effectivement imposée.

Comment déclarer en France un salaire luxembourgeois ?

Le salaire imposable au Luxembourg se déclare en France, qui accorde un crédit égal à l'impôt français correspondant : le salaire n'y est pas imposé une seconde fois, mais il entre dans le calcul du taux appliqué aux autres revenus du foyer. La tolérance qui permettait d'appliquer l'ancienne méthode de l'exemption ne vise, selon la doctrine publiée, que les revenus perçus jusqu'en 2023.

Je vis en France et je touche une retraite luxembourgeoise : où suis-je imposé ?

La pension de sécurité sociale luxembourgeoise (CNAP) n'est imposable qu'au Luxembourg ; vous la déclarez en France pour le calcul du taux, sans impôt français sur cette pension. Une pension complémentaire d'entreprise versée au titre de votre emploi passé n'est imposable qu'en France, État de résidence. Une pension publique luxembourgeoise reste imposable au Luxembourg, sauf si vous avez la seule nationalité française.

Une SOPARFI permet-elle d'éviter l'impôt français sur les dividendes ?

Elle peut recevoir sans retenue à la source les dividendes d'une filiale française détenue à 5 % au moins depuis 365 jours, si elle en est le bénéficiaire effectif et si l'opération n'a pas pour objet principal cet avantage (article 28). Elle ne protège pas l'actionnaire résident de France : les dispositifs français (articles 123 bis et 209 B du CGI, puis taxe sur les holdings patrimoniales pour les exercices clos à compter du 31 décembre 2026) restent applicables, et une société dirigée depuis la France est résidente de France.

Un résident du Luxembourg qui vend un appartement à Paris est-il imposé en France ?

Oui. La plus-value sur un immeuble situé en France est imposable en France (article 13, paragraphe 1), selon les règles applicables aux non-résidents ; le Luxembourg l'exempte en appliquant, le cas échéant, la règle du taux. Il en va de même pour la cession des parts d'une société qui tire plus de 50 % de sa valeur d'immeubles français.

La convention couvre-t-elle les successions et l'assurance-vie luxembourgeoise ?

Non. Il n'existe pas de convention franco-luxembourgeoise en matière de successions et de donations : chaque État applique son droit interne, ce que nous détaillons sur notre page succession franco-luxembourgeoise. Le contrat d'assurance-vie luxembourgeois relève, au dénouement, des règles françaises fixées par le domicile de l'assuré et des bénéficiaires ; voir notre analyse de la circulaire CAA 26/1.


Cité par

Une situation entre la France et le Luxembourg à sécuriser ?

Premier échange confidentiel. Le cabinet analyse le volet français et l'application de la convention, en lien avec votre conseil luxembourgeois.






