
Apport-cession et départ de France : le report d'imposition survit-il au transfert de résidence ?
Vous avez apporté vos titres à une holding que vous contrôlez et vous envisagez de vous installer à l'étranger. Le départ met fin au report, mais l'impôt peut rester suspendu des années, selon des règles qui ne sont pas celles de la plus-value latente.
Le report d'imposition de l'apport-cession survit-il au départ de France ?
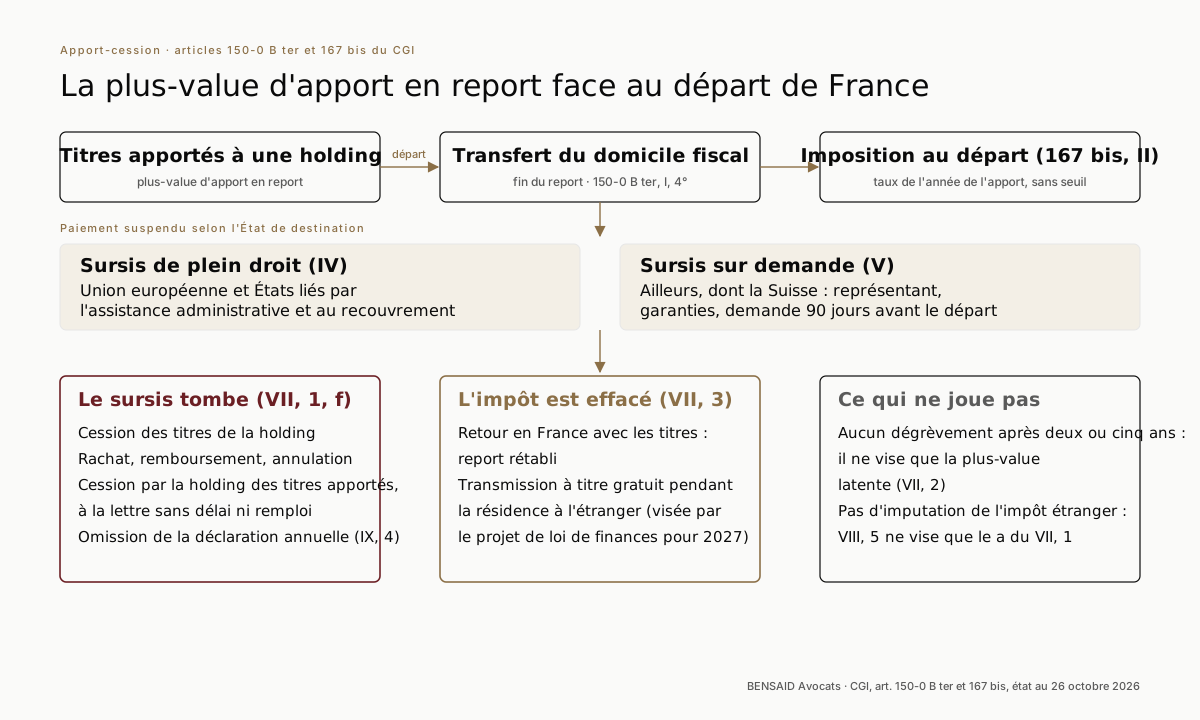
Pas sous sa forme d'origine. Le transfert du domicile fiscal hors de France met fin au report (article 150-0 B ter, I, 4°) et rend la plus-value d'apport imposable au titre de l'exit tax (article 167 bis, II), sans seuil et aux taux de l'année de l'apport. Le paiement est toutefois suspendu : de plein droit vers l'Union européenne et les États liés à la France par les conventions d'assistance requises, sur demande et contre garanties ailleurs, notamment vers la Suisse.
Ce sursis n'est jamais dégrevé par l'écoulement du temps. Il expire si vous cédez les titres de la holding ou si la holding cède les titres apportés (article 167 bis, VII, 1, f) ; il s'efface si vous revenez en France avec les titres ou si vous les transmettez à titre gratuit (VII, 3).
CGI art. 150-0 B ter ; CGI art. 167 bis ; BOI-RPPM-PVBMI-30-10-60-20 et BOI-RPPM-PVBMI-50-30. Vérifié le 26 octobre 2026.
- Au départ
- Fin du report (150-0 B ter, I, 4°) ; plus-value imposable au titre de l'exit tax, sans seuil (167 bis, II)
- Taux
- Ceux de l'année de l'apport : 12,8 % d'impôt sur le revenu pour un apport réalisé depuis 2018, sauf option pour le barème
- Sursis
- De plein droit (Union européenne, États conventionnés) ou sur demande avec garanties ailleurs, notamment vers la Suisse
- Expiration
- Cession des titres de la holding, cession par la holding des titres apportés, rachat ou annulation (VII, 1, f)
- Effacement
- Retour en France avec les titres, transmission à titre gratuit ; aucun dégrèvement après deux ou cinq ans
Le sursis de paiement dépend de l'État où vous vous installez
Le sursis est de plein droit vers un État de l'Union européenne, ou vers un État lié à la France par une convention d'assistance administrative et une convention d'assistance au recouvrement d'une portée similaire à la directive 2010/24/UE, s'il n'est pas non coopératif (167 bis, IV). Ailleurs, notamment vers la Suisse, il se demande (V) : déclaration de la plus-value, représentant établi en France, garanties constituées avant le départ, formulaire déposé au plus tard quatre-vingt-dix jours avant le transfert (annexe III, art. 41 tervicies A).
Les garanties sont en principe de 12,8 % des plus-values ; pour la plus-value d'apport, elles se calculent au taux de l'année de l'apport (V). Le sursis suspend la prescription du recouvrement (VI) et impose une déclaration annuelle tant qu'une plus-value en report est concernée (IX, 2) ; l'omission rend l'impôt exigible (IX, 4), faute de régularisation dans les trente jours d'une mise en demeure (annexe III, art. 41 tervicies E). Voir nos pages déclaration 2074-ETD et exit tax et Suisse.
Après le départ, la vente de la société par la holding fait tomber le sursis
Le sursis afférent à la plus-value d'apport expire lors de « la cession à titre onéreux, le rachat, le remboursement ou l'annulation des titres ou droits reçus en rémunération de l'apport ou des titres ou droits apportés ou des parts ou droits dans les sociétés ou groupements interposés conformément à l'article 150-0 B ter » (167 bis, VII, 1, f). En pratique :
- Vous cédez les titres de la holding, ou elle les rachète ou les annule : l'impôt en sursis devient exigible pour les titres concernés.
- La holding cède les titres apportés. En France, une cession plus de trois ans après l'apport, ou dans les trois ans avec remploi d'au moins 70 % pour les cessions réalisées depuis le 21 février 2026 (50 % auparavant), laisse subsister le report (BOI-RPPM-PVBMI-30-10-60-20, § 50). Le f ne reprend ni ce délai ni ce remploi : à la lettre, toute cession des titres apportés après le départ met fin au sursis. Une lecture alignant le f sur le I, 2° de l'article 150-0 B ter se défend, mais ni l'administration, dont les commentaires de l'exit tax datent de 2012 et 2013, ni le juge ne l'ont retenue : avant une vente, un rescrit est prudent. L'article 5 du projet de loi de finances pour 2027, dans le texte déposé le 1er octobre 2026, réécrit le f par renvoi aux événements des 1° à 3° du I de l'article 150-0 B ter : s'il est adopté, le délai de trois ans et le remploi joueraient aussi après le départ.
- Vous apportez les titres de la holding à une nouvelle société : pour les plus-values latentes, le a du VII, 1 exclut de la cession les apports relevant des articles 150-0 B et 150-0 B ter ; le f ne contient pas cette réserve.
Si la holding a cédé les titres apportés avant le départ, le remploi s'apprécie strictement, comme l'a jugé la cour administrative d'appel de Lyon sous l'ancien seuil de 50 % en deux ans (voir l'apport-cession devant le juge) ; le sort d'un remploi encore en cours au jour du départ n'est pas réglé par l'article 167 bis et se sécurise avant de partir.
Deux événements effacent l'impôt, aucun délai ne le fait
Le dégrèvement après deux ans, ou cinq ans au-delà de 2,57 millions d'euros, ne concerne que la plus-value latente (167 bis, VII, 2) : l'impôt sur la plus-value d'apport reste en sursis sans terme.
Il disparaît dans deux cas (VII, 3). De retour en France avec les titres, vous êtes replacé dans la situation qui aurait été la vôtre sans départ, report compris (BOI-RPPM-PVBMI-50-30, § 130 à 150). Si vous transmettez les titres à titre gratuit pendant votre résidence à l'étranger, la fraction d'impôt correspondante est dégrevée. Le texte déposé de l'article 5 du projet de loi de finances pour 2027 supprime ce dégrèvement et fait de la transmission à titre gratuit un événement qui met fin au sursis de l'impôt sur la plus-value d'apport, pour les transmissions réalisées depuis le 1er octobre 2026 ; il est en discussion au Parlement (voir notre suivi du budget 2027).
Selon l'administration, le donataire qui a repris le report et part avant la fin du délai de six ou onze ans est imposé au titre de l'article 167 bis, avec dégrèvement s'il détient toujours les titres au terme de ce délai (BOI-RPPM-PVBMI-30-10-60-30, § 220 à 240).
La convention fiscale n'empêche pas l'imposition établie au départ
Les conventions réservent en principe les gains sur actions à l'État de résidence du cédant (article 13 du modèle de l'OCDE ; article 15, paragraphe 5, de la convention franco-suisse). Selon la cour administrative d'appel de Paris, qui l'a jugé en 2026 pour un départ au Luxembourg, plus-value en report comprise, l'exit tax y échappe parce qu'elle est établie la veille du départ, quand vous êtes encore résident de France. L'arrêt est inédit et l'administration ne commente pas cette articulation ; elle précise seulement qu'en cas de double résidence, le départ s'apprécie selon la convention (BOI-RPPM-PVBMI-50-10-30, § 1). La date de la résidence conventionnelle se vérifie donc dossier par dossier.
Le risque est en aval : l'impôt étranger payé lors d'une cession ultérieure n'est imputable que sur l'impôt afférent aux plus-values latentes (167 bis, VIII, 5, qui renvoie au seul a du VII, 1). Si votre nouvel État impose la vente des titres de la holding, une double imposition de la plus-value d'apport est possible ; elle se mesure pays par pays dans l'atlas des conventions fiscales.
Trois décisions qui fixent le cadre
- Droit de l'Union. Imposer les plus-values latentes et en report lors d'un départ vers un autre État membre restreint la liberté d'établissement, mais la restriction est justifiée par la préservation du pouvoir d'imposition de la France, le recouvrement n'étant ni immédiat ni subordonné à des garanties ; l'imposition étant régie par le droit de l'Union, la confiance légitime conduit à décharger les départs du 3 mars au 11 mai 2011 (CE, 9e et 10e chambres réunies, 5 février 2025, n° 476399).
- Convention et report sans dégrèvement. Pour un départ au Luxembourg, la cour écarte la convention, l'imposition étant établie la veille du transfert, et juge que le maintien de l'impôt sur la plus-value en report au-delà du délai de dégrèvement de la plus-value latente ne méconnaît ni la directive 2009/133/CE ni la liberté d'établissement (CAA Paris, 2e chambre, 4 février 2026, n° 24PA03156, inédit).
- Prescription. Des contribuables partis en Suisse en 1998 avaient cessé en 2003 de déclarer leur plus-value en report en sursis ; faute de mise en demeure, l'exigibilité n'avait pas été rétablie et le recouvrement de 2016 n'était pas prescrit (CE, 9e et 10e chambres réunies, 15 décembre 2025, n° 495783, régime antérieur à 2005 ; la mise en demeure figure aujourd'hui à l'article 41 tervicies E de l'annexe III).
Au départ, le report devient un impôt établi dont le paiement est suspendu
Le report prend fin « si cet événement est antérieur, lorsque le contribuable transfère son domicile fiscal hors de France dans les conditions prévues à l'article 167 bis » (150-0 B ter, I, 4°). Si le report a déjà expiré en France, par exemple faute de remploi, l'impôt est dû selon le droit commun et l'exit tax n'a plus rien à saisir.
Sinon, l'article 167 bis, II, rend la plus-value en report « également imposable » lors du transfert, sans condition de six années de résidence et sans les seuils de 50 % ou de 800 000 € propres à la plus-value latente (BOI-RPPM-PVBMI-50-30, § 1 et 20). L'impôt suit les taux de l'année de l'apport (167 bis, II bis, 1 bis, et 200 A, 2 ter) : 12,8 % d'impôt sur le revenu pour un apport réalisé depuis 2018, sauf option pour le barème exercée l'année de l'apport, et, selon l'administration, prélèvements sociaux au taux de cette même année (BOI-RPPM-PVBMI-30-10-60-20, § 360), la cour administrative d'appel de Lyon ayant retenu en 2026, pour un apport de 2016, le taux de l'année d'expiration du report. Le départ est réputé intervenir la veille du jour où cesse l'obligation fiscale illimitée en France (167 bis, III).
Voir aussi nos pages apport-cession et article 150-0 B ter et exit tax du dirigeant de holding.
La plus-value d'apport en report, du départ à l'expiration du sursis
Ce qui se passe au départ, ce qui fait tomber le sursis et ce qui efface l'impôt.
Apport-cession et départ de France : vos questions
Je pars en Suisse avec une holding issue d'un apport-cession : dois-je payer l'impôt immédiatement ?
Non, si vous demandez le sursis avant de partir. Vers la Suisse, il n'est pas de plein droit : demande au plus tard quatre-vingt-dix jours avant le départ, représentant en France et garanties calculées, pour la plus-value d'apport, au taux de l'impôt sur le revenu de l'année de l'apport. À défaut, l'impôt est exigible.
Ma holding peut-elle vendre la société opérationnelle après mon départ sans conséquence ?
En principe non. À la lettre de l'article 167 bis, VII, 1, f, la cession des titres apportés met fin au sursis de l'impôt sur la plus-value d'apport, même plus de trois ans après l'apport et même si la holding remploie le produit. Une lecture plus favorable se défend, mais elle n'est confirmée ni par l'administration ni par le juge : un rescrit avant la vente est prudent. Le projet de loi de finances pour 2027, s'il est adopté dans sa rédaction déposée, alignerait ce cas sur la règle applicable en France.
L'impôt sur la plus-value d'apport disparaît-il après cinq ans à l'étranger ?
Non. Le dégrèvement après deux ou cinq ans ne vise que les plus-values latentes. L'impôt sur la plus-value d'apport reste en sursis ; seuls l'effacent votre retour en France avec les titres ou leur transmission à titre gratuit pendant votre résidence à l'étranger, ce second cas étant supprimé par le projet de loi de finances pour 2027 dans sa rédaction déposée.











Apport-cession et exit tax
Le report de l'article 150-0 B ter
Contrôle, remploi de 70 %, donation des titres, budget 2027.
Voir la page DirigeantExit tax du dirigeant de holding
Plus-value latente, report et complément de prix, avec un cas chiffré.
Voir la page GuideGuide de l'exit tax
Champ, seuils, destinations, dégrèvements.
Voir la page SuisseExit tax et départ en Suisse
Sursis sur demande, garanties, représentant fiscal.
Voir la page FormulaireDéclaration 2074-ETD
Quand la déposer et quelles annexes de suivi joindre.
Voir la page OutilSimulateur d'exit tax
Estimer l'impôt au départ.
Voir la pagePartir sans perdre la maîtrise de la plus-value d'apport
Premier échange confidentiel, réponse sous 24 heures ouvrées : inventaire des reports, calendrier entre la cession et le départ, sursis et garanties, rescrit si nécessaire.
Sources
- Article 150-0 B ter du code général des impôts, version en vigueur depuis le 21 février 2026 (Légifrance, consulté le 26 octobre 2026)
- Article 167 bis du code général des impôts, version en vigueur depuis le 1er janvier 2024, et article 200 A, 2 ter
- Annexe III au code général des impôts, articles 41 tervicies A et 41 tervicies E
- BOI-RPPM-PVBMI-30-10-60-20 (27 août 2026), BOI-RPPM-PVBMI-30-10-60-30 (10 août 2026), BOI-RPPM-PVBMI-50 (2012), BOI-RPPM-PVBMI-50-10-30 (2013) et BOI-RPPM-PVBMI-50-30 (2012)
- Convention fiscale franco-suisse du 9 septembre 1966, article 15
- Projet de loi de finances pour 2027, n° 3210, déposé à l'Assemblée nationale le 1er octobre 2026, article 5 (texte déposé, en discussion)
- CE, 5 février 2025, n° 476399 ; CE, 15 décembre 2025, n° 495783 ; CAA Paris, 4 février 2026, n° 24PA03156 ; CAA Lyon, 30 juin 2026, n° 24LY02184
Cette note présente l'état du droit à sa date de publication et ne constitue pas un avis juridique. Chaque situation appelle un examen particulier.
© BENSAID Avocats. Les informations figurant sur cette page sont fournies à titre documentaire et ne constituent pas un conseil juridique ou fiscal ; chaque situation appelle une analyse propre. Droit en vigueur au 26 octobre 2026 ; les développements relatifs au projet de loi de finances pour 2027 portent sur un texte en discussion.