Expertise — Contrôle & contentieux fiscal

Redressement fiscal : comment réagir ?

En 2023, l'administration fiscale a prononcé 15,2 milliards d'euros de droits et pénalités, dont plus de 2 milliards pour la seule TVA. La proposition de rectification ouvre un délai de 30 jours (prorogeable de 30 jours si votre demande est reçue par l'administration avant l'échéance) pendant lequel se construit la défense : négociation, contestation, demande de sursis. L'intervention d'un avocat fiscaliste dès la notification est déterminante : choix des arguments, respect des garanties, sécurisation des délais procéduraux.

Paris · Genève · Marseille · Cannes · Lisbonne

Qu'est-ce qu'un redressement fiscal ?

Un redressement fiscal, que la loi appelle rectification, est la procédure par laquelle l'administration corrige ce que vous avez déclaré et met à votre charge un supplément d'impôt, assorti d'intérêts de retard et, le cas échéant, de majorations de 10, 40 ou 80 % selon le comportement retenu. Il fait suite à un contrôle, qu'il s'agisse d'un contrôle sur pièces, d'une vérification de comptabilité ou d'un examen de situation fiscale personnelle.

Il commence par une proposition de rectification écrite et motivée. Vous disposez de trente jours à compter de sa réception pour y répondre, et de trente jours de plus à condition que votre demande de prorogation soit reçue par l'administration avant l'expiration de ce premier délai. Répondre n'est pas une formalité : c'est à ce stade que se fixe le terrain du débat. Si vous ne répondez pas, vous ne perdez pas le droit de contester : après la mise en recouvrement, la réclamation contentieuse reste ouverte jusqu'au 31 décembre de la deuxième année suivant cette mise en recouvrement.

L'administration ne peut pas remonter indéfiniment. Pour l'impôt sur le revenu et l'impôt sur les sociétés, elle dispose en principe de trois ans, portés à dix ans dans des cas limitativement énumérés, notamment l'activité occulte, la fausse domiciliation fiscale à l'étranger et certains manquements déclaratifs relatifs aux avoirs détenus à l'étranger.

Livre des procédures fiscales, articles L. 11, L. 57, L. 169 et R* 196-1, vérifiés au 15 septembre 2026.

— 01

Comprendre le redressement fiscal

Le redressement fiscal est la procédure par laquelle l'administration corrige les inexactitudes déclaratives du contribuable, entraînant des rappels d'impôts, des pénalités et des intérêts de retard pouvant atteindre 80 %. Il fait suite à un contrôle fiscal — sur pièces, vérification de comptabilité, ou examen de situation fiscale personnelle (ESFP).

La notification intervient par courrier recommandé contenant une proposition de rectification motivée. Le contribuable dispose alors d'un délai de 30 jours à compter de la réception pour répondre (LPF, art. L. 11). Ce délai est prorogé de 30 jours supplémentaires, à condition que la demande soit reçue par l'administration avant l'expiration du délai initial (LPF, art. L. 57) : une demande postée le dernier jour, ou reçue après l'échéance, ne proroge rien. Ce délai est crucial : la qualité et la rigueur de la réponse conditionnent l'issue du dossier.

Le délai de reprise de l'administration est de trois ans pour l'impôt sur le revenu, l'impôt sur les sociétés et les prélèvements qui en tiennent lieu (LPF, art. L. 169 et L. 169 A), et de trois ans pour la TVA, le délai courant alors jusqu'à la fin de la troisième année suivant celle au cours de laquelle la taxe est devenue exigible (LPF, art. L. 176). En matière de droits d'enregistrement et d'impôt sur la fortune immobilière, le délai de droit commun est de six ans (LPF, art. L. 186) ; il n'est ramené à trois ans que si l'exigibilité a été suffisamment révélée par le document enregistré ou présenté à la formalité, ou, pour l'IFI, par la déclaration et ses annexes (LPF, art. L. 180). Le délai est porté à dix ans en cas d'activité occulte, de fausse domiciliation fiscale à l'étranger, ou de manquement aux obligations déclaratives relatives aux comptes, contrats d'assurance-vie, trusts et actifs numériques détenus à l'étranger ; dans ce dernier cas, le délai de dix ans ne joue pas pour les comptes bancaires dont le total des soldes créditeurs n'a pas excédé 50 000 € et ne porte que sur les revenus rattachés à l'obligation méconnue (LPF, art. L. 169). Toute défense commence par la vérification de ces délais et de la régularité de la procédure.

— 02

Stratégies de réponse face au redressement fiscal

01

Négocier le redressement

La voie négociée permet d'obtenir une réduction des sommes redressées — voire un dégrèvement partiel — en démontrant la bonne foi du contribuable et la solidité juridique de la position initiale.

  • Argumentaire technique sur les fondements juridiques contestés
  • Démonstration de la bonne foi pour écarter la majoration de 40 % ou 80 %
  • Recours au règlement transactionnel (LPF art. L. 247)
  • ~5 000 transactions conclues annuellement avec la DGFIP
  • Recours hiérarchique & commission départementale en cas d'échec
La transaction avec l'administration
02

Demander un délai de paiement

Lorsque le redressement est confirmé, il est possible d'obtenir un échelonnement de la dette fiscale ou un sursis de paiement en attendant l'issue d'une réclamation contentieuse. Le sursis ne couvre toutefois pas tout le contentieux : son effet suspensif cesse à la notification du jugement de première instance.

  • Sursis de paiement subordonné à une demande expresse formulée dans la réclamation elle-même, précisant le montant ou les bases du dégrèvement demandé (LPF, art. L. 277) ; l'effet suspensif cesse à la notification du jugement de première instance et ne couvre ni l'appel ni la cassation
  • Constitution de garanties au-delà de 4 500 € de droits contestés (LPF, art. R. 277-7), à faire connaître dans les quinze jours de la réception de l'invitation du comptable (LPF, art. R* 277-1)
  • Plan d'échelonnement négocié avec le comptable public
  • Suspension des pénalités de recouvrement pendant le sursis
  • Évite les saisies conservatoires et les avis à tiers détenteur
Sanctions et pénalités fiscales
03

Contester la proposition de rectification

La contestation se construit en plusieurs temps : réponse motivée dans les 30 jours, recours hiérarchique, commission départementale, puis contentieux devant les juridictions.

  • Réponse motivée dans le délai de 30 jours, prorogeable de 30 jours sur demande reçue avant l'échéance (LPF, art. L. 11 et L. 57)
  • Saisine de l'interlocuteur départemental en cas de désaccord persistant
  • Saisine de la commission départementale des impôts directs et des taxes sur le chiffre d'affaires, dans les trente jours de la réception de la réponse de l'administration à vos observations (LPF, art. R* 59-1)
  • Réclamation contentieuse préalable obligatoire, au plus tard le 31 décembre de la deuxième année suivant la mise en recouvrement du rôle ou la notification de l'avis de mise en recouvrement (LPF, art. R* 196-1)
  • Deux mois pour saisir le tribunal à compter de la réception du rejet de la réclamation ; à défaut de réponse dans les six mois, le tribunal peut être saisi sans attendre (LPF, art. R* 199-1)
  • Contentieux devant le TA / CAA / Conseil d'État (impôts directs) ou le tribunal judiciaire (enregistrement, IFI)
La procédure de redressement
04

L'avocat fiscaliste, pivot de la défense

L'intervention d'un avocat fiscaliste dès la première notification conditionne la qualité de la défense — choix des arguments, sécurisation des délais, contestation des irrégularités procédurales.

  • Audit immédiat de la régularité de la procédure
  • Contestation des vices procéduraux (charte L. 10 LPF)
  • Stratégie négociation / contentieux selon le dossier
  • Représentation devant les juridictions administratives et judiciaires
  • Articulation avec les volets pénal-fiscaux en cas de poursuites parallèles
Le contrôle fiscal, pas à pas
— 03

Implications, sanctions et conséquences du redressement fiscal

Trois familles de conséquences à anticiper — financières, fiscales et pénales.

Pourquoi anticiper la riposte dès la notification

Un redressement fiscal mal géré peut entraîner des conséquences financières lourdes (rappels, pénalités jusqu'à 80 %, intérêts de retard de 0,20 %/mois), des répercussions sur l'activité (trésorerie, financement, réputation) et, dans les cas graves, des poursuites pénales pour fraude fiscale pouvant aller jusqu'à 500 000 € d'amende et 5 ans d'emprisonnement. Une stratégie construite dès la première notification permet de cantonner l'impact.

Trois familles de conséquences

Répercussions financières et opérationnelles

Rappels d'impôts, intérêts de retard de 0,20 % par mois, mobilisation de la trésorerie, impact sur la cotation Banque de France et les conditions bancaires. Pour les entreprises : risque sur les financements en cours et la confiance des partenaires.

Sanctions fiscales et pénalités administratives

10 % pour défaut ou retard déclaratif, 40 % en cas de manquement délibéré, 80 % en cas de manœuvres frauduleuses ou d'abus de droit. Majorations spécifiques pour les avoirs étrangers non déclarés (jusqu'à 1 500 € par compte, ou plus selon l'État).

Conséquences judiciaires (fraude fiscale)

En cas de fraude caractérisée, transmission au parquet via le mécanisme de la plainte préalable obligatoire ou du verrou de Bercy aménagé. Sanctions pénales pouvant atteindre 500 000 € d'amende et 5 ans d'emprisonnement, portées à 3 M€ et 7 ans en bande organisée.

— 05

Expert référent : Me François Ouairy

Me François Ouairy, avocat associé en charge du bureau de Paris, accompagne particuliers et entreprises à toutes les étapes du redressement fiscal — réponse à la proposition de rectification, recours hiérarchique, commission départementale, sursis de paiement et contentieux devant les juridictions administratives et judiciaires. Reconnu par Best Lawyers® 2026 en Tax Law et par Leaders League (TVA, fiscalité immobilière & patrimoine).

  • Proposition de rectification
  • Recours hiérarchique
  • Commission départementale
  • Sursis de paiement (L. 277 LPF)
  • Transaction fiscale (L. 247 LPF)
  • Contentieux fiscal (TA · CAA · CE)
  • Pénal-fiscal (fraude fiscale)
  • Best Lawyers® 2026
  • Leaders League
— 04

Schéma du redressement fiscal : délais et étapes à connaître

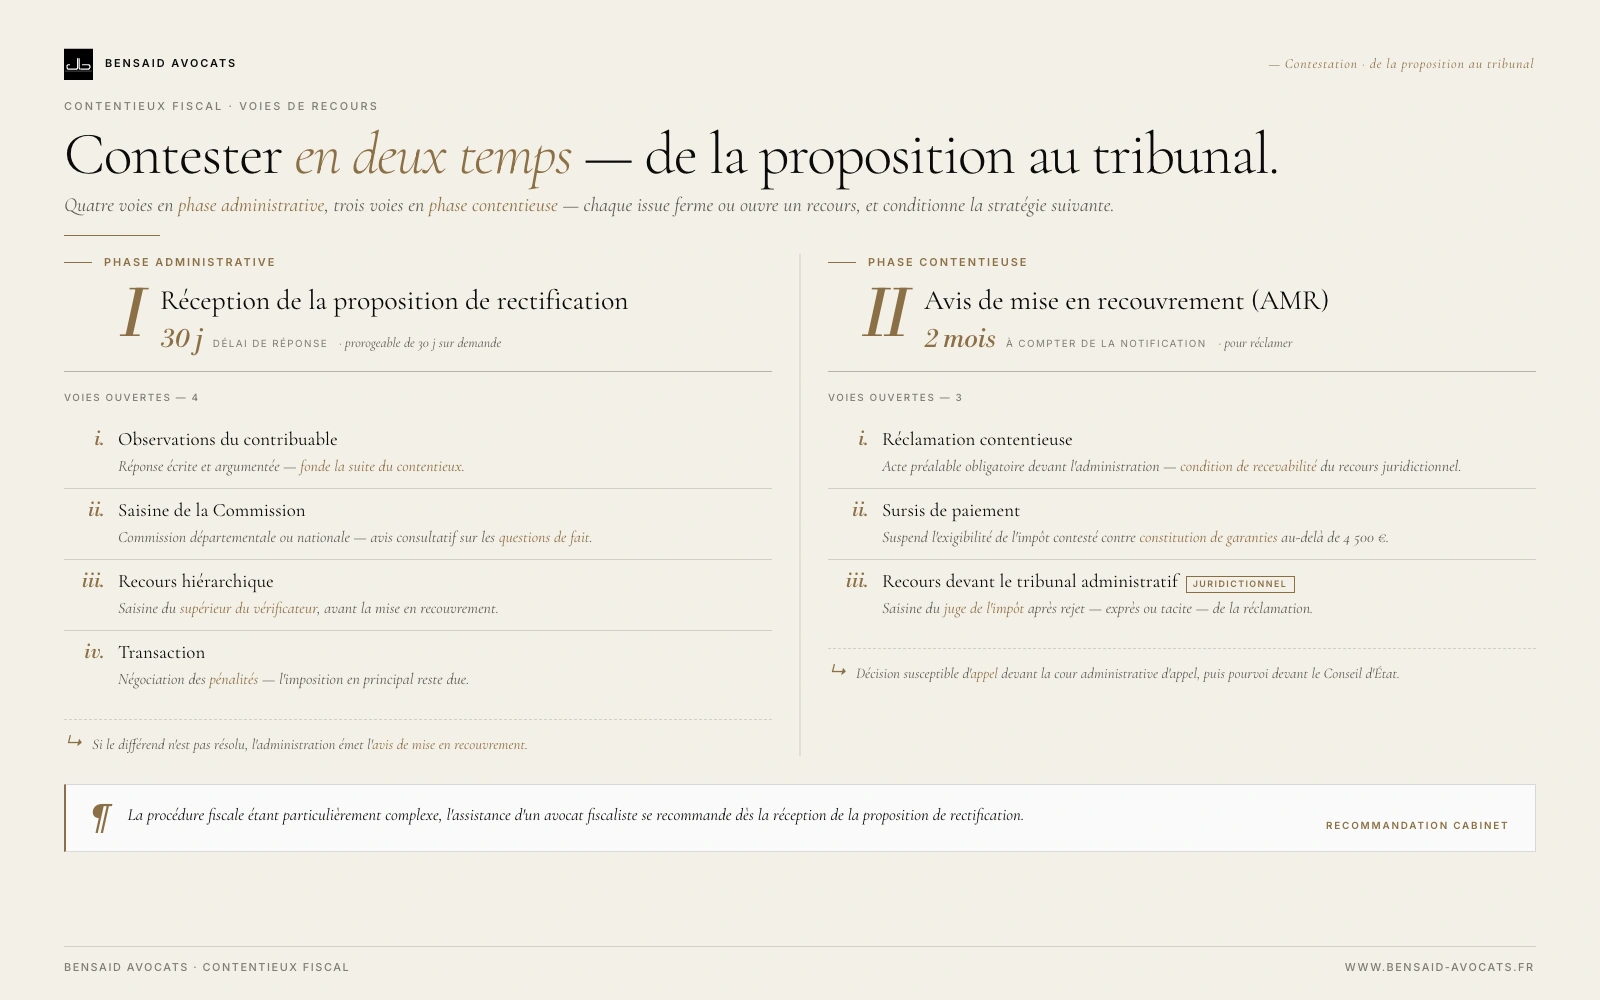
Vue d'ensemble de la chronologie : proposition de rectification, délai de réponse, recours hiérarchique, commission départementale, réclamation contentieuse et contentieux juridictionnel.

Schéma redressement fiscal — proposition de rectification, délai 30 jours, recours hiérarchique, commission départementale, contentieux
Délais et étapes du redressement fiscal — proposition de rectification, délai de réponse de 30 jours (prorogeable de 30 jours sur demande reçue avant l'échéance), recours hiérarchique, commission départementale à saisir dans les 30 jours de la réponse aux observations, réclamation contentieuse au plus tard le 31 décembre de la deuxième année suivant la mise en recouvrement, puis juridictions compétentes.
— 06

Questions fréquentes : redressement fiscal

Comment se passe un redressement fiscal ?

Le point de départ est une proposition de rectification écrite et motivée, qui doit vous permettre de comprendre ce qui vous est reproché et de répondre. Vous avez trente jours à compter de sa réception, portés à soixante si votre demande de prorogation est reçue par l'administration avant l'échéance du premier délai. Vos observations obligent l'administration à motiver son refus. En cas de désaccord persistant, la commission compétente doit être saisie dans les trente jours de la réception de cette réponse. Après mise en recouvrement, le juge de l'impôt ne peut être saisi qu'après une réclamation contentieuse préalable, à déposer au plus tard le 31 décembre de la deuxième année suivant la mise en recouvrement.

Quel est le montant d'un redressement fiscal ?

Il n'existe pas de montant type : le supplément d'impôt dépend des bases rectifiées. À ce supplément s'ajoutent l'intérêt de retard et, selon le comportement retenu par l'administration, des majorations, qui vont de 10 % en cas de simple retard à 40 % en cas de manquement délibéré et 80 % en cas de manœuvres frauduleuses ou d'activité occulte. La discussion sur la majoration est souvent aussi importante que celle sur la base, car c'est elle qui fait basculer l'enjeu.

Quel délai pour un redressement fiscal ?

Deux délais à ne pas confondre. Celui dont dispose l'administration pour rectifier, appelé droit de reprise : en principe trois ans pour l'impôt sur le revenu et l'impôt sur les sociétés, porté à dix ans dans des cas limitativement énumérés, notamment l'activité occulte, la fausse domiciliation fiscale à l'étranger ou l'absence de déclaration de comptes détenus à l'étranger. Et celui dont vous disposez pour répondre : trente jours à compter de la réception de la proposition de rectification, prorogeables de trente jours à condition que votre demande soit reçue par l'administration avant l'expiration du premier délai.

Quel délai pour répondre à une proposition de rectification ?

30 jours à compter de la réception de la proposition de rectification (LPF, art. L. 11). Ce délai est prorogé de 30 jours supplémentaires à condition que votre demande écrite soit reçue par l'administration avant l'expiration du délai initial (LPF, art. L. 57) : une demande postée le dernier jour, ou reçue après l'échéance, ne proroge rien. À défaut de réponse, vous perdez le bénéfice du débat contradictoire et la charge de la preuve bascule sur vous : il vous appartiendra de démontrer le caractère exagéré de l'imposition (LPF, art. R* 194-1). Vous conservez en revanche le droit de déposer une réclamation contentieuse après la mise en recouvrement.

Quels sont les délais de prescription en matière fiscale ?

3 ans pour l'impôt sur le revenu, l'impôt sur les sociétés et les prélèvements qui en tiennent lieu (LPF, art. L. 169 et L. 169 A), et 3 ans pour la TVA, le délai courant jusqu'à la fin de la troisième année suivant celle au cours de laquelle la taxe est devenue exigible (LPF, art. L. 176). Pour les droits d'enregistrement et l'impôt sur la fortune immobilière, le délai de droit commun est de 6 ans (LPF, art. L. 186) ; il n'est ramené à 3 ans que si l'exigibilité a été suffisamment révélée par le document enregistré ou présenté à la formalité, ou, pour l'IFI, par la déclaration et ses annexes (LPF, art. L. 180). Le délai est porté à 10 ans en cas d'activité occulte, de fausse domiciliation fiscale à l'étranger ou de manquement aux obligations déclaratives relatives aux avoirs détenus à l'étranger ; ce délai de 10 ans ne joue pas pour les comptes bancaires dont le total des soldes créditeurs n'a pas excédé 50 000 € et ne porte que sur les revenus rattachés à l'obligation méconnue (LPF, art. L. 169).

Peut-on contester un redressement fiscal ?

Oui, mais chaque voie a son délai. Réponse motivée dans les 30 jours de la réception de la proposition de rectification, prorogeables de 30 jours sur demande reçue avant l'échéance (LPF, art. L. 11 et L. 57). Recours hiérarchique et saisine de l'interlocuteur départemental. Saisine de la commission dans les 30 jours de la réception de la réponse de l'administration à vos observations (LPF, art. R* 59-1). Après mise en recouvrement, réclamation contentieuse préalable obligatoire, au plus tard le 31 décembre de la deuxième année suivant la mise en recouvrement (LPF, art. R* 196-1). Puis 2 mois à compter de la réception du rejet pour saisir le TA ou le tribunal judiciaire, le tribunal pouvant aussi être saisi dès l'expiration d'un délai de 6 mois de silence (LPF, art. R* 199-1).

Faut-il payer pendant la contestation ?

Non, si vous demandez le sursis de paiement. Il n'est pas automatique : il suppose une demande expresse, formulée dans la réclamation elle-même, précisant le montant ou les bases du dégrèvement auquel vous estimez avoir droit (LPF, art. L. 277). Une réclamation déposée sans cette mention laisse l'impôt exigible. Au-delà de 4 500 € de droits contestés, des garanties doivent être constituées (LPF, art. R. 277-7) ; vous disposez alors de quinze jours à compter de la réception de l'invitation du comptable pour faire connaître celles que vous vous engagez à constituer (LPF, art. R* 277-1). Attention à la durée : l'exigibilité et la prescription de l'action en recouvrement ne sont suspendues que jusqu'à la décision définitive prise sur la réclamation par l'administration ou par le tribunal compétent (LPF, art. L. 277, alinéa 2). L'effet suspensif cesse à la notification du jugement de première instance et ne s'étend ni à l'appel ni au pourvoi en cassation : le jugement rend à nouveau exigibles les impositions dont il n'a pas prononcé la décharge (BOI-REC-PREA-20-20-40, § 40).

Pourquoi un avocat fiscaliste change-t-il l'issue du redressement ?

L'avocat fiscaliste audite immédiatement la régularité de la procédure (charte L. 10 LPF, vices de notification, prescription), construit l'argumentaire technique, sécurise les délais procéduraux et négocie avec l'administration. Une intervention dès la notification permet souvent d'éviter le contentieux ou d'en réduire significativement la charge.

Cité par
Récit interactif

Ce sujet se joue aussi : La Transmission, vingt ans aux côtés d'une famille, chapitre VI, le contrôle fiscal.

Jouer

Une proposition de rectification reçue ?

Présenter le contexte (date de notification, impôts visés, années concernées, montants redressés) — pour évaluer la stratégie de réponse et organiser un premier échange dans les 24 heures. Le délai de 30 jours court dès la réception : chaque jour compte.